官方定调:时隔25年,税收征管法迎重磅大修!
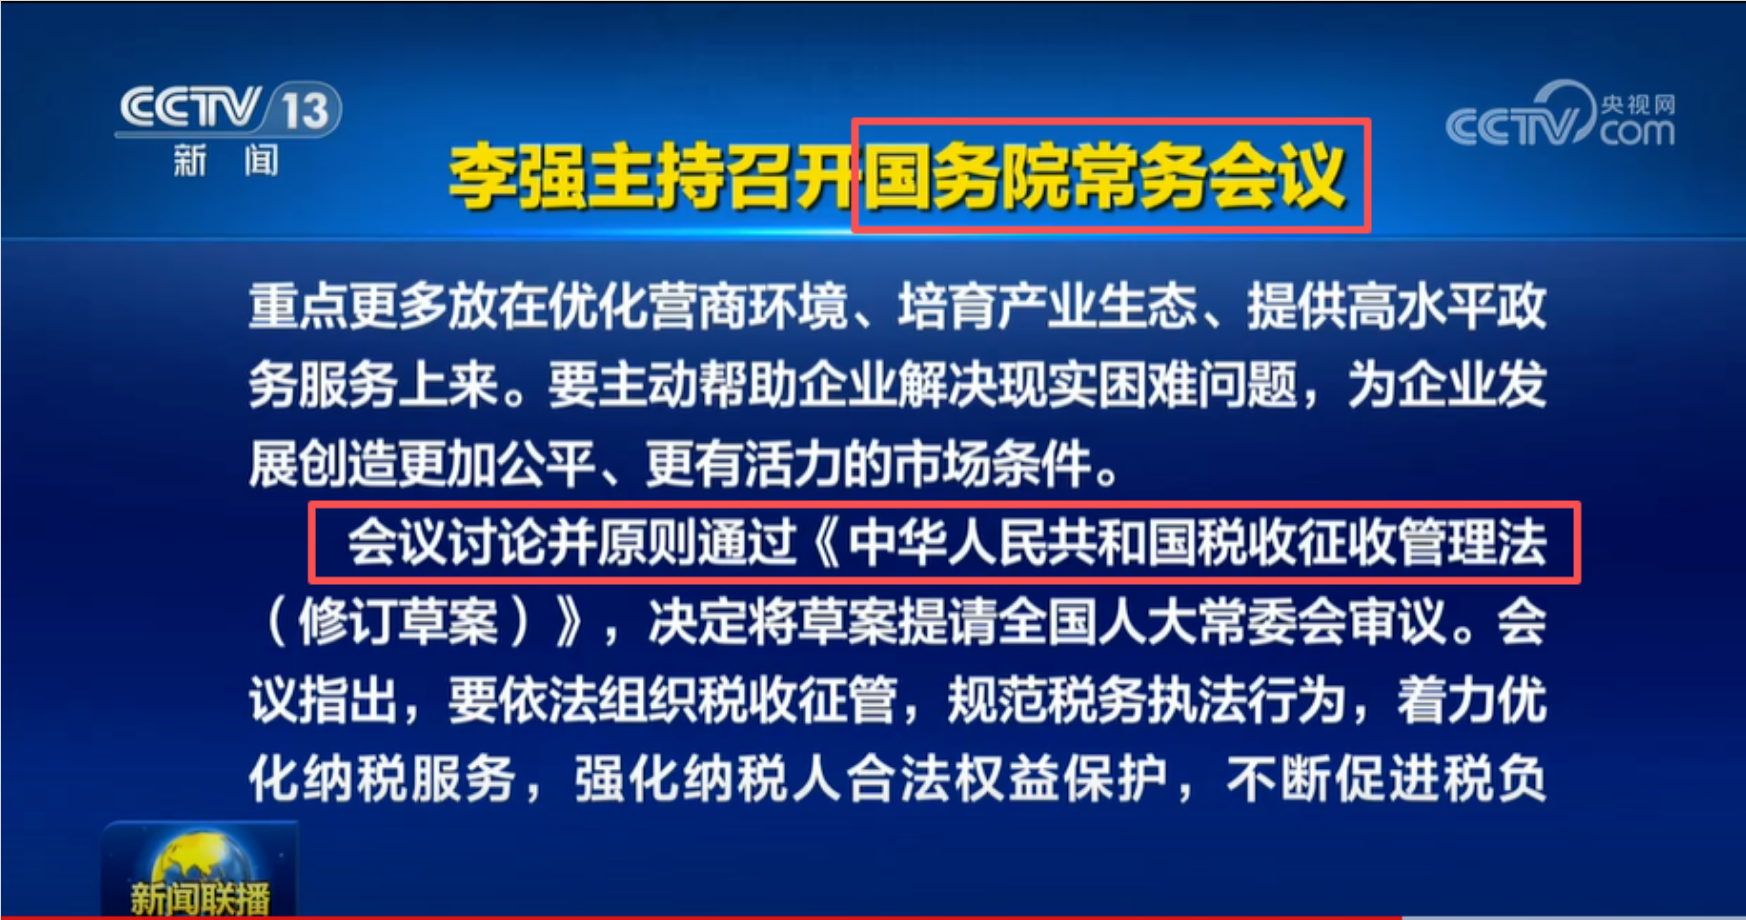
8月31日,国务院常务会议讨论并原则通过《中华人民共和国税收征收管理法(修订草案)》,决定将草案提请全国人大常委会审议。
这条消息一出,财税圈瞬间炸锅。
作为调整税收征纳行为的重要基础法律,现行税收征管法于1993年实施,2001年全面修订。此次是时隔25年的首次系统性大修。草案将提请全国人大常委会审议,正式进入立法程序。
很多人第一反应是:征管更严了?要多缴税了?
别急,这次修法的核心思路,恰恰是“补短板、堵漏洞、顺趋势、暖市场”——不是简单地“收紧”,而是严管与暖心服务并行。
今天,我们就来深度拆解这次修法的来龙去脉和五大看点。
现行税收征管法上一次全面修订是在2001年。25年过去,经济社会早已沧海桑田。
一、新业态涌现,监管出现空白。
平台经济、灵活就业、跨境电商等新模式层出不穷,传统的征管模式难以有效覆盖。平台内经营者、从业人员的涉税信息如何获取?税款如何代扣代缴?现行法律缺乏明确规定。
二、技术变革,法律滞后于实践。
从人工监管迈向数字化、智能化,智慧税务、以数治税已成为税收征管的管理基础。但“以数治税”长期缺乏明确的法律依据。税务机关的信息获取能力大幅增强,相应的法律制度却未能同步配套。
三、高质量发展提出新要求。
当前已进入高质量发展阶段,面临推进中国式现代化、实现共同富裕等新目标。全国统一大市场建设要求税收执法更加统一、公平、规范。同时,优化税制结构、逐步提升直接税比重,征管对象将更多面向自然人,也需要税收征管更加法治化。
正如中国政法大学财税法研究中心主任施正文所说,与2001年相比,“当前的宏观环境已发生变化” 。
上海交通大学财税法研究中心副主任王桦宇也指出,税收征管法每一次大修,都是对那个时代税收治理经验的总结和固化。
这次修法的核心思路可以概括为 “补短板、堵漏洞、顺趋势、暖市场” 。
① 补短板——补齐数字经济、平台经济等新业态的监管空白。
② 堵漏洞——封堵反避税、关联交易等领域的不合理税收流失。
③ 顺趋势——顺应“以数治税”的技术趋势,从立法层面予以确认。
④ 暖市场——强化纳税人权益保护,优化纳税服务,给企业提供公平竞争的良好营商环境。
此次国常会特别强调“强化纳税人合法权益保护”。施正文分析认为,此次国常会对税收征管法修订的相关要求,显然重点是倾向于保障纳税人合法权益,给纳税人提供规范性、公平性、统一性的营商环境。
也就是说,这次修法不是要让企业“多交税”,而是要让税收征管更规范、更公平、更智能。
具体有哪些重大变化?五大看点深度解析
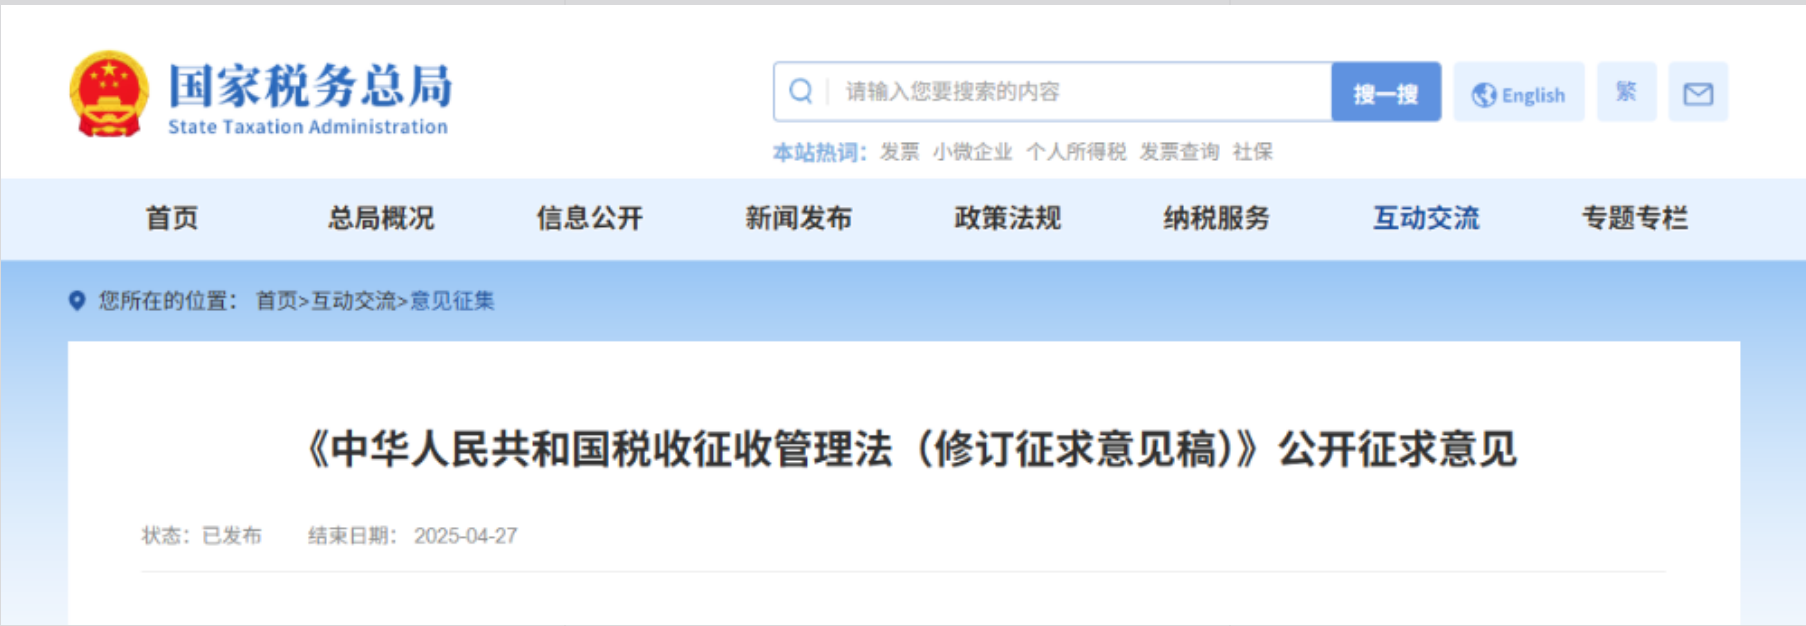
虽然修订草案全文尚未公布,但根据2025年国家税务总局、财政部联合发布的《税收征收管理法(修订征求意见稿)》,已经透露出改革的宏大图景。征求意见稿共106条,新增16条、删除4条、修改69条。以下五大看点值得重点关注。
看点一:给“以数治税”正名,监管更精准
数字革命极大地改变了税收征管的技术基础。此次修订从立法层面正式确立了“以数治税”的合法地位。
具体而言,修订将建立国务院部门间涉税信息查询机制,税务部门可通过公安、金融管理、海关等有关部门查询纳税人的身份、账户、资金往来、进出口等与税收有关的信息。同时,互联网平台企业需向税务部门报送平台内经营者、从业人员的涉税信息。
这意味着,对守法企业“无事不扰”,对违法行为精准打击。税务机关与纳税人之间长期存在的信息不对称将得到有效缓解。
看点二:给纳税人“减负”,权益保护更给力
这是本次修订最受关注的亮点之一。
1、取消行政复议“清税前置”
现行税收征管法规定,纳税人与税务机关发生纳税争议时,必须先缴纳税款或者提供担保才能申请行政复议。此次修订将“清税前置”要求从行政复议转移至行政诉讼,当事人可以直接申请行政复议,不再要求先缴纳税款或者提供担保。
施正文评价这是 “本次修订的一个重大进步和亮点” 。原先的缴税前置规定可能会因为纳税人无力预缴税款而无法申请复议,限制了纳税人获得权益救济的渠道。取消后更符合国际通行做法,有助于提升执法的公正性。
2、“滞纳金”拟改为“税款迟纳金”
因与《行政强制法》中的“滞纳金”法律性质不同,此次修订将税收征管法的“滞纳金”修改为“税款迟纳金”。同时,新增不予或者免予加收税款迟纳金的规定。施正文认为,这使制度更合理,也减轻了纳税人负担。
此外,修订还涉及办税流程简化、明确强制措施期限、主动配合纠正情形免罚轻罚等内容,旨在优化纳税服务、减轻纳税人负担。
看点三:给执法者“立规矩”,执法行为更规范
此次修订要求统一税收执法标准,包括制定全国统一的处罚裁量基准、规范核定征收的条件和程序等,消除地区间执法差异,防止“税收洼地”等不公平竞争现象。
同时,明确规定地方各级人民政府、各级人民政府相关部门、单位和个人不得向税务机关下达税收收入指标。
此外,修订还增加税务机关对获取的涉税信息保密、限制用途等规定。对滥用职权违法实施行政强制,致使纳税人的合法权益遭受损失的,应当承担赔偿责任。
看点四:给新业态“补短板”,市场竞争更公平
此次修订适应了数字经济发展,强化平台监管。
征求意见稿明确,健全平台经济常态化监管制度,规定电子商务平台经营者、其他网络交易平台经营者应当按规定报送平台内经营者、从业人员的身份信息和与纳税有关的信息,按规定办理其纳税申报等相关涉税事宜。
这填补了平台经济、灵活就业等领域的监管空白,实现线上线下公平竞争。
看点五:给反避税“上强度”,税收漏洞被封堵
此次修订调整关联交易适用范围,由企业间扩大至企业与企业、企业与自然人、自然人与自然人之间。同时,增加一般反避税条款。
征求意见稿还明确,省级以上税务机关根据国家有关部门提请或者有证据认为,纳税人为获取融资、公司上市、增加业绩、取得资格资质等目的而多申报缴纳税款的,税务机关不予退还。
粤开证券首席经济学家罗志恒表示,出于上市等特定目的实施的财务造假行为,对金融市场带来极大风险,也损害了广大合规经营企业和投资者利益,有必要让造假者付出相应违法成本。
此外,修订还专门强调完善对涉嫌违法的自然人纳税人采取税务检查、阻止出境等相关规定,有效打击少数高收入者偷逃税行为。
税收征管法修订草案已正式进入立法程序。
施正文表示,一般法律审议是三审程序,本次税收征管法修订幅度较大,修订涉及问题多,事关广大市场主体切身利益以及经济社会发展,可能会经过三审才能交付表决。
对于广大企业和纳税人来说,以下几点值得重点关注:
1、密切关注立法动态。 草案将按照立法程序公开征求社会意见。企业应主动了解修订内容,把握政策走向。
2、提前自查合规风险。 数字经济监管趋严、反避税力度加大是大势所趋。平台企业、跨境企业、高净值人群尤其需要关注关联交易、信息报送等新规。
3、积极行使合法权益。 修订后纳税人救济权得到更好保障,行政复议门槛降低,维权渠道更加畅通。
这次修法,不是要“收得更紧”,而是要“管得更准、服得更优、护得更实”。 一个更规范、更智能、更公平的现代化税收征管格局,正在加速到来。