重磅!一税两费合并为一税!税率为11%至13%!
为贯彻落实党的二十届三中全会有关部署,财政部会同税务总局在认真研究并广泛听取意见建议的基础上,研究形成了《中华人民共和国地方附加税法(征求意见稿)》,现向社会公开征求意见。
公众可在2026年9月27日前,通过以下途径和方式提出意见:
1.登录中华人民共和国财政部网站(网址:http://www.mof.gov.cn),在《财政法规管理系统》(网址:http://fgk.mof.gov.cn);或者国家税务总局网站(网址:https://www.chinatax.gov.cn),在首页主菜单“互动交流—意见征集”栏目提出意见。
2.通过信函方式将意见寄至:北京市西城区三里河南三巷3号财政部税政司(邮政编码100820);或者北京市海淀区羊坊店西路5号国家税务总局财产和行为税司(邮政编码100038),并请在信封上注明“中华人民共和国地方附加税法征求意见”字样。
附件1 中华人民共和国地方附加税法(征求意见稿)
第一条 在中华人民共和国境内缴纳增值税、消费税的单位和个人,为地方附加税的纳税人,应当依照本法规定缴纳地方附加税。
第二条 地方附加税以纳税人依法实际缴纳的增值税、消费税税额为计税依据。
依法实际缴纳的增值税、消费税税额,是指纳税人依照增值税、消费税相关法律和行政法规规定计算的应当缴纳的增值税、消费税税额,加上增值税免抵税额,扣除直接减免的增值税、消费税税额和期末留抵退税退还的增值税税额后的金额。
第三条 对进口货物或者境外单位和个人向境内销售服务、无形资产缴纳的增值税、消费税税额,不征收地方附加税。
第四条 地方附加税税率为百分之十一至百分之十三。地方附加税具体适用税率的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区经济社会发展和促进全国统一大市场建设等情况,在前款规定的税率幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
第五条 地方附加税的应纳税额按照计税依据乘以具体适用税率计算。
第六条 根据国民经济和社会发展需要,国务院可以对特殊产业和群体以及重大突发事件应对等情形规定减征或者免征地方附加税,报全国人民代表大会常务委员会备案。
第七条 地方附加税的纳税义务发生时间与增值税、消费税的纳税义务发生时间一致,分别与增值税、消费税同时缴纳。
第八条 地方附加税的纳税地点为实际缴纳增值税、消费税的地点。
第九条 地方附加税的扣缴义务人为负有增值税、消费税扣缴义务的单位和个人,在扣缴增值税、消费税的同时扣缴地方附加税。
第十条 地方附加税由税务机关依照本法和《中华人民共和国税收征收管理法》的规定征收管理。
第十一条 纳税人、扣缴义务人、税务机关及其工作人员违反本法规定的,依照《中华人民共和国税收征收管理法》、有关法律和行政法规的规定追究法律责任。
第十二条 自本法施行之日起,依照本法规定征收地方附加税,不再征收城市维护建设税、教育费附加和地方教育附加。
第十三条 本法自年月日起施行。《中华人民共和国城市维护建设税法》同时废止。
附件2 关于《中华人民共和国地方附加税法(征求意见稿)》的起草说明
党的二十届三中全会提出“研究把城市维护建设税、教育费附加、地方教育附加合并为地方附加税,授权地方在一定幅度内确定具体适用税率”。为贯彻落实党中央和国务院有关部署要求,深化财税体制改革,建立地方附加税法律制度,财政部会同税务总局在广泛听取地方和有关部门意见的基础上,研究起草了《中华人民共和国地方附加税法(征求意见稿)》(以下简称《征求意见稿》)。现说明如下:
一、基本情况
1985年2月,国务院发布《中华人民共和国城市维护建设税暂行条例》(以下简称条例)。2020年8月,第十三届全国人大常委会第二十一次会议通过《中华人民共和国城市维护建设税法》,自2021年9月1日起施行,同时废止条例。
城市维护建设税以纳税人实际缴纳的增值税、消费税税额为计税依据;纳税人所在地在市区的,适用税率为7%;纳税人所在地在县城、镇的,适用税率为5%;纳税人所在地在其他地区的,适用税率为1%。1986年4月,国务院发布《征收教育费附加的暂行规定》。教育费附加按照单位和个人实际缴纳的增值税、消费税税额的3%征收。根据《中华人民共和国教育法》和《国务院关于进一步加大财政教育投入的意见》(国发〔2011〕22号)有关规定,各省、自治区、直辖市按照单位和个人实际缴纳的增值税、消费税税额的2%征收地方教育附加。
二、起草的总体思路和《征求意见稿》的主要内容
以现行城市维护建设税、教育费附加、地方教育附加的征收制度为基础,按照税费制度基本平移、保持税负水平总体稳定的思路,起草了《征求意见稿》。《征求意见稿》共13条,主要规定了以下内容:
(一)纳税人。 地方附加税的纳税人为在我国境内缴纳增值税、消费税的单位和个人。
(二)计税依据。 地方附加税的计税依据为纳税人依法实际缴纳的增值税、消费税税额。依法实际缴纳的增值税、消费税税额,指纳税人依法应当缴纳的上述两税税额,加上增值税免抵税额,扣除直接减免的上述两税税额和期末留抵退税退还的增值税税额后的余额。对进口货物或者境外单位和个人向境内销售服务、无形资产缴纳的增值税、消费税税额,不征收地方附加税。
(三)税率。 地方附加税实行11%—13%的幅度税率。具体适用税率的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区经济社会发展和促进全国统一大市场建设等情况,在11%—13%的税率幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
(四)关于税收优惠。 国务院可以根据国民经济和社会发展的需要,对于特殊产业和群体以及重大突发事件应对等情形,减征或者免征地方附加税,报全国人民代表大会常务委员会备案。
(五)关于征收管理。 地方附加税的纳税义务发生时间、纳税地点、扣缴义务人等规定,与增值税、消费税的相关规定保持一致,便于主税与附税协同征管。
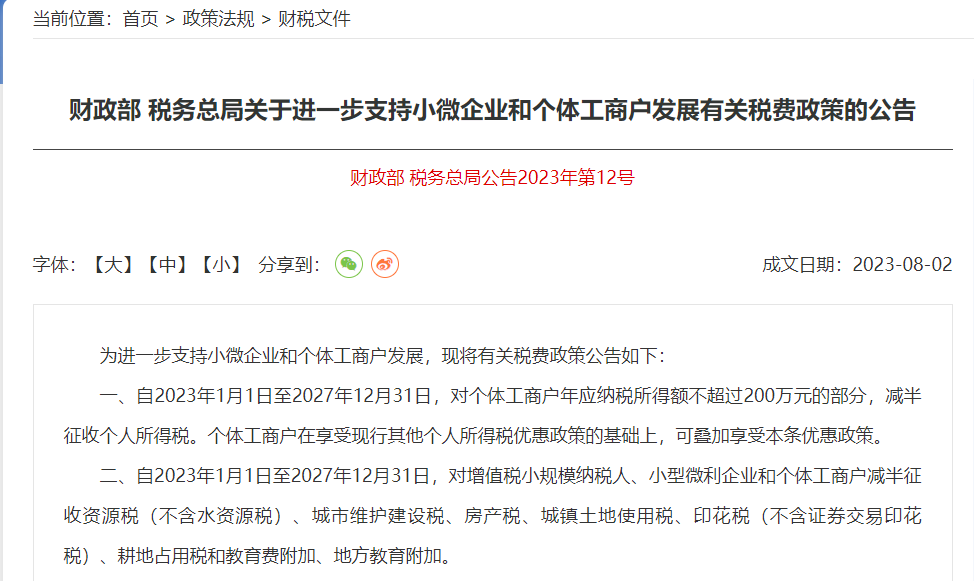
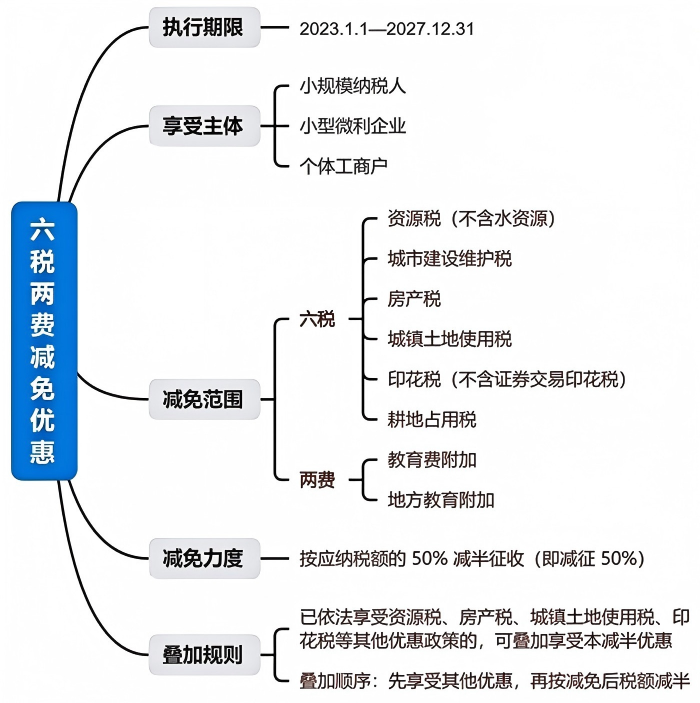
现阶段,“六税两费”最新优惠政策!
减免资格判定,7月进入新周期!
依据“国家税务总局公告2022年第3号”:
(一)适用 “六税两费” 减免政策的小型微利企业的判定以企业所得税年度汇算清缴结果为准。
登记为增值税一般纳税人的企业,按规定办理汇算清缴后确定是小型微利企业的,可自办理汇算清缴当年的7月1日至次年6月30日申报享受“六税两费”减免优惠;
确定不属于小型微利企业的,自办理汇算清缴当年的7月1日至次年6月30日,不得再申报享受“六税两费” 减免优惠国家税务总局政策法规库。
也就是说,以年度汇算清缴结果定资格,按“当年7月1日—次年6月30日”执行;小型微利企业年中超过指标,不影响当年已享受的六税两费减免,次年7月起按新结果执行。
例1:某企业2026年3月完成2025年度汇算清缴,判定为小型微利企业→2026年7月1日-2027年6月30日可享受六税两费减半。
例2:2026年9月企业资产总额超过5000万元,不再符合小微条件→2026年7-9月已享受的减免依然有效,不用补缴。
例3:若企业2027年3月完成2026年度汇算,判定不再属于小型微利企业→2027年7月1日起停止享受,2027年1-6月已享受部分不作调整。
举个例子:
解析:自2023年1月1日起至2027年12月31日止,对物流企业自有(包括自用和出租)或承租的大宗商品仓储设施用地,减按所属土地等级适用税额标准的50%计征城镇土地使用税。B公司已依法享受城镇土地使用税优惠政策,还可叠加享受“六税两费”减半征收优惠。
三、我公司同时申报享受“六税两费”减免优惠和重点群体、扶持自主就业退役士兵创业就业政策减免城市维护建设税、教育费附加、地方教育附加,应当按什么顺序处理?
答:纳税人自行申报享受“六税两费”减免优惠,不需额外提交资料。
01、增值税会计分录
贷:主营业务收入
根据财政部回复,月末有应交未交的增值税时,根本不需要将“进项税额”和“销项税额”作结转,
但在实务中我们平时用财务软件做账,财务软件中的明细科目(如三级科目)的余额会跨期自动滚存,导致余额越累越大。所以建议大家把进项税、销项税这些明细科目结平,剩下的差额转到专门的科目里,方便次月交税。
(1)销项税>进项税(月末要交税),分录参考如下:
1、先算出要交的税额,结转差额
借:应交税费—应交增值税(销项税额)(本月销项税)
贷:应交税费—应交增值税(进项税额)(本月可抵扣进项税)
贷:应交税费—应交增值税(转出未交增值税)(差额,就是要交的增值税)
2、把要交的税转到次月缴纳的科目
借:应交税费—转出未交增值税
贷:应交税费—未交增值税(这个钱次月申报后缴纳)
1、结转剩下的留抵税额
借:应交税费—应交增值税(销项税额)(本月所有销项税)
借:应交税费—应交增值税(转出多交增值税)(差额,就是留抵的税额)
贷:应交税费—应交增值税(进项税额)(本月所有可抵扣进项税)
2、把留抵税额转到对应科目
借:应交税费—未交增值税(这部分留到下月抵扣税费)
贷:应交税费—转出多交增值税
(3)次月交税+附加税处理
1、交上个月的增值税
直接从专 科扣款
借:应交税费—未交增值税
贷:银行存款
2、计提附加税(只有要交增值税时才做)
按照实际交的增值税算税费
借:税金及附加
贷:应交税费—应交城市维护建设税(税率7%/5%/1%,按所在地来)
贷:应交税费—应交教育费附加(固定3%)
贷:应交税费—应交地方教育费附加(固定2%)
3、缴纳附加税
借:对应的各个附加税科目
贷:银 行存款
🌟案例分析:
例:深圳A小规模企业,2026年第2季度含税销售收入为28万元,全部开具普通发票,按规定因季度不超30万免征增值税。
不含税收入=28万/(1 + 1%)=27.72
增值税=27.72*1%=0.28
会计分录:
借:应收账款 28
贷:主营业务收入 27.72
应交税费 - 应交增值税 0.28
借:应交税费 - 应交增值税 0.28
贷:其他收益(或营业外收入)0.28
例:2026年第2季度含税销售收入为38万元,全部开具普通发票,因季度超30万,缴纳1%增值税。
不含税收入=38万/(1 + 1%)=37.62
增值税=37.62*1%=0.38
会计分录:
借:应收账款 38
贷:主营业务收入 37.62
应交税费 - 应交增值税 0.38
借:应交税费 - 应交增值税 0.38
贷:银行存款 0.38
1.计算应缴/预缴的所得税,会计分录:
借:所得税费用
贷:应交税费——应交所得税
2.交纳当期应交企业所得税,会计分录:
借:应交税费——应交所得税
贷:银行存款
计提个人所得税时:
借:应付职工薪酬等科目
贷:应交税费——应交个人所得税
1.印花税可以不用计提,直接在缴纳时直接做账:
借:税金及附加——印花税
贷:银行存款
2.大公司根据权责发生制原则,可能会选择先计提印花税,再做缴纳,做账分录如下:
计算应交印花税时:
借:税金及附加
贷:应交税费——应交印花税
上交印花税时:
借:应交税费——应交印花税
贷:银行存款
1.计提时
借:税金及附加
贷:应交税费——应交城市维护建设税
应交税费——应交教育费附加
应交税费——应交地方教育费附加
2.缴纳附加时
借:应交税费——应交城市维护建设税
应交税费——应交教育费附加
应交税费——应交地方教育费附加
贷:银行存款
1.企业销售应税消费品
借:税金及附加
贷:应交税费——应交消费税
2.自产自用应税消费品
①用于在建工程:
1.计算应交房产税时
1.烟叶尚未提回时,根据有关收购凭证等作账务处理:
借:在途物资
应交税费-应交增值税(进项税额)
贷:银行存款
应交税费-烟叶税
2.烟叶提回入库时,根据收货单等凭证作账务处理:
借:库存商品
贷:在途物资
3.缴纳烟叶税时
借:应交税费——烟叶税
贷:银行存款