或许你对“数电票”这个名字还有些陌生,其实,它就是以前大家口中的“全电发票”。
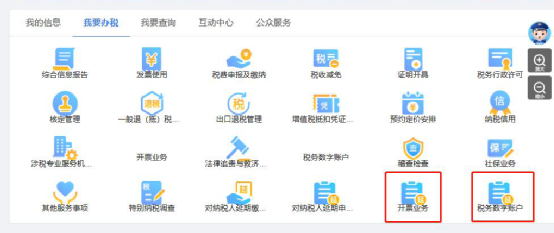
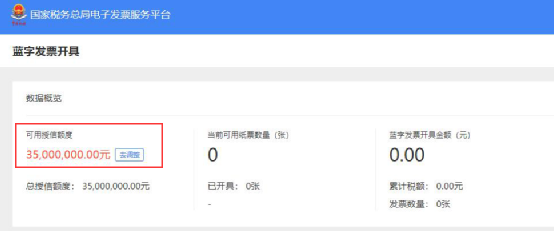
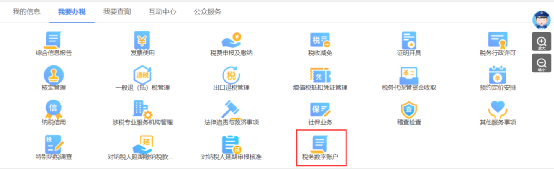
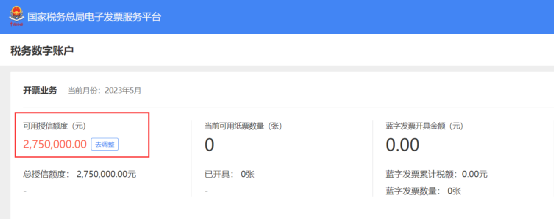
国家税务总局深圳市税务局自 2023 年 3 月 30 日起,在深圳市的部分纳税人中开展数电票试点工作。说不定,你所在的公司很快也会成为试点纳税人,抓紧时间来了解数电票开票额度的相关规定吧。 全面数字化的电子发票(以下简称“数电票”)是与纸质发票具有同等法律效力的全新发票,不以纸质形式存在、不用介质支撑、无须申请领用、发票验旧及申请增版增量。纸质发票的票面信息全面数字化,将多个票种集成归并为电子发票单一票种,数电票实行全国统一赋码、自动流转交付。 使用电子发票服务平台的纳税人为试点纳税人(以下简称“试点纳税人”)。试点纳税人通过电子发票服务平台开具发票的受票方范围已逐步扩至全国。 税务机关对试点纳税人开票实行开具金额总额度管理。开具金额总额度,是指一个自然月内,试点纳税人发票开具总金额(不含增值税)的上限额度。 税务机关依据试点纳税人的税收风险程度、纳税信用级别、实际经营情况等因素,确定初始开具金额总额度,即试点纳税人首次使用数电票时,电子发票服务平台赋予该纳税人的当月发票可开具金额上限额度。 需要注意的是,试点纳税人通过电子发票服务平台开具的数电票、纸质专票和纸质普票,以及通过增值税发票管理系统开具的纸质专票、纸质普票、增值税普通发票(卷票)、增值税电子专用发票和增值税电子普通发票,共用同一个开具金额总额度。 试点纳税人通过电子发票服务平台开具的数电票,在开具金额总额度内,没有发票开具份数和单张开票限额限制。 试点纳税人通过电子发票服务平台开具纸质专票和纸质普票时,单份发票开具金额不得超过单份最高开票限额且不得超过当月剩余可用额度,并根据实际开票金额扣除当月剩余可用额度。 剩余可用额度,也称可用授信额度,是指在一个自然月内,试点纳税人开具金额总额度扣除已使用额度。 试点纳税人通过电子发票服务平台开具的发票,在发票开具时扣除,扣除的是已实际开具发票的金额;通过增值税发票管理系统开具的发票,在发票领用时扣除,扣除的是发票领用份数与单份发票最高开票限额之积。 试点纳税人的开票员,可通过电子税务局的功能菜单依次选择【开票业务】-【蓝字发票开具】(图1),在“数据概览”下查询可用授信额度(图2)。 试点纳税人的办税员若非开票员,在电子税务局功能菜单中没有【开票业务】,则可通过【税务数字账户】(图3),在“开票业务”下查询可用授信额度(图4)。 调整开具金额总额度有三种方式,包括定期调整、临时调整或人工调整。 定期调整是指电子发票服务平台每月自动对试点纳税人开具金额总额度进行调整。 2023年6月初成为试点纳税人的A公司,初始开具金额总额度为250万元。2023年8月,根据A公司实际经营情况以及6月、7月开具金额总额度的使用情况,8月初电子发票服务平台将其开具金额总额度调整至300万元。 临时调整是指税收风险程度较低的试点纳税人开具发票金额首次达到开具金额总额度一定比例时,电子发票服务平台当月自动为其临时增加一次开具金额总额度。 2023年6月初成为试点纳税人的B公司,初始开具金额总额度为250万元。 情形一:2023年6月中旬,B公司销售额增加,至6月18日,实际已使用额度达到200万元(达到当前开具金额总额度的一定比例),电子发票服务平台自动风险扫描无问题后,为B公司临时增加开具金额总额度至300万元。 情形二:2023年6月中旬,B公司销售额增加,至6月18日,实际已使用额度达到190万元,未触发系统临时调整。6月19日,C公司因经营需要,需开具1份金额为70万元的数电票,在填写发票信息时,因累计金额达到260万元(达到当前开具金额总额度的一定比例),电子发票服务平台自动风险扫描无问题后,为B公司临时增加开具金额总额度至300万元。 人工调整是指试点纳税人因实际经营情况发生变化申请调整开具金额总额度,主管税务机关依法依规审核未发现异常的,应为纳税人调整开具金额总额度。 2023年6月初成为试点纳税人的C公司,初始开具金额总额度为250万元。6月中旬销售额增加,电子发票服务平台为C公司临时调增开具金额总额度至300万元,但仍无法满足C公司本月开票需求。C公司根据实际经营情况,向主管税务机关申请调增开具金额总额度至400万元,主管税务机关依法依规审核未发现异常后,相应调增C公司开具金额总额度。 也就是说,授信额度调整申请的前置条件是:当现有额度不足,且系统自动发起的动态授信无法满足需求。 纳税人经实名验证后,可通过电子税务局的功能菜单依次选择【税务数字账户】-【授信额度调整申请】,在“业务办理”下(图5),通过补充提供购销合同、固定资产清单及其他材料,向税务机关申请调整授信额度。