开票人为“管理员”,发票必须退回?明确!2023年起,发票开具都按这个来!
提醒:开票人为“管理员”,发票必须退回?明确!2023年起,发票开具都按这个来!
近日,有粉丝留言:给某客户开了12张发票,全部被退回,理由竟是开票人是管理员。
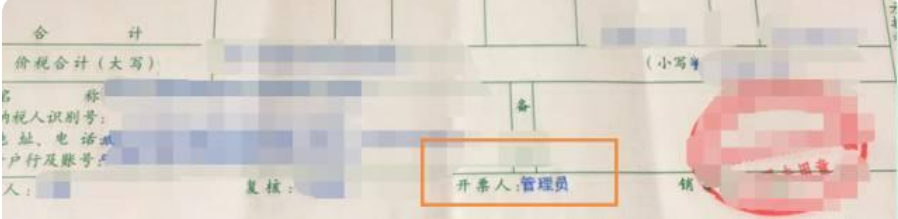
一下子要作废重开这么多的发票,会计都快急哭了。
那么,问题来了!开票人能不能是“管理员”?要不要退回重开?
01 开票人不能是“管理员”?
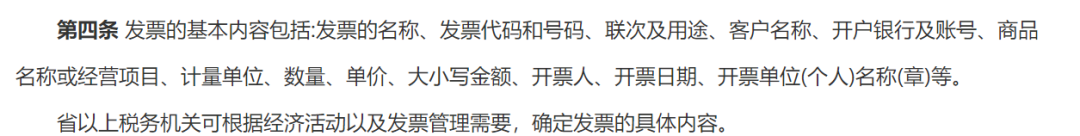
我们先来看看税法上的规定:
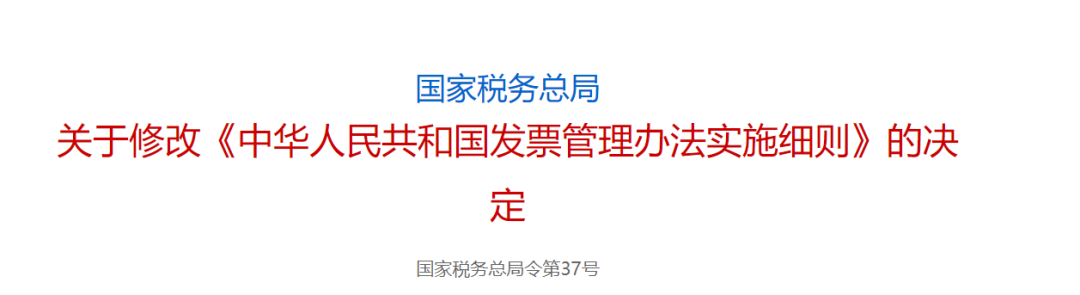
文件中规定,发票的基本内容包括开票人。

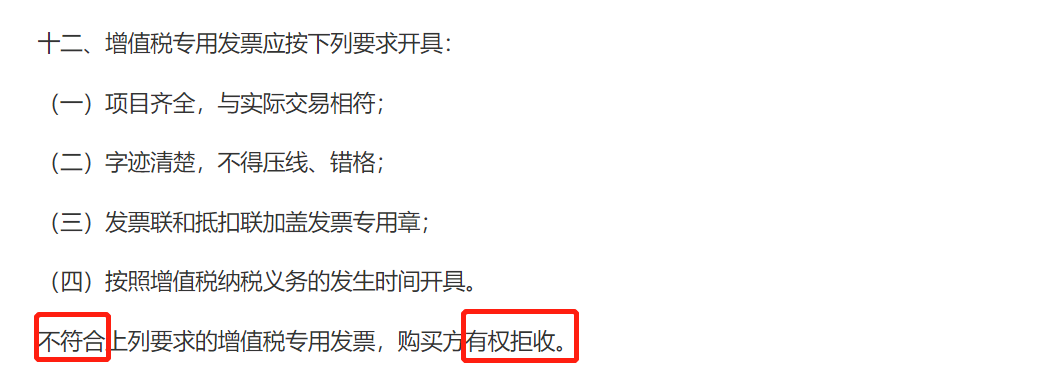
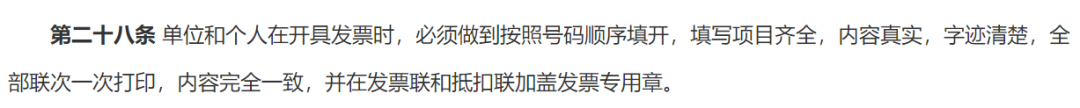
同时,该文件第二十八条规定,发票填写内容要齐全、真实。

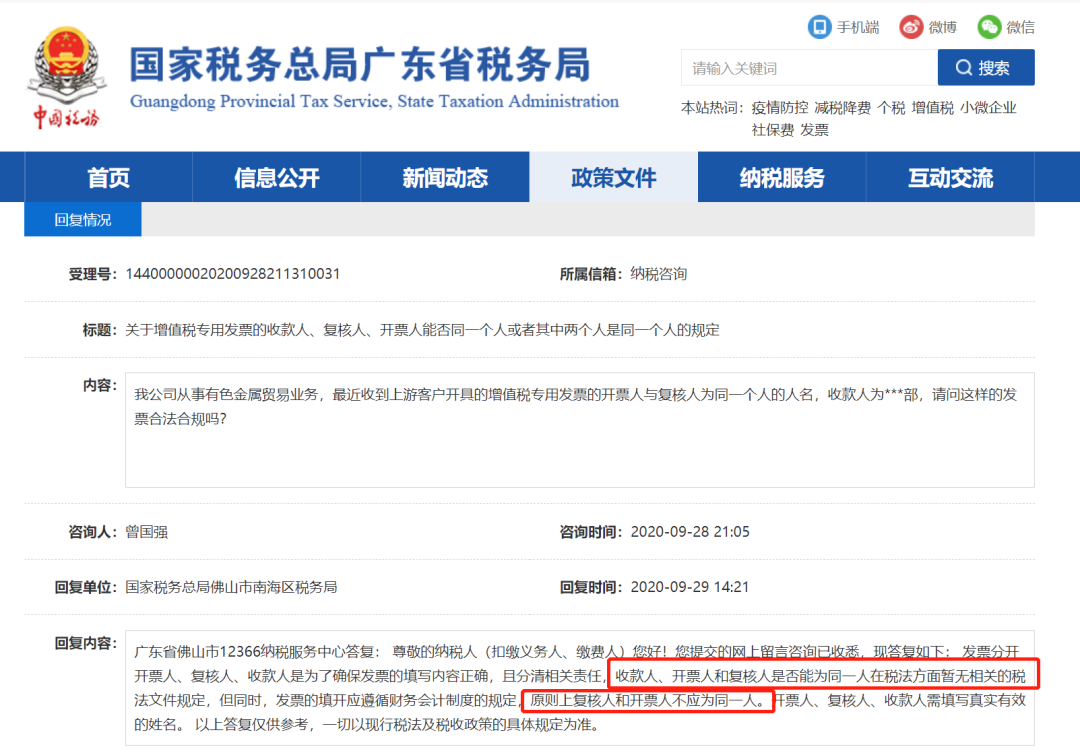
02 开票人和复核人为同一人可以吗?
近日,广东省税务局对这一问题进行了明确的答复。
03 全电发票和传统电子发票有什么区别?
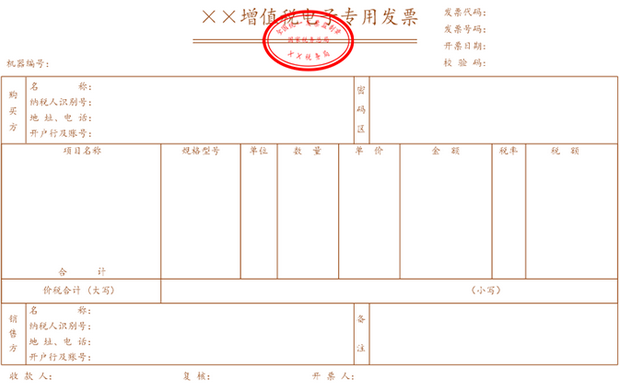
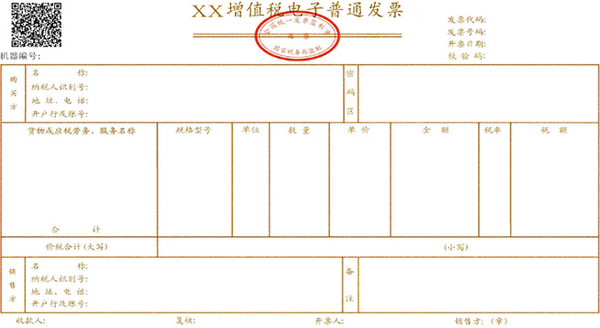
一、传统电子发票(即纸电发票)的样式
增值税电子专用发票
增值税电子普通发票
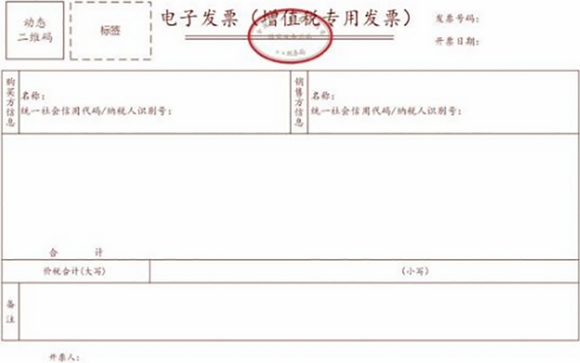
二、全电发票样式
两者的主要区别:
一、票面样式显著不同
全电发票版式全面简化,重新设计了票面要素,简化购买方、销售方信息,仅需填写纳税人识别号和纳税人名称;联次全面简化,全票无联次;彻底取消了收款人和复核人栏,会计无需纠结。
二、管理方式不同
1、对于全电发票,纳税人开业后,无需使用税控专用设备,无需办理发票票种核定,无需领用全电发票,系统自动赋予开具额度,并根据纳税人行为,动态调整开具金额总额度,实现开业即可开票。
2、对于传统的电子发票(以下简称“纸电发票”),纳税人开业后,需先申领税控专用设备并进行票种核定,发票数量和票面限额管理同纸质发票一样,纳税人需要依申请才能对发票增版增量,是纸质发票管理模式下的电子化。
三、发票交付手段不同
1、全电发票开具后,发票数据文件自动发送至开票方和受票方的税务数字账户,便利交付入账,减少人工收发。同时,依托电子发票服务平台税务数字账户,纳税人可对各类发票数据进行自动归集,发票数据使用更高效便捷。
2、“纸电”发票开具后,需要通过发票版式文件进行交付。即开票方将发票版式文件通过邮件、短信等方式交付给受票方;受票方人工下载后,仍需对发票的版式文件进行归集、整理、入账等操作。
04 会计收到这12种发票不能报销! 一律退回!
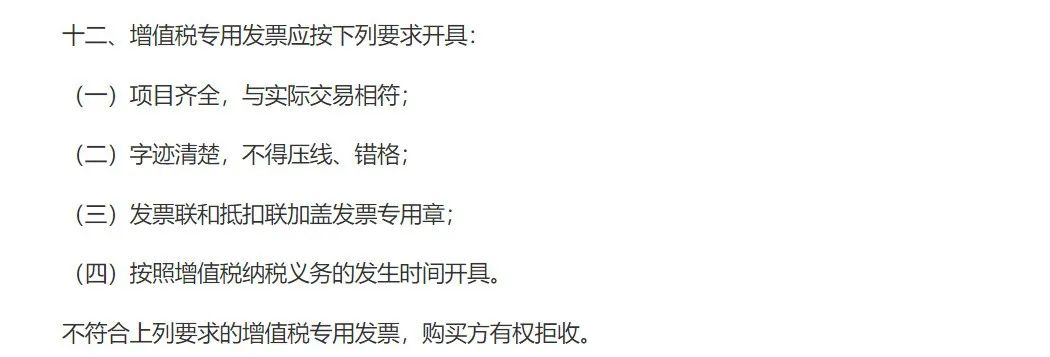
开票人和复核人为同一人的发票,无需退回。但是,注意了!会计收到这10种发票不能报销,必须退回!
01 没有交易,完全虚开的发票
这个地球人应该都知道吧,严重虚开的还涉嫌犯罪!
02 有交易,但发票开具与实际不符
比如买的是礼品,但开具的却是办公用品,这种也属于虚开发票,不能报销。
03 项目名称为“办公用品”的
注意办公用品的发票必须明细到具体的种类,只开具“办公用品”,不合规!
04 发票附带清单不是从税控系统中打印出来的
收到的增值税专用发票,带有清单,但是清单不是从防伪税控系统开具打印出来的,这种发票不符合规定,不能报销。
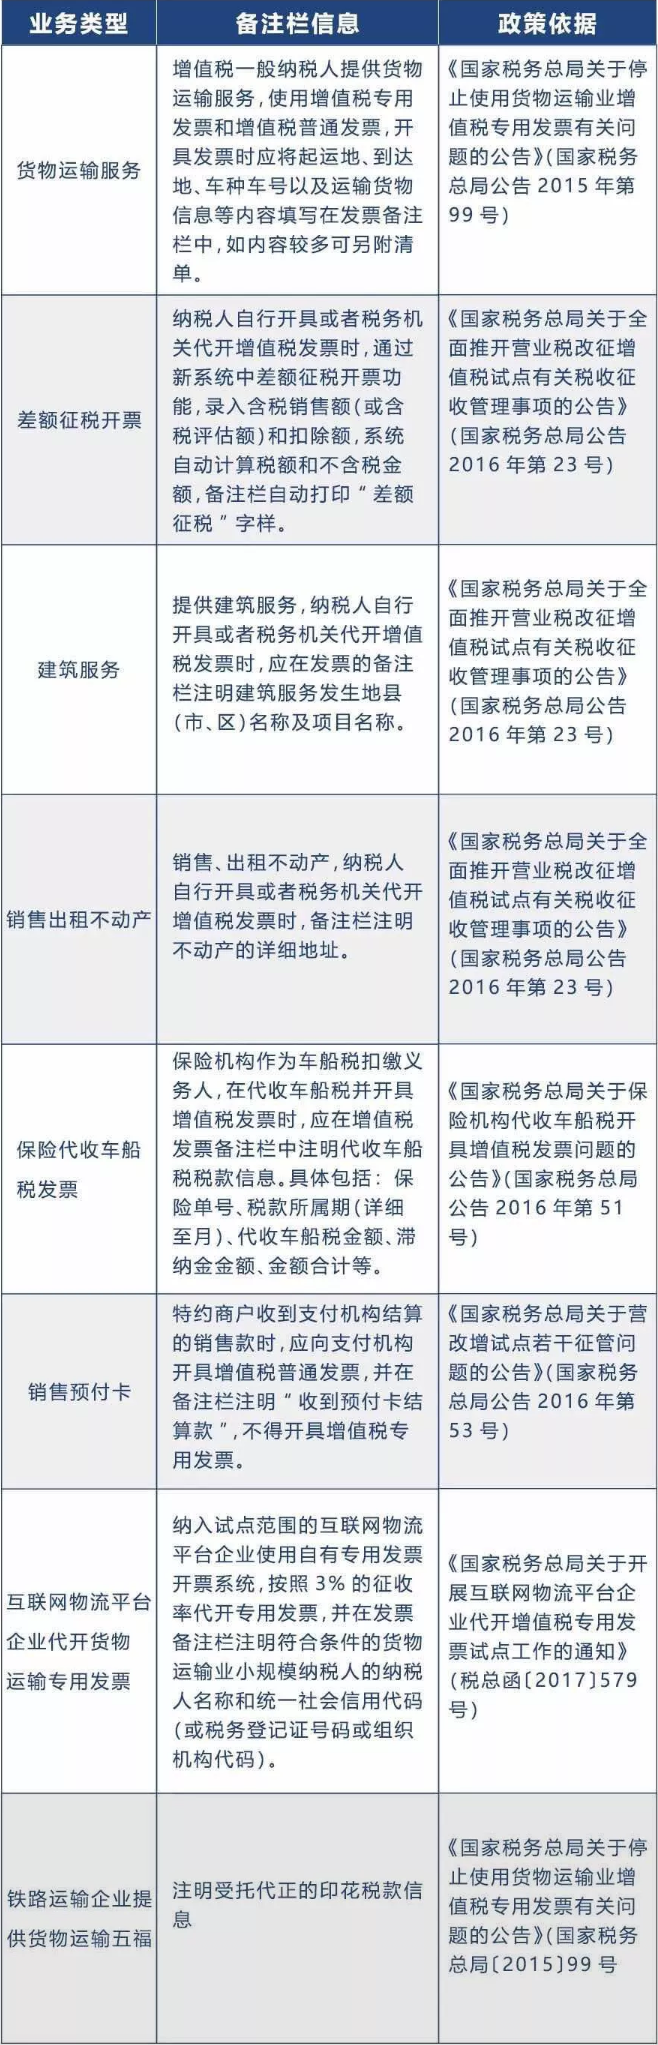
05 发票“备注栏”填写不符合规定
以下信息为备注栏必备信息,备注栏缺失的,退回重开!
06 普通发票没有纳税人识别号的
纸质的普通发票虽然不用勾选确认,但是纳税人识别号一定要填写,否则不能报销。
07 没有加盖发票专用章
按照规定,发票上只能盖发票专用章,加盖了公章、法人章、财务章、合同章等的发票,不能报销。
注意:
通过增值税电子发票公共服务平台开具的增值税电子普通发票、增值税电子专用发票,采用电子签名,不用再加盖发票专用章
08 成品油发票左上角没有“成品油”这三个字的,不能报销。
成品油增值税专用发票、增值税普通发票、增值税电子普通发票左上角没有打印“成品油”字样,说明发票不是通过增值税发票管理新系统中成品油发票开具模块开具的,不能报销!
09 成品油发票“单位栏”填写错误
成品油发票“单位”栏应选择“吨”或“升”,填写其他单位的,不能报销。
10 适用税率选择错误的
比如销售货物,却把税率选为6%,这属于不合规发票,退回重开。
11、发票盖章不规范
12、发票备注栏填写项目不全
备注栏必备信息,备注栏缺失的,退回重开!
06 今天起,开发票就按这个来!
发票开具样本↓↓↓
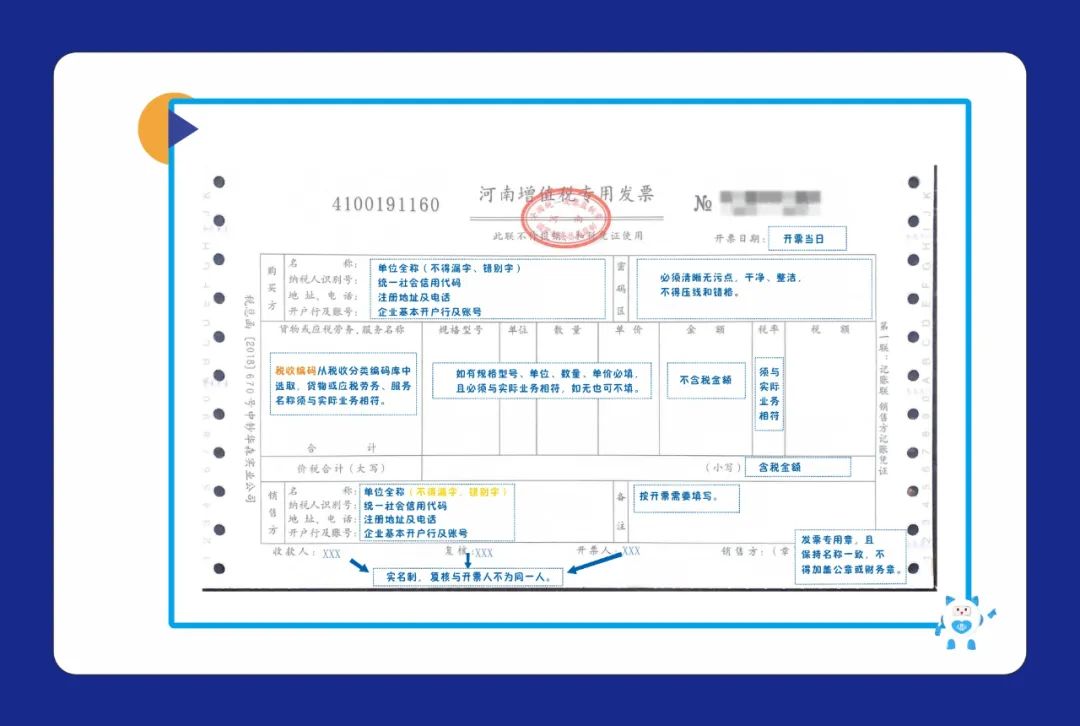
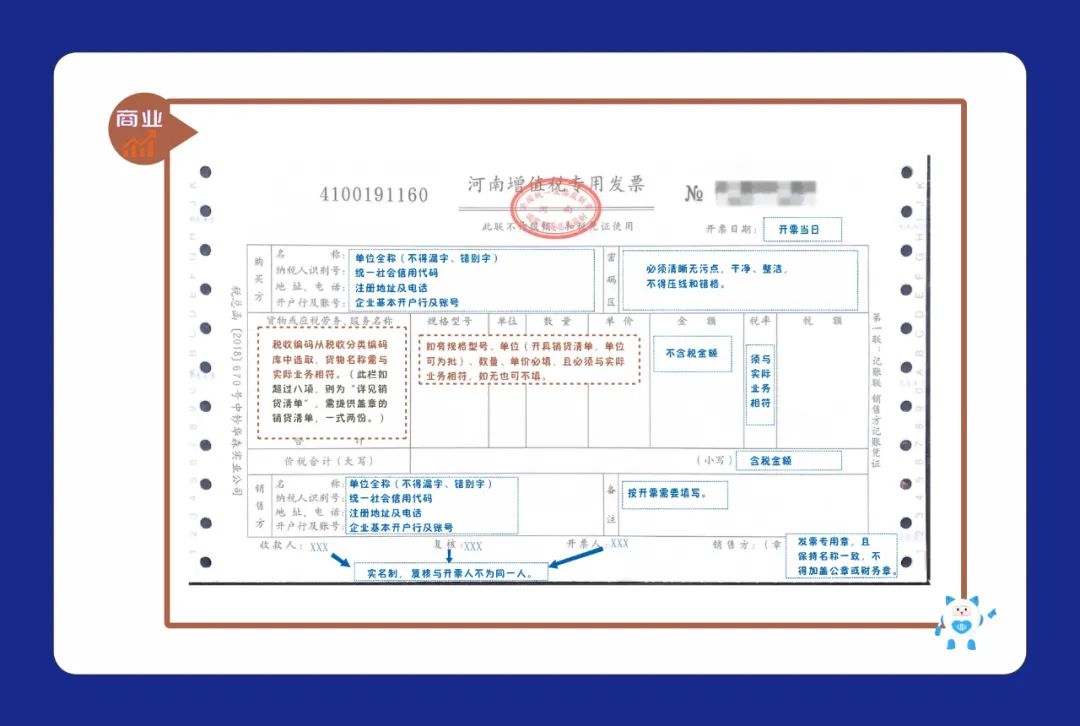
商业发票开具样本↓↓↓
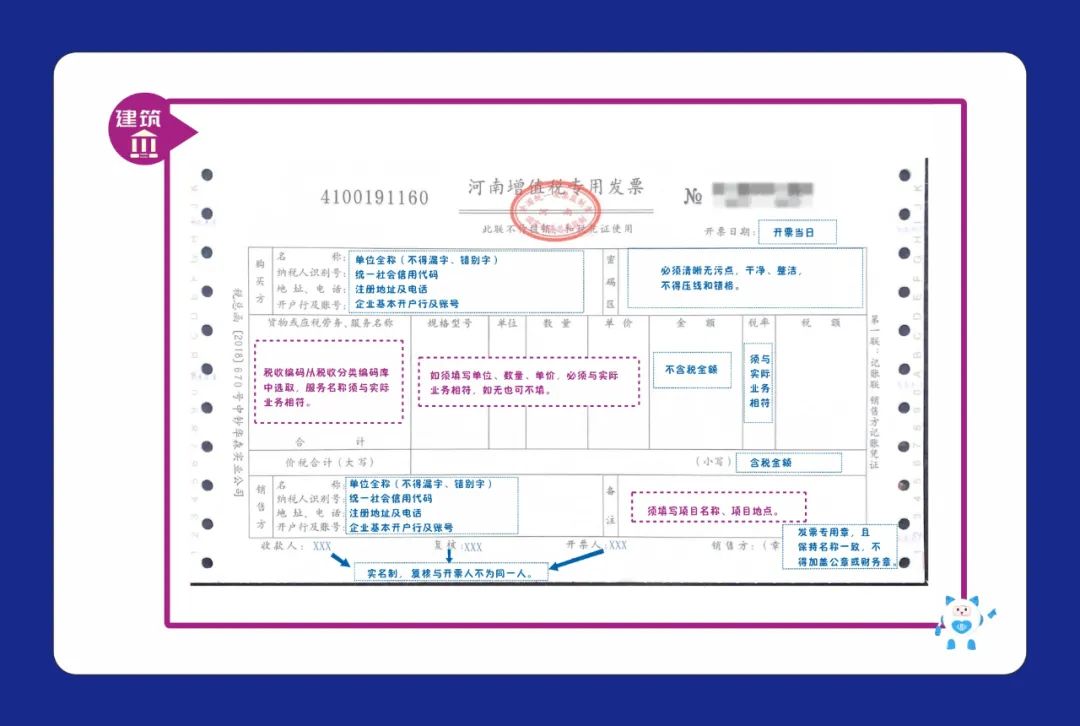
建筑发票开具样本↓↓↓
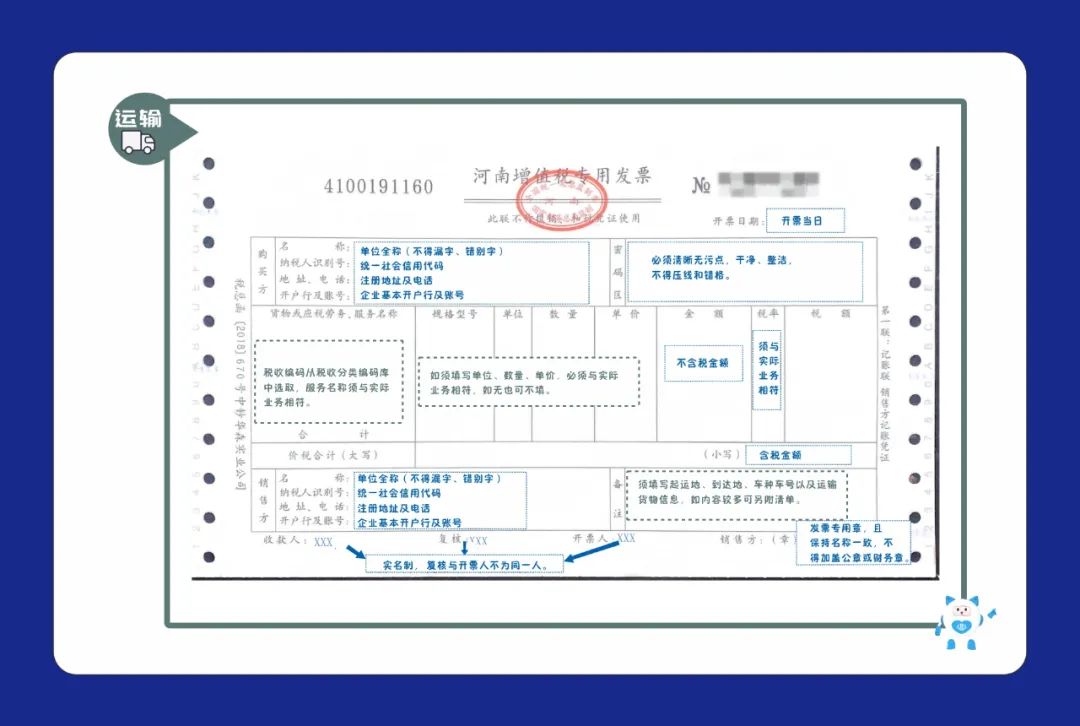
运输发票开具样本↓↓↓
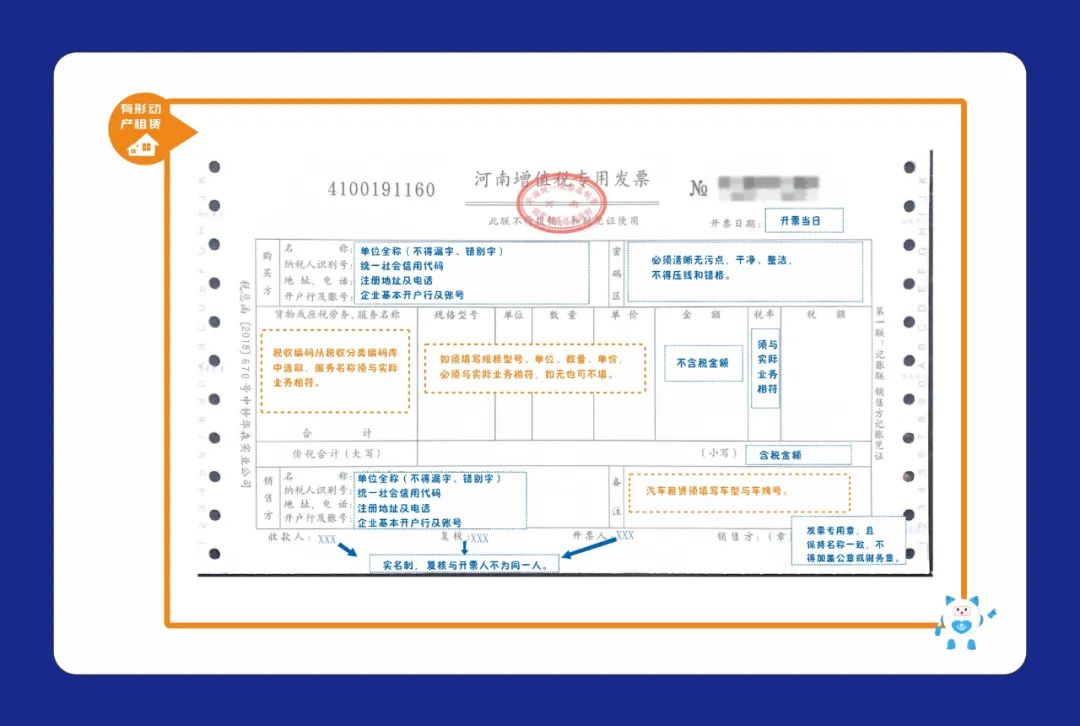
有形动产租赁发票开具样本↓↓↓
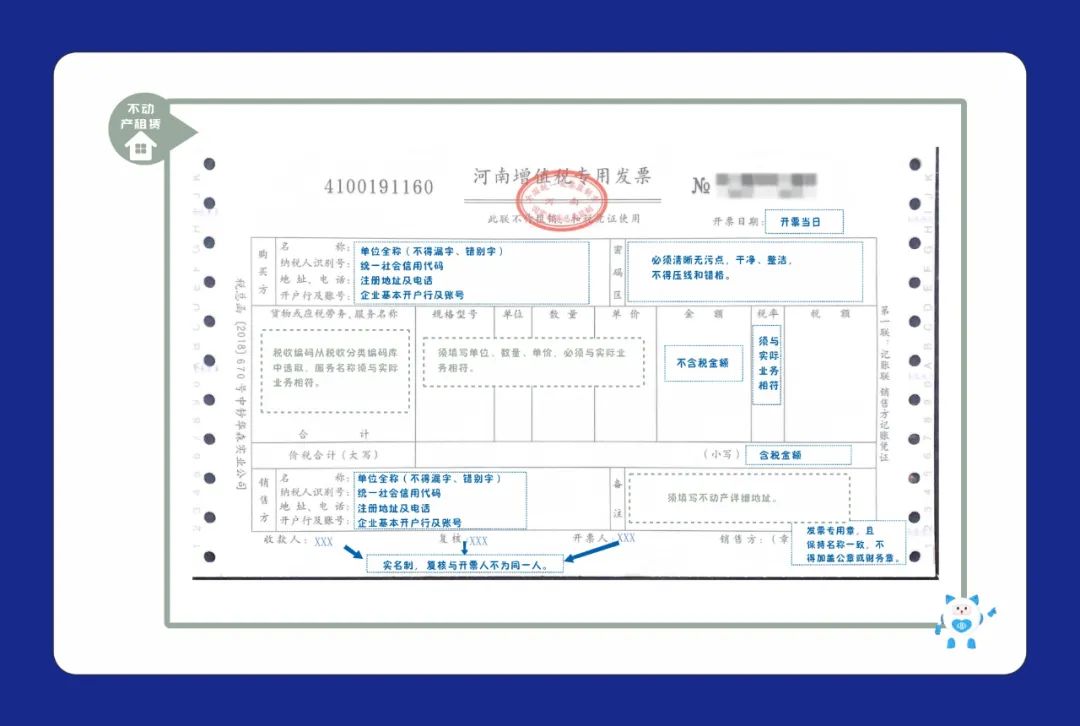
不动产租赁发票开具样本↓↓↓
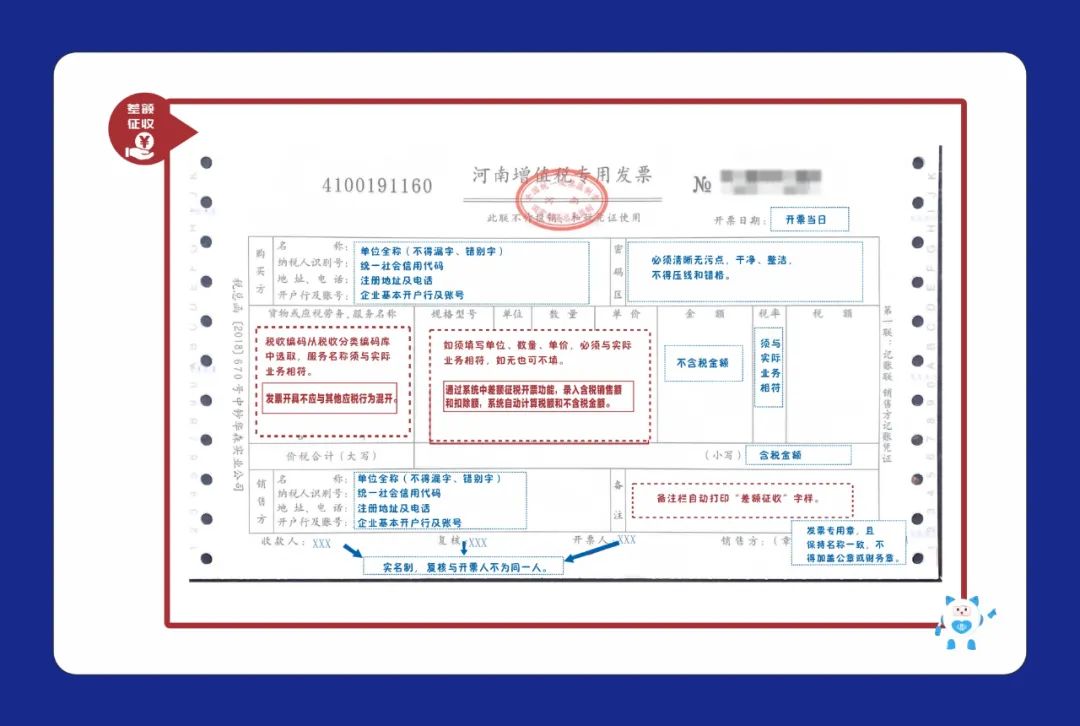
差额征收发票开具样本↓↓↓