自产/外购葡萄酿红酒,税务处理大不同
金秋九月,宁夏贺兰山东麓百万亩酿酒葡萄进入集中采摘期,各大酒庄葡萄园采收繁忙,酿造车间开足马力投入生产。随着产区影响力持续扩大,原料采购渠道日趋多元,涉税处理的复杂度随之攀升。实务中,酿酒葡萄原料来源不同,主要有自有基地自产、国内市场外购、境外进口原汁原酒三种模式。
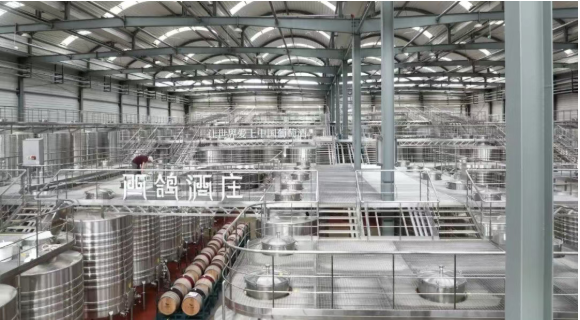
图为西鸽酒庄葡萄酒生产酿造车间。
部分酒庄采取“自主种植、自行采收、自产自用”全链条经营模式,依托自有标准化葡萄园实现酿酒葡萄自给,采收的葡萄直接移送至本企业用于葡萄酒酿造。
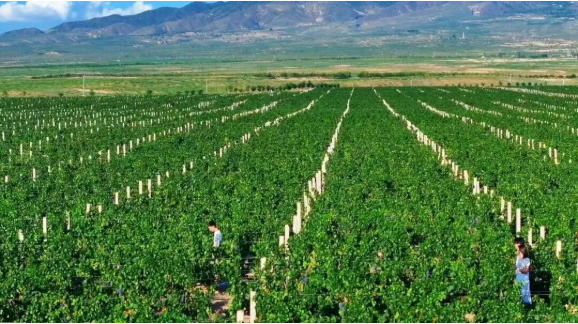
图为红寺堡区酿酒葡萄种植基地。
A公司将自有基地种植的葡萄用于葡萄酒酿造,并将相应的核算成本作为增值税进项税额进行抵扣,并填报在增值税纳税申报表“进项税额”栏次。税务部门在风险核查时发现,企业生产葡萄酒的原料来自自有种植基地,没有农产品购进交易,不适用农产品进项税额核定扣除规则,不存在进项税额抵扣问题。
国家税务总局吴忠市税务局葡萄酒产业专属涉税服务团队成员屈小燕告诉记者,根据增值税、消费税相关规定,企业自有种植基地产出的葡萄,内部移送连续生产应税葡萄酒,属于企业内部生产流转,无须视同销售,不缴纳增值税和消费税。同时,由于企业不存在农产品购进交易,不涉及进项税额抵扣。也就是说,企业只需在成品葡萄酒对外销售取得应税收入时,按规定申报缴纳增值税和消费税即可。
吴忠市税务局党委书记、局长孙晓军发现,不少企业刚刚涉足葡萄酒行业,财务团队对行业相关税收政策掌握不透彻,甚至对基础的税收政策出现理解错误。建议葡萄酒企业财务人员加强税收政策学习,吃透葡萄酒产业涉及的增值税、消费税相关规定,建立原料内部流转台账,完整记录葡萄园种植、采收、原料移送酿造全流程数据,明确自有葡萄内部移送、成品销售等关键节点的税务处理要求。
自有葡萄园产能有限时,向本地农户、农业合作社、种植企业采购酿酒葡萄,是行业补充原料的主要方式。
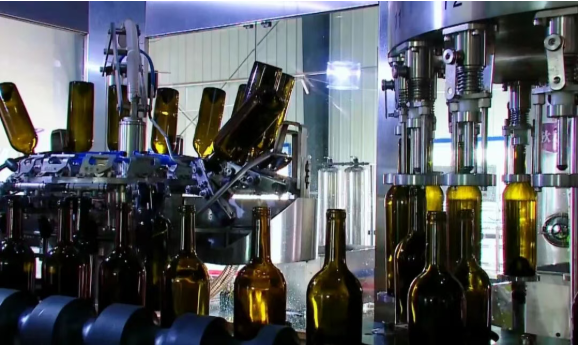
图为红寺堡酒庄葡萄酒自动化灌装生产线。
“外购葡萄业务的风险,主要体现在业务真实性与发票管理两大环节。”屈小燕介绍,由于农产品采购交易零散、供货主体多元,部分新建酒庄容易出现台账缺失、凭证管理混乱等问题。比如,税务部门核查发现,B公司在外购葡萄时,开具的农产品收购发票不规范、业务佐证资料不全,无法证明业务真实性,存在税务风险。
屈小燕提醒,酒庄投产之初,就应建立采购台账,逐笔登记采购数量、单价、供货主体、交易凭证、物流信息,严格落实合同、资金、发票、货物“四流合一”,做到每一笔采购有据可查,提前规避虚开发票等重大涉税风险。
值得注意的是,根据《财政部国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38号)、《宁夏回族自治区国家税务局 宁夏回族自治区财政厅关于在部分行业试行农产品增值税进项税额核定扣除办法相关问题的通知》(宁国税发〔2012〕123号)规定,只要是从事葡萄酒生产的增值税一般纳税人,在购进葡萄用于酿酒生产时,均纳入农产品进项税额核定扣除试点,企业不再凭收购发票、销售发票直接计算抵扣进项,而是按照投入产出法,核算当期可抵扣进项税额。
吴忠市税务局葡萄酒产业专属涉税服务团队成员吴冬梅告诉记者,只要酒庄发生真实对外采购行为,符合核定扣除政策适用条件,不能凭票直接抵扣,必须核定扣除进项税额。比如,C公司拥有3万余亩标准化葡萄园,企业设立独立核算的种植公司、葡萄酒生产公司、酒类销售公司,3家企业独立运营、自负盈亏。葡萄酒生产公司所有用于酿酒的葡萄,均向关联种植公司采购,严格遵循独立交易原则进行资金结算并开具发票。葡萄酒生产公司应按照财税〔2012〕38号文件规定,核定并抵扣进项税额。
为优化酒体风味,部分酒庄会采购进口葡萄原汁、葡萄原酒作为调配原料。进口原料业务的税务处理,与国内农产品外购模式存在明显差异。
吴冬梅分析,葡萄原汁、葡萄原酒不属于初级农产品,所以在增值税方面,酒庄进口这类葡萄原料时,凭海关进口增值税专用缴款书上注明的税额直接抵扣进项税额,不适用农产品进项税额核定扣除政策。
在消费税方面,按照消费税相关规定,企业将进口葡萄原汁、外购已税葡萄酒连续生产应税葡萄酒对外销售,可按照当期实际生产领用数量,计算扣除已经缴纳的消费税税款。实务中,部分企业直接按照海关进口消费税专用缴款书,全额一次性抵扣消费税,忽略“生产领用”这一核心前提,容易提前超额抵减消费税,导致当期少缴消费税。
吴冬梅告诉记者,企业将购进环节已缴纳的消费税直接申报抵扣,未区分原料是否投入生产,会导致大量进口原料形成库存但税款已全额抵减,还可能存在台账缺失、原料改变用途未作消费税转出、后期重复抵扣等隐患。建议酒庄在进口葡萄原汁、葡萄原酒后建立领用台账,记录每次的投料数量与时间,在进口原料消费税抵扣时,按照实际投料数量分期扣除,确保税务合规。
本文刊发于2026年9月11日《中国税务报》B3版,原文有删改。