BVI CRS 2.0 落地:红筹架构三层“穿透”的时代来了
继开曼落地CRS 2.0新规后,英属维尔京群岛(BVI)于2026年4月21日由当地国际税务局(BVI ITA)发布新版CRS实操指引,新规自2026年1月1日正式生效,全面对标OECD发布的CRS 2.0修订规则。
在中资跨境布局体系里,BVI是红筹VIE控股平台、高净值家族SPV、跨境投融资中间主体的常用注册地,应用普及度远超多数离岸属地。此番规则升级跳出过往仅小幅完善申报细则的常规改动,在数字资产纳入申报、受益所有人穿透核查、机构常态化合规审查等方面落地硬性条款,国内出海企业与持有BVI主体的自然人,需要直面离岸架构透明度全面提升带来的合规调查。
BVI、开曼同为英国海外领地,均受OECD监管约束、履行CRS涉税信息自动交换义务,但依托两地产业定位差异,监管落地方向各有侧重:
1. 市场与监管导向
开曼依托成熟上市制度与境外交易所准入规则,聚集大量基金、港股美股上市主体,监管侧重上市与基金主体申报;BVI多用于搭建红筹持股夹层,监管聚焦控股SPV的实控人穿透披露。
2. 日常合规要求
BVI自2025年4月新增强制附加信息申报,RFI需填报19项问卷、NRFI仅2项,开曼暂无同类强制要求;两地违规最高罚金均为10万美元,BVI流程管控更细化。
3. 申报时间
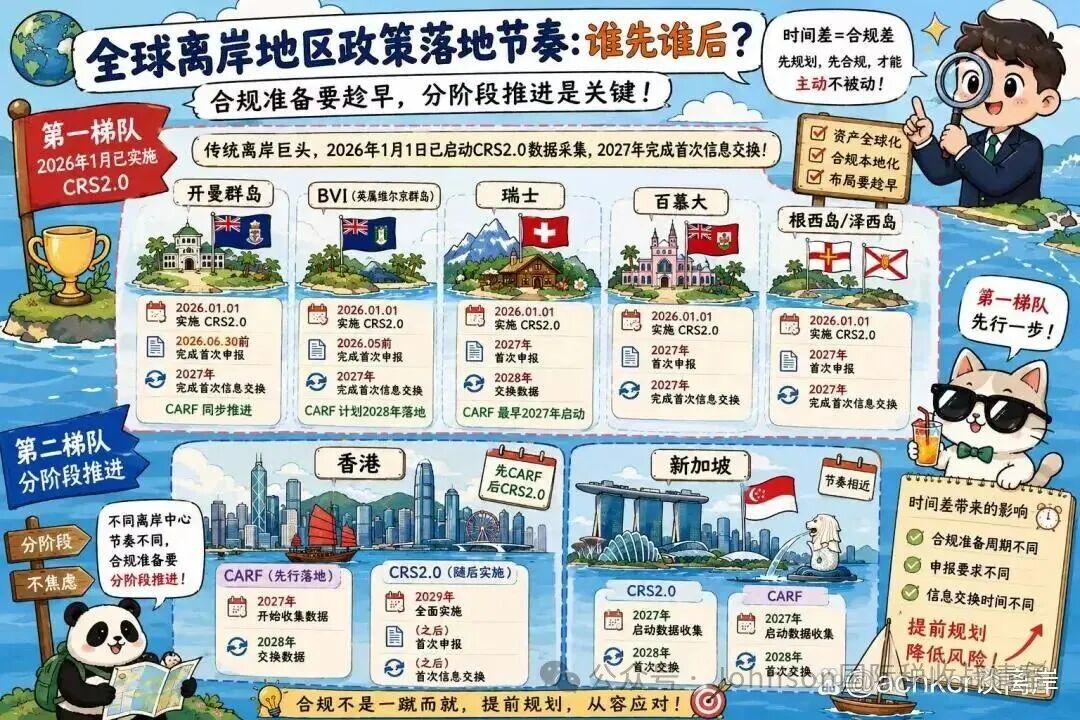
二者CRS2.0均2026.1.1生效、2027年首报;BVI沿用4月注册、5月报年报的原有周期,开曼申报节点整体前移。2026年为双重合规过渡期,既要按旧标准申报2025年度数据,又需以新规采集2026年账户信息,两套合规周期并行管理。
BVI CRS2.0核心九大精简变化
1. 扩围存款机构:电子货币服务商、CBDC托管机构纳入存款机构,相关金融科技、钱包企业需重新判定机构属性。
2. 数字资产纳入存款账户:SEMP电子货币、央行数字货币账户统一算作存款账户,BVI名下稳定币、CBDC托管钱包正式进入申报范围。
3. 加密衍生品纳入监管:通过基金、衍生品间接配置加密资产需报送信息,与2028年落地的CARF规则形成互补。
4. 央行豁免收紧:央行代为个人、企业持有CBDC不再自动豁免CRS申报,无永久免税主体。
5. 尽调由收集变核验:金融机构不能只收集客户自证材料,必须核验真实性,虚假模板申报不再合规。
6. 申报字段精细化:新增实控人角色、账户属性等填报项,监管可完整穿透还原持股链条。
7. 增设两类豁免小额电子账户:限额内、仅转账无法储值的SEMP账户可豁免申报,边界认定从严。
8. 强制附加信息年报:RFI、NRFI每年按要求填报附加问卷,申报结果直接影响机构监管评级。
9. 异地金融机构双重报备:注册在BVI、实际税务属地在境外的金融机构,须在BVIFARS注册备案,面临两地合规管控。
开曼-BVI-香港三层红筹:CRS跨辖区交叉穿透已成常态
国内主流红筹多采用“开曼上市主体—BVI控股SPV—香港运营公司—内地实体”架构,三地CRS落地进度不一,形成“三明治”交叉监管格局。开曼、BVI率先落地CRS2.0,香港相关修订法案尚在立法进程中,预计2028年前后落地新规。
信息三层穿透。 香港层:香港控股公司若被识别为“消极非金融机构”,金融机构穿透至BVI公司并最终追至中国实际控制人,信息通过香港交换至内地。 BVI层:BVI控股公司及其账户按CRS 2.0报告,ITA将信息交换至控制人的税务居民地(通常为中国内地)。开曼层:开曼上市主体及其账户(员工股权激励、基石投资者等)按CRS 2.0报告,同样交换至内地。同一实际控制人的同一资产,可能通过三个渠道被同时报告。 税务机关交叉比对,可精确还原架构全貌。
同一控制人的跨境资产信息从三条渠道汇总至国内,大数据交叉比对极易暴露数据矛盾。同时,多层消极非金融机构带来叠加穿透风险、新旧CRS数据口径差异、双重税务居民选择性避报路径关闭等现实隐患。
中资BVI主体十大实操合规风险
1. 消极非金融机构强制穿透实控:被动收入或资产占比超50%即穿透披露25%以上持股人,隐名代持、外籍名义股东架构可通过资金流向锁定实际控制人。
2. 代持人、代名人的股权代持架构失效:遵循实质重于形式,实际掌控资金、人事、收益的境内自然人,不会因股权代持规避实控人认定。
3. 间接加密资产全部纳入申报:基金、衍生品持仓加密资产需上报,2028年CARF落地后现货加密资产同步监管。
4. 零申报(NIL)属于法定义务:无应税账户也必须按期零申报,漏报处罚等同于实质性违规。
5. 附加信息表影响风控评级:问卷填报瑕疵将上调机构风险等级,触发专项核查。
6. 异地金融机构双重合规:BVI注册、港新/内地实际运营的金融主体,需在两地完成注册与信息披露,数据交叉核验。
7. 违规处罚力度严苛:严重违规最高罚金10万美元、5年监禁,持续逾期按每日50美元累计罚款。
8. OECD评级倒逼从严稽查:BVI此前OECD合规评级偏低,2026-2027年税务核查与处罚全面收紧。
9. 数字业务易错判机构属性:涉足电子钱包、数字货币托管大概率被划为存款机构,误判将引发漏报处罚。
10. 2026多申报节点集中踩线风险:注册、年报、附加报表三期申报密集,任意逾期直接产生罚金、上调风控等级。
全球离岸税务透明化是不可逆趋势,开曼与BVI落地CRS2.0、未来CARF落地,依托离岸架构隐匿资产、规避涉税披露的空间持续收窄。开曼-BVI-香港三地信息交叉交换,红筹架构数据全方位归集至国内税务机关。2026年是存量BVI架构优化窗口期,主动梳理资产、落地合规才是跨境财富稳妥保障。