公司只有法人一人,不发工资,不交社保,零申报个税,违法吗?税局明确了!
公司可以只有一个人吗?
可以不给法定代表人发工资缴纳社保?
零申报个税会不会有问题?
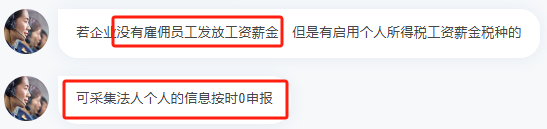
(1)工资支出为0
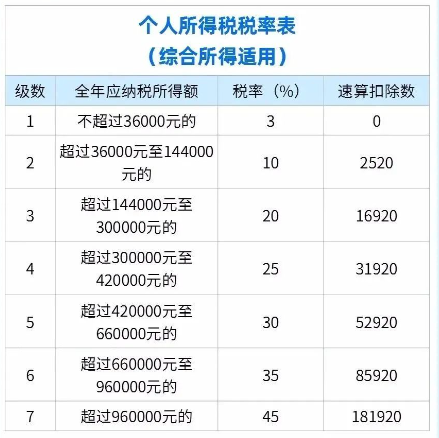
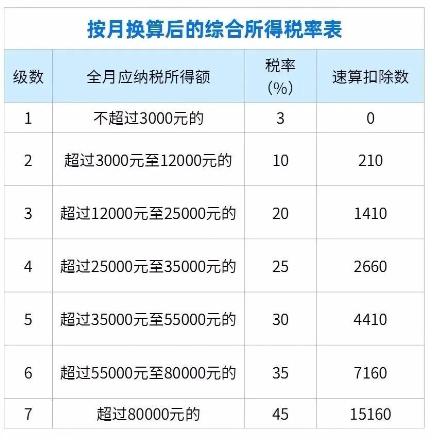
(2)个人所得税应纳税所得额长期为0
公司不做税务申报或长期零申报有什么影响?
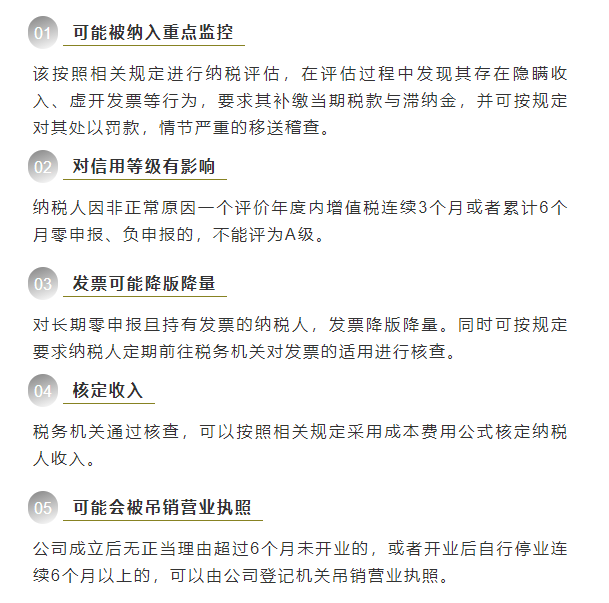
但是如果长时间不做税务申报,会导致企业的纳税信用等级降底,限制企业后期正常业务,不允许企业贷款,甚至罚款,拉入税务黑名单等。
长期零申报的后果有哪些?
近日,深圳市市场监督管理局发布关于长期停业未经营公司营业执照的公告。
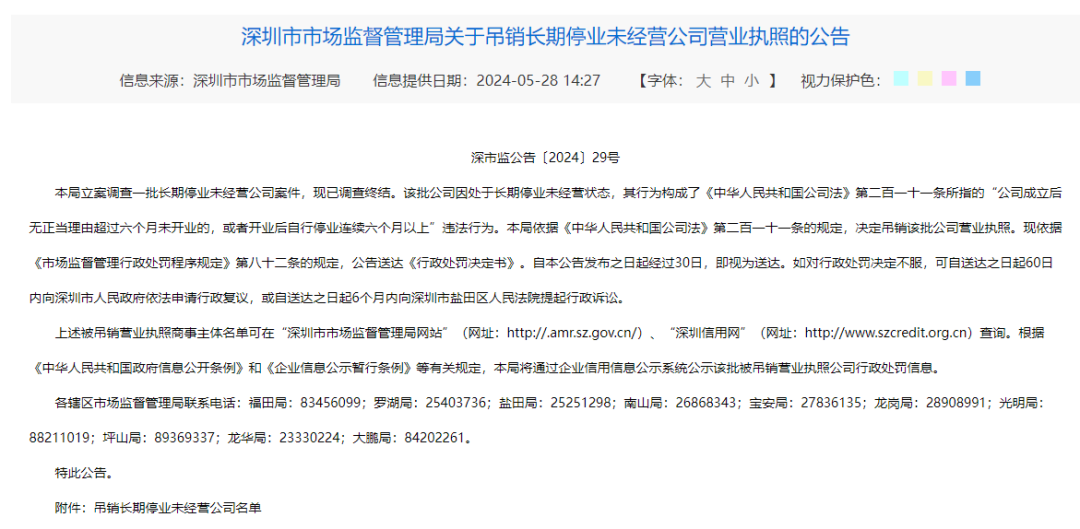
公告显示此次一共注销70521家长期停业未经营公司营业执照,该批公司因处于长期停业未经营状态,其行为构成了《中华人民共和国公司法》第二百一十一条所指的“公司成立后无正当理由超过六个月未开业的,或者开业后自行停业连续六个月以上”违法行为。
如果企业注册后,由于各种原因不打算经营,可以考虑走注销程序,要么按时正确申报,自己不懂的建议找个代理记账公司帮忙。
工资为零,单位只缴纳社保个税如何处理?
1、员工工资真实为零
企业只承担缴纳的社保费用中由企业承担的部分,应由员工个人承担的社保部分,个人需要以现金形式交给企业,或者从后期工资里扣除,这是真正意义上的零工资。
假设:该企业当月为该员工缴纳社保1361.53元,其应由个人承担部分为361.53元,需要员工当月将对应的现金交给企业,则当月该员工的工资为零元。会计处理如下:
1)计提该员工应由企业承担的社保
借:管理费用-社保 1000元(企业承担社保)
贷:应付职工薪酬-社保 1000元(企业承担社保)
2)企业缴纳该员工的社保
借:应付职工薪酬-社保 1000元(企业承担社保)
其他应收款-员工 361.53元(个人承担社保)
贷:银行存款 1361.53元
3)员工缴纳个人承担的社保对应的现金
借:库存现金 361.53元
贷:其他应收款--员工 361.53元(个人承担社保)
我们关注到,员工应承担的361.53元的社保,并不需要通过“应付职工薪酬”科目核算,不计入企业费用。
4)个税申报
次月申报该员工个税时,其“累计收入”为企业上月为其申报的收入数,如果员工是第一个月入职,则其”累计收入“为零。
2、员工工资实际不为零
企业承担社保,不仅仅承担缴纳的社保中由企业承担的部分,应由员工个人承担的社保部分,企业也不再收取现金或者在后期扣发,而是由企业全额缴纳。
假设:该企业当月为该员工缴纳社保1361.53元,其应由个人承担部分为361.53元,但其个人应承担部分由企业承担,实则当月该员工的工资为361.53元,而不是零元。我们通过会计分录分析可以更明了清晰:
1)计提该员工应由企业承担的社保
借:管理费用-社保 1000元(企业承担社保)
贷:应付职工薪酬-社保 1000元(企业承担社保)
2)企业缴纳该员工社保的会计分录
借:应付职工薪酬-社保 1000元(企业承担社保)
应付职工薪酬-工资薪金 361.53元(个人承担社保)
贷:银行存款 1361.53元
3)企业负担该员工社保,实则是企业将该员工应承担的社保金额直接作为工资金额,直接扣除,应作如下会计分录
借:管理费用-工资薪金 361.53元
贷:应付职工薪酬-工资薪金 361.53元(个人承担社保)
通过以上会计分录可以看出,该员工当月工资薪金应为361.53元,只不过扣除361.53元应由个人承担的社保金额后,实发为零,造成其当月工资为零的假象。
因此,企业在为该员工进行工资薪金所得个人所得税扣缴申报时,其“累计收入”为企业“上月为其申报的收入数+361.53元”;如果员工是第一个月入职,则其”累计收入“为361.53元。
3、延伸解析
某些企业因为经营原因,数月不发工资,但正常申报缴纳社保。这种情况下,每月申报纳税时,应如何进行个税申报?
假设:企业某员工每月工资8000元,因特殊原因,企业平常不发放其工资,只是每月为其缴纳社保3000元,其应由个人承担部分为950元。企业会在年末将工资扣除累计缴纳的社保后,一次性发放给该员工。
这种情况下,该企业每月为该员工申报工资薪金所得个税时,应按照每月工资950元为其申报纳税,而不是零元工资。我们通过会计分录分析如下:
1)员工工资为8000元,会计应计提工资
借:管理费用-工资薪金 8000元
贷:应付职工薪酬-工资薪金 8000元
2)计提该员工应由企业承担的社保
借:管理费用--社保 2050元(企业承担社保)
贷:应付职工薪酬--社保 2050元(企业承担社保)
3)缴纳社保
借:应付职工薪酬-工资薪金 950(个人承担社保)
应付职工薪酬-社保 2050(企业承担社保)
贷:银行存款 3000元
通过以上会计分录,我们可以看到,企业缴纳该员工社保后,虽然没有为该员工发放现金工资,但企业应支付给该员工的工资薪金余额已经变为7050元,说明该员工应由个人承担的社保金额对应的工资已经产生资金的流出,即该部分工资已发放。
因此本月申报时,虽然貌似没有为该员工发放工资,但实际应将本月由个人承担的社保金额作为本月工资薪金金额进行个税申报,而不是申报零工资。
提示:公司因经营困难长期未发工资,但是按正常工资申报个税,这种做法很容易引起员工投诉的。
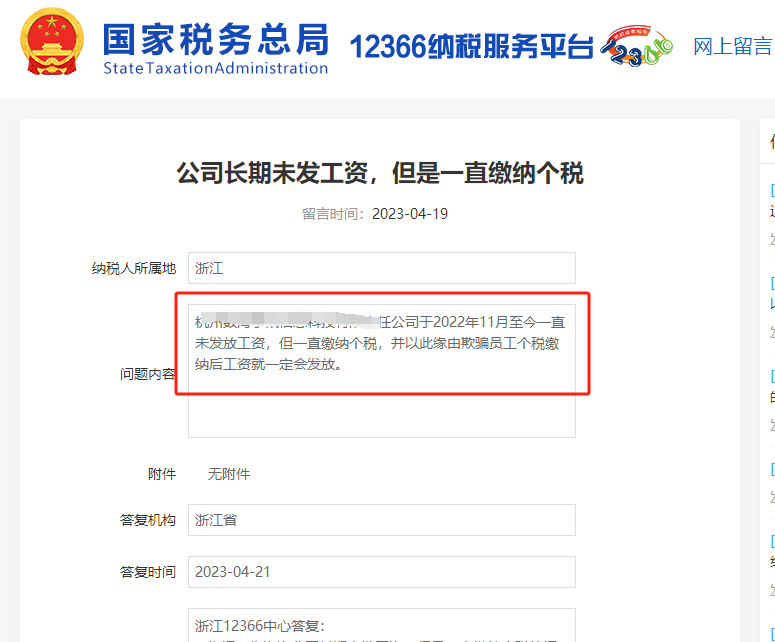
答复:您好!您所咨询的问题收悉。现针对您所提供的信息回复如下:
一、根据《中华人民共和国个人所得税法实施条例》(国令第707号)规定,第六条……
因此,根据上述文件规定,工资薪金所得以实际发放工资时取得的收入为基础计算应纳税所得额,扣缴义务人应当按照实际发放的工资薪金进行税款的计算,并在规定的申报期内进行税款申报。
也就是说,工资薪金所得个人所得税的申报是按照“收付实现制”原则。
企业应该在实际支付工资的次月申报期内进行申报个税,而无论发放的是什么时候的工资。