个人收款“瞒天过海”下游溯源“真相大白”——揭露宁波源满谦新型材料有限公司偷税案件
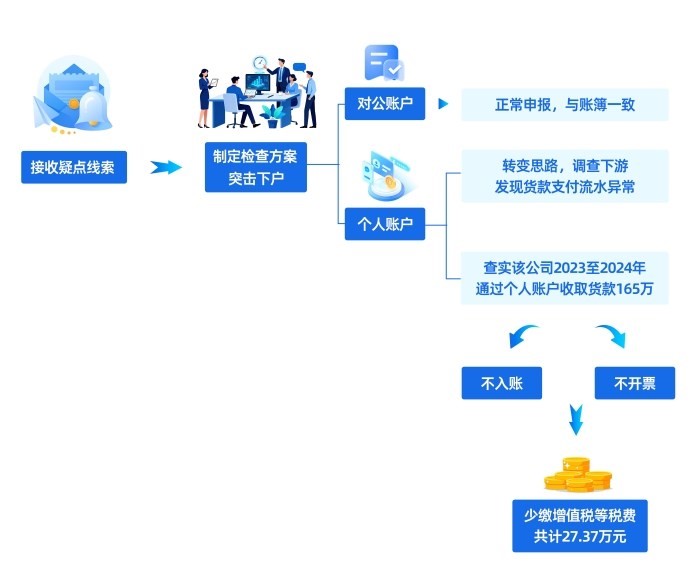
近期,国家税务总局宁波市税务局第二稽查局依法查处宁波源满谦新型材料有限公司(以下简称“源满谦公司”)偷税案件。经查,2023 年至 2024 年,该公司通过个人账户收取款项,隐匿收入,少缴增值税、企业所得税等税费 27.37 万元。针对其违法行为,2025 年 12 月国家税务总局宁波市税务局第二稽查局依法对其作出追缴税款、加收滞纳金并处罚款共计 40.37 万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
全面分析疑点线索 全面开展摸排核查
前期,国家税务总局宁波市税务局第二稽查局根据相关线索,对宁波源满谦新型材料有限公司匿报销售收入疑点进行调查核实。在充分研讨涉案疑点后,检查人员决定先下户接触企业,希望能够在实地摸排中获取更多信息,找到案件切入口。
然而初次接触的结果却并不尽如人意。下户过程中,检查人员发现该公司主要从事钢材、钢板、建材的批发、零售业务,并不实际生产,因其下游采购商众多,所以在宁波特别设置了销售网点,用于联系上下游客户。经过询问得知,网点内销售人员对于公司总体经营模式和涉税违法疑点相关信息一无所知。检查人员随即尝试联系身处外地的公司财务负责人赖某,要求其携带账簿凭证来宁波配合调查,但赖某以各种理由搪塞推诿,始终拒不现身。通过正面接触获取信息的路径已难以推进。
转变思路外围突破 数据研判精准锁定
正面受阻后,检查人员开始转变思路。一般来说,公司匿报销售收入需要下游公司在资金、票据、账务上与之配合,共同掩盖真实交易金额。因此,检查人员将新的突破口聚焦于该公司下游采购商,从外围环节深挖线索。
检查人员利用票流数据进行研判,配合调查走访、出入库数据比对、逐一核查货款流向等方式,对源满谦公司经营情况开展全面摸排。最终,两家下游企业账户流水中的可疑交易记录引起了检查人员的注意。银行流水显示,这两家企业在采购货物后,未向源满谦公司对公账户支付货款,而是将款项转入户名分别为周某和史某的两个个人账户,且转账金额与对应发票金额完全匹配,存在明显隐匿收入嫌疑。
根据这一关键线索,稽查部门立即对源满谦公司进行立案处理,依法调取了源满谦公司的银行流水、纳税申报资料、账簿凭证、购销合同等一系列涉税资料,结合票流、货流、资金流数据开展多维度交叉验证。最终,检查人员发现,源满谦公司利用前述两个个人账户收取货款。
铁证在手约谈企业 违法行径水落石出
这一次,面对无可辩驳的铁证,源满谦公司财务负责人赖某最终选择前往宁波配合稽查询问,承认在 2023 年至 2024 年经营期间销售钢材钢卷过程中,让下游采购商将货款支付至前述两个个人账户,隐匿销售收入。
依据《中华人民共和国税收征收管理法》第六十三条第一款有关规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 针对源满谦公司违法事实,结合《中华人民共和国行政处罚法》相关规定,国家税务总局宁波市税务局第二稽查局依法对其作出追缴税费、加收滞纳金并处罚款共计40.37 万元的处理处罚决定。