资金核查揭伪装虚开发票终现形——揭秘昌邑市云龙纺织有限公司偷税案件
近期,国家税务总局潍坊市税务局第二稽查局(以下简称“第二稽查局”)依法查处昌邑市云龙纺织有限公司(以下简称“云龙纺织”)虚开增值税专用发票偷逃税款案件。经查,2021 年 1 月至 2023 年 12 月期间,该公司通过要求上游企业为其虚开增值税专用发票的手段,虚抵税款、虚列成本,少缴增值税、企业所得税等税费款合计 31.25 万元。2025 年 6 月 19 日,第二稽查局依法对其作出追缴税费款、加收滞纳金并处罚款共计 63.49 万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
疑点初现:反常数据牵出虚开线索
2024 年 6 月,第二稽查局根据税收大数据分析比对,发现云龙纺织疑似为外市某骗税团伙的上游企业,涉嫌向下游骗税团伙控制的制帽企业虚开增值税专用发票。经查询,2021 年至 2023 年期间,该公司年末固定资产账面价值仅 100 余万元;年均生产耗电 30 余万度;职工个人所得税扣缴记录为 0。而其年均销售额高达 1400 余万元,结合当地纺织行业投入产出水平分析,该公司生产经营指标与申报销售规模不相匹配,实际生产加工能力存疑。
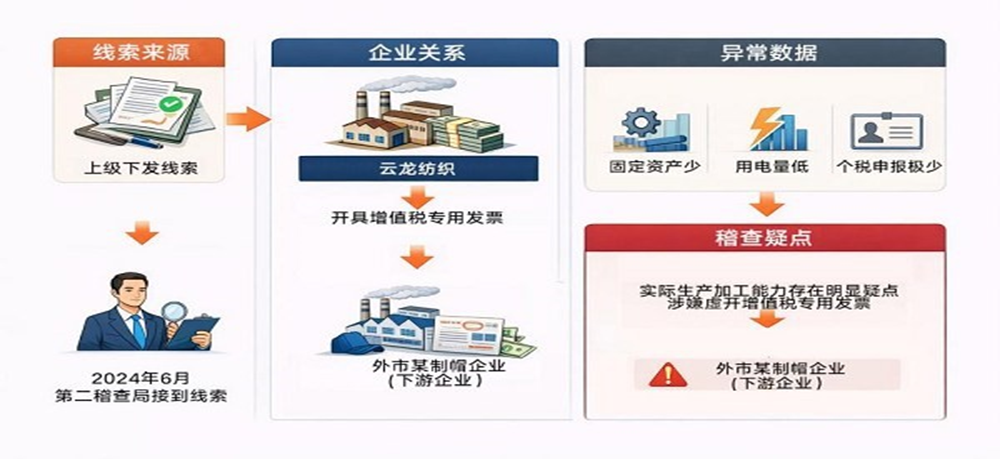
综合上述情况,该公司存在虚开发票嫌疑,第二稽查局依法对其立案检查。
层层验证:全链条取证核查对外虚开疑点
检查人员首先对云龙纺织实际生产加工能力进行核实。实地调查发现,该公司实际拥有剑杆织布机、码布机、捻机等各类生产设备 59 台,但除剑杆织布机外,大部分设备未记入固定资产账簿,这也是账面固定资产价值偏低的主要原因。进一步核实用电和用工情况:2021 年至 2023 年间,实际生产耗电 97.97 万度;用工主要为附近村民农闲务工,三年累计支付工资 201.13 万元,因人员不固定且工资水平较低,故未达个税起征点。结合企业实际设备保有量及能耗水平,与当地同行业相比,其生产加工能力与其 1400 余万元的销售数据基本匹配,生产能力不足的疑点可以排除。 检查人员随后赴下游 5 户企业开展协查。下游企业提供了购销合同、入库单等资料,运输环节也提供了支付平台转账记录,进一步佐证了与下游企业间的业务真实性。检查人员累计依法调取相关账户 100 余个、资金流水 10 万余条,未发现云龙纺织与下游企业之间存在资金回流。综合证据资料,对外虚开的疑点可以排除。
反向追踪:资金穿透撕开“真实交易”伪装
在排除对外虚开嫌疑后,检查人员并未就此止步。结合该公司与上游企业交易频繁、进项发票金额较大的特点,检查人员决定对上游业务真实性进行深挖,重点核查进项发票对应的资金流向。
再次分析资金流水时,检查人员注意到云龙纺织与外市某纺织公司之间的资金往来存在异常。经详细梳理发现,云龙纺织以货款名义将资金转入该纺织公司对公账户后,该纺织公司再将部分资金分散转出至其法定代表人、实际控制人及财务人员个人账户,最终这些资金又分别转回云龙纺织法定代表人及其家属账户,形成完整的资金回流链条,回流资金共计 200 余万元。
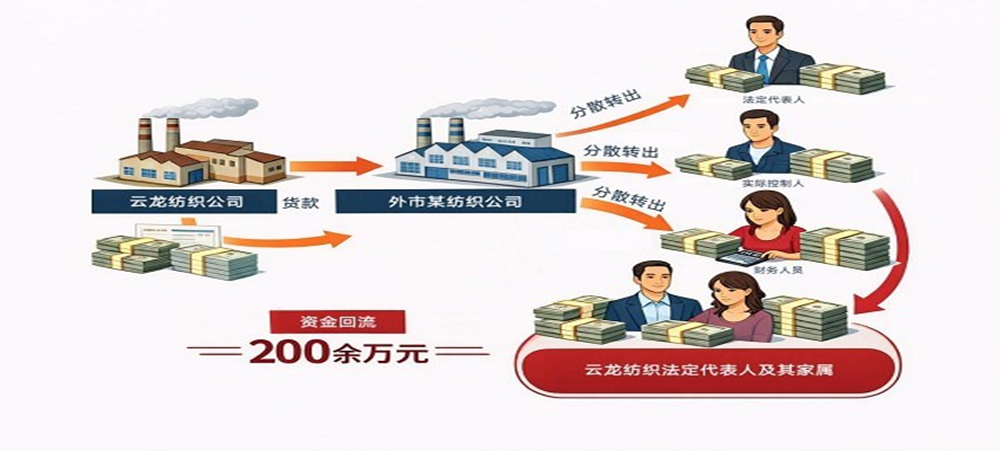
掌握这一关键证据后,检查人员对云龙纺织有关人员进行询问。在确凿证据面前,企业最终承认让外市某纺织公司为其虚开增值税专用发票的违法事实。经查,云龙纺织与该纺织公司之间确有部分真实业务往来,但为达到少缴税款目的,云龙纺织让该纺织公司在实际发生业务之外,额外开具增值税专用发票,同时伪造银行对公账户转账记录。
经查证,云龙纺织在部分真实货物交易的基础上,让对方为其虚开增值税专用发票 19 份,价税合计 206.20 万元,并将上述发票用于抵扣税款、列支成本。
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
依据上述法律法规规定,2025 年 6 月 19 日,国家税务总局潍坊市税务局第二稽查局依法对云龙纺织作出追缴少缴税费款、加收滞纳金并处罚款共计 63.49 万元的处理处罚决定。目前,相关款项已全部追缴入库。同时,对该公司接受虚开的增值税专用发票,相关线索已移交上游开票企业所在地税务部门依法处理。