CRS背景下,中国税务居民的三层穿透缓冲结构设计
本期咱们来聊聊CRS背景下,中国税务居民的三层穿透缓冲结构设计。这玩意儿确实是家族办公室架构设计的硬核核心,不仅得防雷、控漏,还得兼顾合规、隔离与灵活性。
一、背景先说清楚
1.1 什么是CRS?
- 全称Common Reporting Standard,即全球金融账户涉税信息自动交换标准;
- 中国2018年起正式参与,意味着中国税务居民在境外开设金融账户的信息将自动回传给中国税务机关;
- 2024年全国逐步推广金税四期系统,促进跨部门数据共享,第一时间掌握异常,防范税收流失和逃税行为;
- 2025年最新的个税APP【收入纳税明细】新增了五项个人所得类型的展示:经营所得;利息、股息、红利所得;财产租赁所得;财产转让所得;
- 2025年Deepseek等国内大模型的发展,促进政务智能化,大数据和人工智能技术在智能稽查方面进一步凸显威力;
- 高净值人士和跨境收入人士关键点是:税务居民身份+控制权穿透机制。
1.2 CRS 穿透的是什么?
- 穿透公司、信托、基金会等载体,查找控制人/实际受益人(Controlling Person);
- 控制权的判断标准是:25%以上股权/投票权、实际控制权、或其他形式的“实质控制”;
- 所以你设立离岸公司、基金会甚至信托,只要是你在控制或受益——都能被CRS穿透识别为中国税务居民账户。
二、三层结构总览(经典缓冲设计)
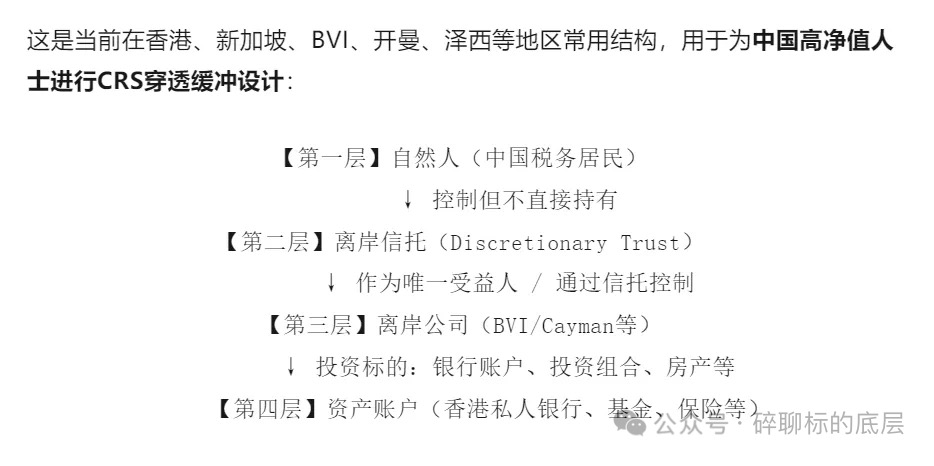
关键是:自然人不直接持有资产,也不直接控制资产账户,而是通过信托层间接控制。
三、逐层解析 + CRS 穿透机制应对
第一层:自然人(中国税务居民)
- 角色:Settlor(委托人)+ Protector(保护人);
- 注意:Settlor身份一旦暴露,容易被CRS识别为实际受益人(Controlling Person);
- 策略:
- 可用家属/信任的非税务居民作为名义Settlor;
- 或者采取“双重Settlor”(实际控制人与名义委托人分离)设计;
第二层:Discretionary Trust(酌情信托)
- 关键点:酌情信托意味着受托人有完全酌情决定权,不特定收益分配;
- CRS下优势:
- 不设定固定受益人名单,可避免被穿透为“确定性受益人”;
- 不分红就不归入税务居民的应税收入;
- 实操建议:
- 信托受益人名单模糊(如“某某家族成员”);
- 年度不进行实质分配(避免触发税收);
- 搭配独立受托人(如专业信托公司)以增加结构可信度;
第三层:离岸公司(BVI/Cayman)
- 角色:持有资产的运营实体;
- 易被CRS穿透:如由自然人直接持股、直接签字控制,则判定为中国税务居民的控制人;
- 缓冲设计:
- 由信托直接持股(法人持有);
- 自然人不在董事名单、不担任法定代表人;
- 可设 Nominee Director(提名董事)、Nominee Shareholder 方案;
- 加入Family Office SPV作为共同董事/投资顾问,分散控制权;
第四层:资产账户(最终落地)
- 如:香港私人银行账户、香港券商港美股账户、美元理财等资产、私募基金、保单等;
- 持有人为“离岸公司”,受控人为“离岸信托”;
- 银行KYC时会收集控制链信息 → 这就是CRS上报的关键;
- CRS应对建议:
- 合规申报:申报的Controlling Person是信托受托人而非自然人;
- 保留文件链(信托契约、董事会会议记录等)说明资产控制权;
- 非税务居民控制信托可作为防火墙,降低上报概率;
四、三层缓冲结构的实操案例设计
| 层级 | 实体 | 管理安排 | CRS穿透判断 | 合规要点 |
| 第一层 | 家族成员(李先生) | 名义Settlor或Protector | 有穿透风险 | 分离控制权 |
| 第二层 | 离岸信托(如新加坡) | 独立信托公司为受托人 | 不穿透受益人(如模糊设计) | 明确酌情条款 |
| 第三层 | BVI公司 | 信托全资持有,Nominee董事 | 控制人登记为信托 | 自然人不在运营链条中 |
| 第四层 | 香港银行账户 | BVI开户 | CRS回报BVI公司及其控股信托 | 申报路径明确 |
五、隐患与监管趋势
风险提示:
- 滥用信托/离岸结构被反向认定为“避税安排”;(下期讲)
- 年度分红触发所得税申报义务;
- 若信托实为“伪信托”,也可能被税务机关认定为“代理结构”;
趋势:
- 境外机构KYC趋严,要求披露自然人控制信息;
- 中国税务机关加大对高净值人士海外资产调查;
- CRS数据与“金税四期”“大额汇款监控”联动成效逐步显现。
🔧 六、延伸组合武器(缓冲+保护双管齐下)
| 工具 | 用法 | 优势 |
| 境外保单 | 配合信托持有 | 保密性强、流动性高、可做CRS屏蔽 |
| 境外家族基金会 | 代替信托控制权 | 可转为慈善用途/资产隔离 |
| Dual Trust 双信托结构 | 多层受托人架构 | 拖延穿透识别速度、分散控制 |
| 境外SPV+管理合约 | 家族办公室契约化控股 | 形成经营性面具、非控股权路径 |
七、总结一句话:
在CRS时代,不是结构越复杂越安全,而是你是否真的脱离了实际控制权。三层缓冲结构的核心逻辑,是“形式隔离+实质合规+路径模糊”三位一体。
评论(0)