答税早报(7月21日 星期五 农历六月初四 早安!)
1.河北税务积极服务京津冀协同发展
今年以来,河北省税务局陆续出台一系列务实举措全力服务京津冀协同发展,为打造中国式现代化建设的先行区、示范区展现更多税务作为。
“同事同标”聚合力 “小举措”带动“大发展”
如何推动执法标准统一,提升依法治税质量,增强承接北京非首都功能疏解的吸引力,是该局一直以来探索研究的课题。
聚焦纳税人需求,该局持续拓展三地涉税“同事同标”事项范围。按照区域协同、互通共享、便捷高效原则,探索建立非税收入征管跨区域协作工作机制;持续对北京非首都功能疏解企业开展实地走访辅导,强化大企业管理服务协作,研究编印《京津冀保险行业涉税风险防范指南》;在上位法或文件规定范围内,研究建立统一执法标准协商机制。
“我们联合研究出台了《京津冀地区不予实施行政强制措施事项清单》,对符合一定条件的当事人,不予采取税务强制措施,解决了企业很多后顾之忧。”该局征管和科技发展处处长陈璟介绍。
同时,该局还探索建立区域税务稽查检查协作长效工作机制;在税费政策、操作流程等热点问题上与京津两地共享12366知识库地方知识内容,不断推进区域知识库的标准化、规范化、专业化建设。
河北省税务部门还出台了支持和服务北京市通州区与河北省三河、大厂、香河三县市一体化高质量发展的14条具体举措,进一步深入推进重点区域协同发展。
数据共享添动力 共建三地协同“一张网”
力姆泰克(北京)传动设备股份有限公司是国内规模最大的专业制造电动推杆厂家,决定迁移至河北廊坊大厂回族自治县。
“真没想到在河北就可以查询到我们的纳税信息,不用两头跑,方便多了。”该公司财务经理王蕾介绍,自从公司选址准备搬迁到廊坊后,税务人员就主动联系,远程帮助办理了很多涉税手续,目前公司已经顺利投入运营。
推动数据资源互联互通,对于推动京津冀协同发展具有重要意义。河北税务部门积极推进信息共享,加强与京津税务机关开展行业涉税风险模型及情报的共享和交换。同时,在电子税务局开发“跨区域涉税事项报告”“跨区域涉税事项报验”“跨区域涉税事项信息反馈”等配套功能模块,实现纳税人跨区域经营事项便捷办理,为三地实现税收业务“网络可达、业务可访、数据可用”打下坚实的数据基础。
为进一步缩小京津冀营商环境差异,该局充分利用信息化手段,不断推动“自助终端、智慧微厅”建设进社区、进银行、进园区,持续延伸智慧办税触角,提升纳税人缴费人办税缴费便利度。
河北省税务局纳税服务处处长高军波介绍,该局持续做好跨省异地电子缴税优化提升工作,通过自助办税终端实现京津冀三地六局业务通办,便利企业跨区域办理业务,推动智慧办税更进一步、更深一层。
聚焦服务提效力 助推企业跑出“加速度”
为助力推动京津冀协同创新和产业协作,河北省税务局今年又研究制定15条便利化措施,不断推动三地税收合作向更深更广拓展。
为推动科技创新企业研发费用加计扣除政策落实落地,该局一方面组建专家团队第一时间上门走访,掌握企业研发实际情况,运用享受流程“九步法”落实加计扣除政策,助力企业“及时享”;用好“一账三册”,确保责任实、底数清、情况明,通过对重点企业开展定向全流程辅导,助力企业“准确享”。另一方面,注意以解剖麻雀的方式选取已享受优惠政策的企业介绍经验,配合科技部门探索研发项目“事前鉴定”工作,打消企业享受疑虑,助力企业“无忧享”。
“税务部门多次主动上门进行研发费用加计扣除优惠政策和相关操作的宣传和辅导,我们公司只这一项政策就享受到400多万元优惠资金,可以引进更先进的生产线,提高科研人员的福利待遇,助推科研能力提升。”从北京迁移到廊坊的蓝思泰克光电科技有限公司财务负责人连文霞介绍。
为服务好京津冀三地非居民纳税人,推进京津冀三地税收协定执行口径统一是该局拿出的又一新举措。该局围绕“企业需要什么”“税务部门能做什么”广泛走访调研,“面对面”了解纳税人需求,编制出适用于京津冀三地的《非居民纳税人享受协定待遇后续管理工作指引(试行)》,以规范京津冀三地非居民纳税人管理。
(来源:河北税务、长城网·冀云客户端 )
2.央行、支付宝、微信紧急提醒:都是假的!
央行、支付宝、微信紧急提醒。
中国人民银行官方微信7月20日发布风险提示,近期,平台发现有诈骗团伙向用户发送诈骗短信,以可以抹除网贷额度、修复征信等为噱头,在沟通过程中要求用户先关注银行等机构的官方公众号,引导用户将仿冒的“中国人民银行征信中心”等官方客服链接或二维码发送到该公众号内并点击打开,部分用户误认为该欺诈链接就是相关公众号的官方客服,从而上当受骗。
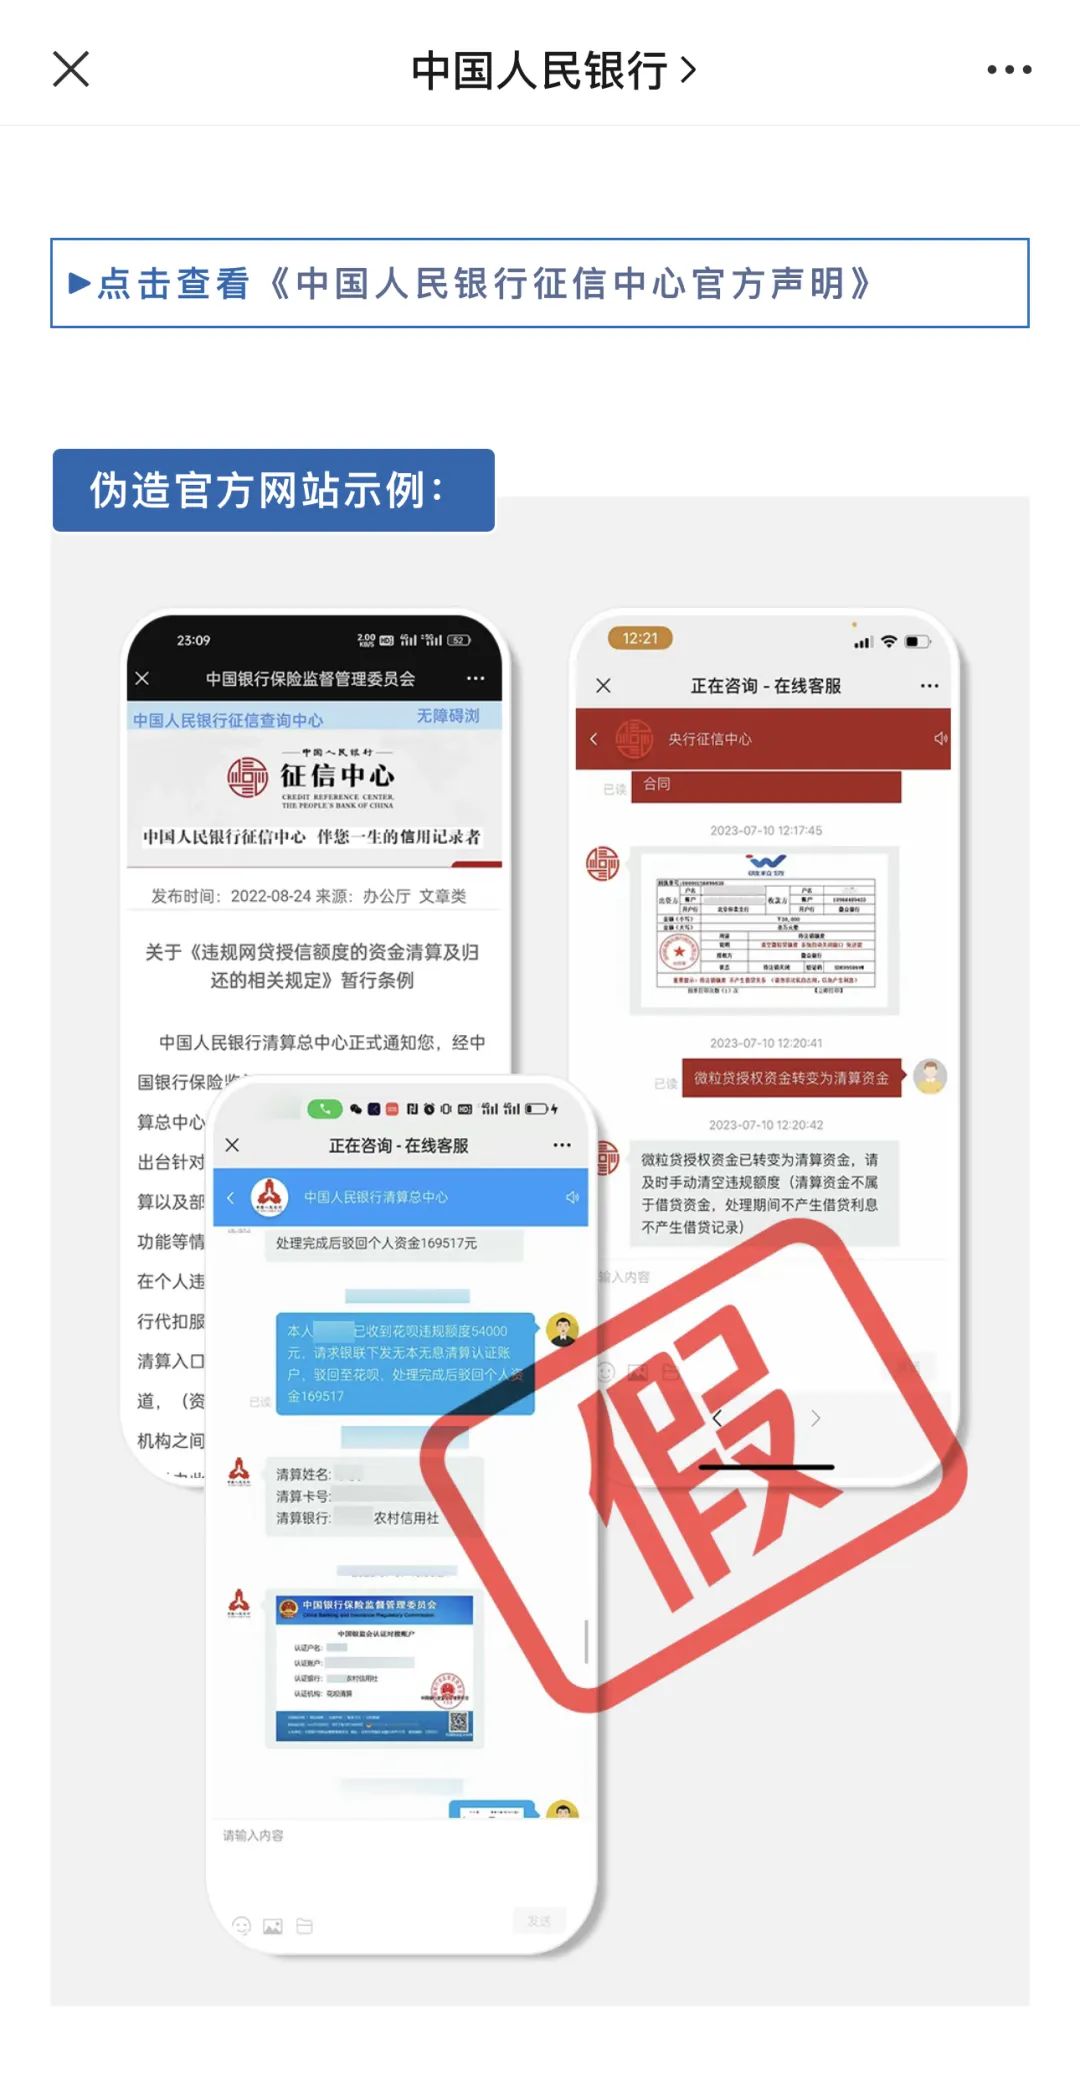
当日,支付宝发布公告称,用户反馈有骗子假冒“支付宝客服”、“支付宝蚂蚁金服客服中心”等身份,使用苹果手机的“FaceTime”功能发起视频通话,进而诈骗。
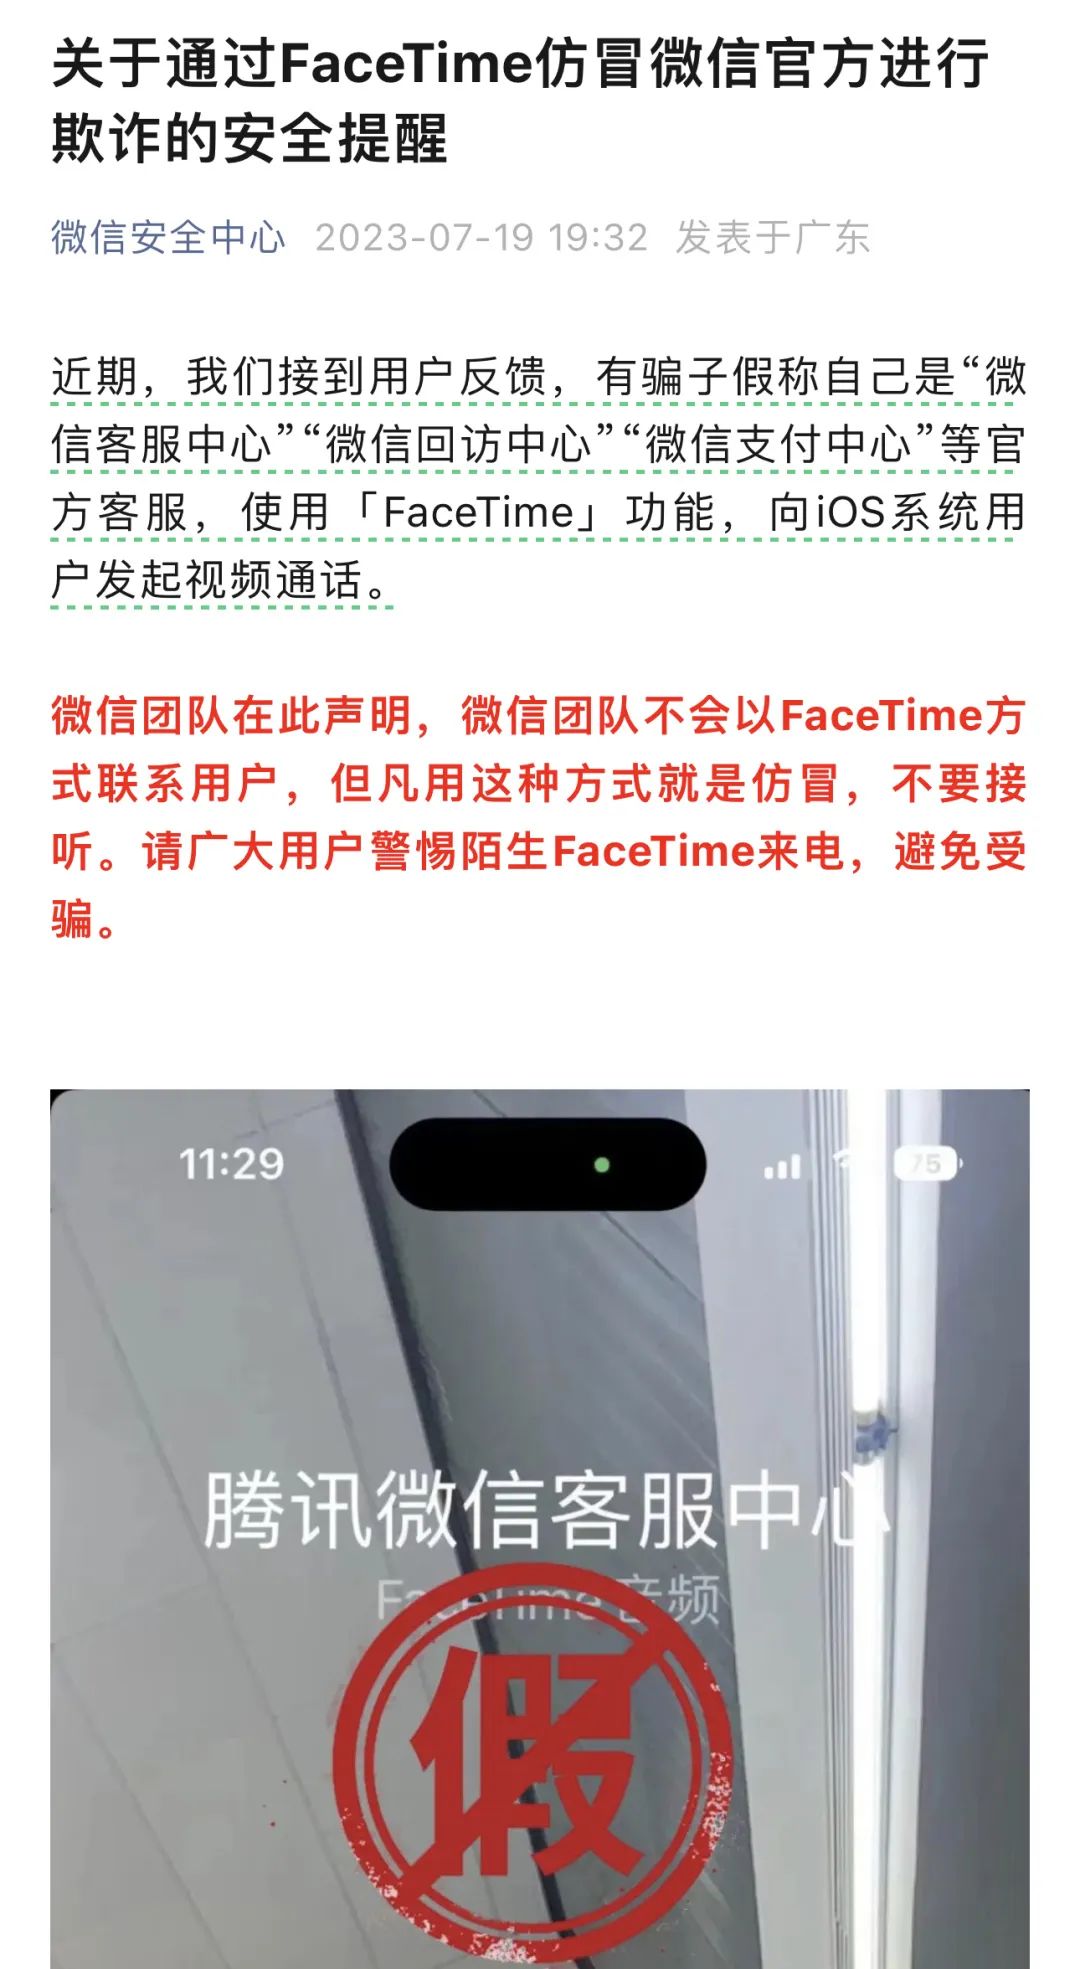
微信也在近日表示,有骗子假称自己是“微信客服中心”“微信回访中心”“微信支付中心”等官方客服,使用“FaceTime”功能,向iOS系统用户发起视频通话。
如遇上述情况,请大家一定要擦亮眼睛,谨慎甄别,以免遭受钱财损失。
(来源:北京商报)
3.南京拟出台新政!事关共有产权房
日前,南京市住房保障和房产局发布的《南京市共有产权住房管理办法(征求意见稿)》明确,保障对象首次购买的产权份额比例为50%-80%。定向供应人才的项目中,人才持有的共有比例可适度降低。
业内人士表示,南京此次政策有利于降低中低收入群体购房难度。
明确上市转让条件
《征求意见稿》明确,将按照户籍和非户籍全覆盖、分类确定准入原则。将面向户籍、住房、社保缴纳或纳税等符合一定条件的南京市户籍家庭或个人、非南京市户籍家庭或个人、各类人才等群体供应,并根据项目实际情况,分类确定共有产权住房项目的供应对象。
南京市户籍家庭或个人及各类人才原则上在取得不动产权证满5年后,非南京市户籍家庭或个人原则上在取得不动产权证满8年后,可按市场指导价一次性购买剩余产权份额或直接申请转让共有产权住房。各类人才和定向供应的群体,限制增购年限可放宽至3年。
取得完全产权的共有产权住房在满足限制交易年限后,可直接上市转让,转让后房屋性质转为商品住房,保障对象仍视作享受过共有产权住房保障。
未取得完全产权的共有产权住房在满足限制交易年限后,申请转让时保障对象需将持有的产权份额按协商价格优先转让给其他符合条件的家庭或个人,转让后的房屋性质仍为共有产权住房;若没有符合条件的家庭或个人购买,可申请公有产权人进行回购。对没有符合条件的家庭或个人购买、公有产权人也不回购的,可将共有产权住房的全部份额按协商价格上市交易,保障对象和公有产权人取得各自持有产权份额相应的售房款,并依法承担各自税费。
南京市主城六区(玄武区、秦淮区、建邺区、鼓楼区、栖霞区、雨花台区)范围内共有产权住房的规划、筹建、供应、使用、退出及监督管理适用本办法。江宁区、浦口区、六合区、溧水区、高淳区、江北新区可参照本办法执行,或制定本辖区共有产权住房管理办法。
优先供应共有产权住房项目用地
对于共有产权住房项目的供给情况,《征求意见稿》明确,共有产权住房项目建设用地纳入南京市年度住宅用地供应计划,在申报年度用地指标时单独列出,以划拨或者出让方式优先供应。共有产权住房主要采取划拨用地集中新建、挂牌出让用地集中新建、协议出让用地集中新建、存量住房转用及经南京市人民政府同意的其他方式进行筹集建设。
中原地产首席分析师张大伟对中国证券报记者表示,共有产权房已经不是新事物,涉及共有产权房政策核心内容有两点:第一,是否可以转成商品房;第二,供应量能否增加,共有产权房的核心是要增加供应才能对市场产生影响。南京的政策有利于降低中低收入群体购房难度。
易居研究院研究总监严跃进表示,南京此前通过项目试点的方式,逐渐把外来人口纳入到购房资格范围,这在一定程度上表明,共有产权房的申请门槛不断降低,且有充足的制度保障。
(来源:中国证券报)
4.15省份上半年GDP出炉:9省增速高于全国,上海增长9.7%领跑
(来源:澎湃新闻)
5.2023年度高级会计师资格考试合格标准明确
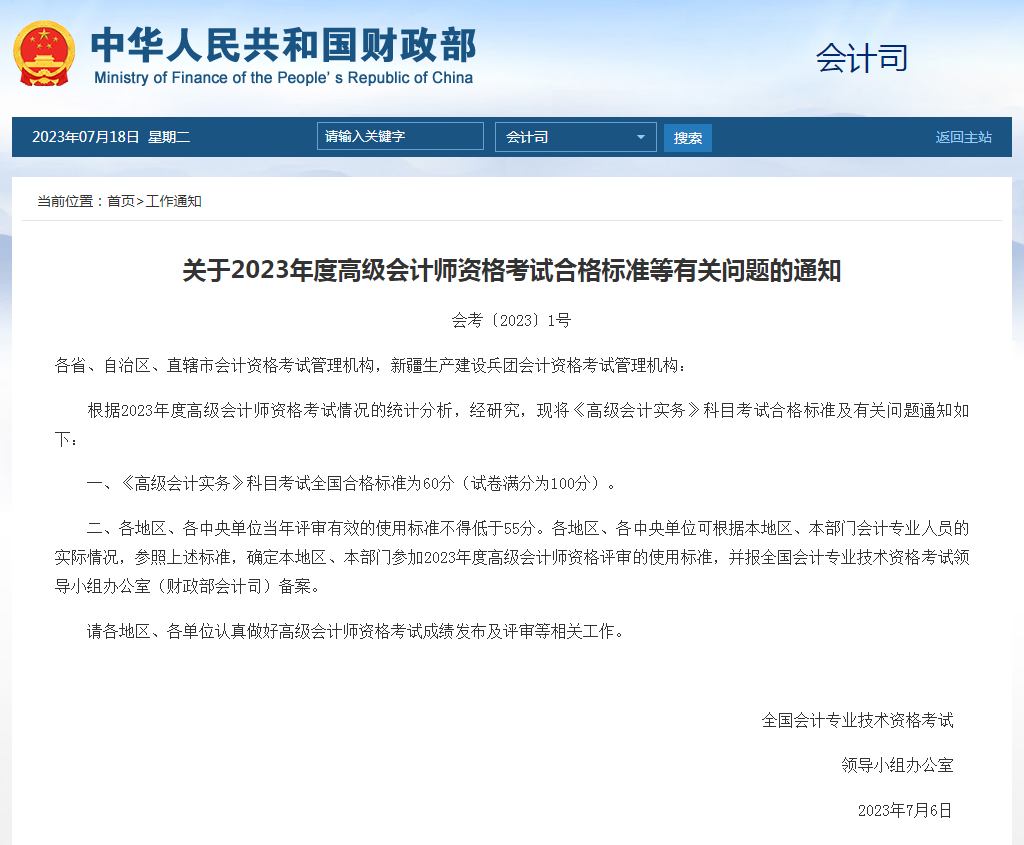
关于2023年度高级会计师资格考试合格标准等有关问题的通知
会考〔2023〕1号
各省、自治区、直辖市会计资格考试管理机构,新疆生产建设兵团会计资格考试管理机构:
全国会计专业技术资格考试
领导小组办公室
2023年7月6日
(来源:财政部)