一、增值税小规模纳税人减征增值税政策
享受主体:增值税小规模纳税人
优惠内容:自2023年1月1日至2023年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
享受条件:
1.增值税小规模纳税人。
2.增值税小规模纳税人适用3%征收率的应税销售收入。
3.按照现行规定应当预缴增值税税款的小规模纳税人,在预缴地实现的月销售额超过10万元的,适用3%预征率的预缴增值税项目。
政策依据:
1.《财政部 税务总局关于明确增值税小规模纳税人减免增值税等政策的公告》(2023年第1号)
2.《国家税务总局关于增值税小规模纳税人减免增值税等政策有关征管事项的公告》(2023年第1号)
(来源:大连税务)
二、甘肃知名地产公司突然提示失去主营业务风险,原因是……
多次提示风险后,亚太实业(000691)失去主营业务的危机已迎来最终局。 6月25日晚间该公司披露,6月23日,公司已收到河北亚诺生物科技股份有限公司(下称“河北亚诺”)出具的《关于终止合同的通知函》。若公司与河北亚诺对继续支付第四期股权转让款的事项不能协商一致,公司存在可能引起诉讼或丧失临港化工的控制权及失去主营业务的风险,可能导致公司不再具有持续经营能力。 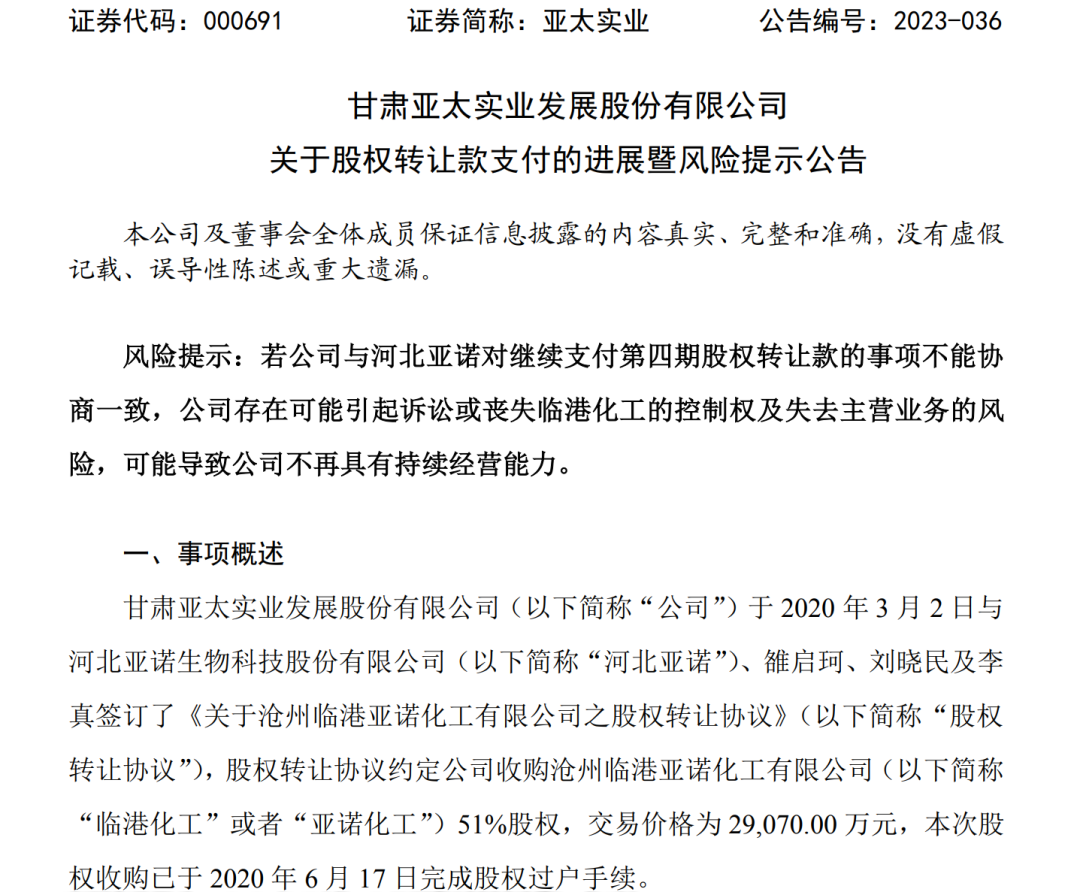 2020年3月,亚太实业与河北亚诺、雒启珂、刘晓民及李真签订了股权转让协议,约定收购沧州临港亚诺化工有限公司(下称“临港化工”)51%股权,交易价格为2.91亿元。 虽然本次股权收购已于2020年6月17日完成股权过户手续,根据股权转让协议约定,亚太实业也于2020年8月31日前支付第一期股权交易款8721万元,于2020年8月31日前支付第二期股权交易款5814万元,于2021年1月4日前支付第三期股权交易款5814万元,但最终仍出现交易违约情况。 2023年4月25日,利安达会计师事务所专项报告确认,临港亚诺在2020年度、2021年度均完成了当年的业绩承诺,2022年度没有完成当年度的业绩承诺,承诺期三年累计实现净利润(扣除非经常性损益后)1.52亿元,累计完成率95.06%,根据《业绩承诺补偿协议》的规定,业绩承诺期届满,若亚诺化工2020年度、2021年度、2022年度三个会计年度实现净利润总额达到承诺净利润1.6亿元的90%(含),可视为雒启珂、刘晓民、李真完成业绩承诺,亚诺化工的累计完成率为95.06%完成了业绩承诺,业绩承诺方不需要进行业绩补偿。 因此根据股权转让协议的约定,亚太实业应于2022年度审计报告出具后的10个工作日内支付第四期股权转让款(最终根据临港化工业绩完成情况确定为交易对价的30%)8721万元,若亚太实业应付而尚未付款总额达到交易总价款的20%的状态持续达20日或非持续但累计达40日时,则应向河北亚诺支付交易总价款的5‰作为违约金,同时河北亚诺有权要求上市公司将未付款部分对应的临港化工部分股权(15.3%)过户给河北亚诺。 亚太实业公告,根据股权转让协议约定,公司应付未付状态持续达20日的截止日期为2023年5月31日、或非持续但累计达40日的截止日期为2023年6月20日。因资金紧张,公司未能在2023年5月31日完成第四期股权转让款的支付。 6月25日晚间亚太实业公告,河北亚诺告知公司,股权转让款最后宽限期已过,公司未能支付上述款项,因此河北亚诺决定宣告股权转让协议终止,公司名下的亚诺化工剩余部分的股权(对应注册资本1836万元),应无偿向河北亚诺转让,同时如涉及税费缴纳均应由公司承担,此外公司应根据股权转让协议承担相应的违约责任并向河北亚诺支付违约金。 作为甘肃地产界首家控股上市企业,亚太实业主营业务曾经主要由房地产开发构成。2020年并购临港化工后,公司主营业务转变为精细化工产品的研发、生产及销售。 近期亚太实业还披露公司发展规划称,拟以现有精细化工业务为支撑点,以未来医药制造新业务为增长极,成为有市场竞争力的创新驱动型化工医药制造企业。 公司的战略目标是,未来2-3年内将以资本运作为契机,充分发挥上市公司平台优势,围绕临港亚诺化工所属产业,致力于成为精细化工行业的研发、生产、销售于一体的全产业链公司。 不过,若持续无力支付上述剩余交易价款,亚太实业不仅未来发展规划落空,还将面临丧失临港化工的控制权及主营业务,导致上市公司不再具有持续经营能力的局面。 根据临港化工业绩完成情况确定,亚太实业需支付河北亚诺的第四期股权转让款8721万元,占到上市公司最近一期经审计净资产的61.47%。截至2022年12月31日,该公司未分配利润为-3.8亿元。 2023年6月21日,亚太实业董事会曾审议并通过了《关于以控股子公司股权质押进行借款并接受控股股东担保暨关联交易的议案》,董事会同意上市公司向广州万顺技术有限公司借款2亿元,用于支付股权转让尾款及其他用途。 面对监管层问询,亚太实业也表示,目前公司正在积极采取措施,尽快筹措资金,筹措方式包括但不限于上市公司融资、引入战略投资者、寻找并购资金及取得大股东支持等。 亚太实业在回复问询时表示,若公司无法按协议约定支付股权转让款,导致丧失对临港化工的控制权后,2023年期末公司将不再合并临港化工的资产负债表,只将2023年1月1日至丧失控制权日的利润表、现金流量表纳入合并利润表及合并现金流量表,丧失控制权日预计(假如一季度末丧失控制权的时点,同时假设原股权转让款为公允价值)会产生5000万元左右的投资亏损,丧失控制权日资产总额将较期初下降约65%左右,归属于母公司的所有者权益将较期初下降约35%。虽然公司2023年一季度的主营业务收入大于1亿元,但是如果丧失对临港化工的控制权后,该项收入不具有连续性。 此外,若亚太实业最终无法支付第四期股权转让款导致丧失对临港化工的控制权,且公司2023年度无法有效解决失去主营业务的问题,则公司将会触及退市风险警示和其他风险警示。
三、超七倍激进收购被叫停!上市公司倔强“二闯关”:继续推进
重组遭遇监管叫停后,上市公司一般会就此作罢,不过有家公司则展现了罕见的“倔强”。 一项运作超过1年的重组被深交所否决后,心有不甘的大地海洋在6月25日公告宣布仍将继续推进该项收购,而这距离深交所否决仅仅过了十天时间。 至于被否原因,监管层主要关注到两方面,首先是超过700%的高溢价对价,其次是这是一笔关联收购,被收购标的实际上为大地海洋实控人及关联方所控制,一旦收购完成,大部分高价收购的款项将流入实控人口袋。 此次大地海洋宣布再度重启收购,不难看出该公司对这一标的显得相当执着,而这一收购案未来走向也值得关注。 大地海洋此前提交拟通过发行股份的方式购买浙江虎哥环境有限公司(虎哥环境)100%股权;同时,拟向不超过35名特定对象发行股份募集配套资金。在6月15日晚间,深交所重组委对此重组案进行了审议,审议结果为:交易不符合重组条件和信息披露要求,并予以终止审核。 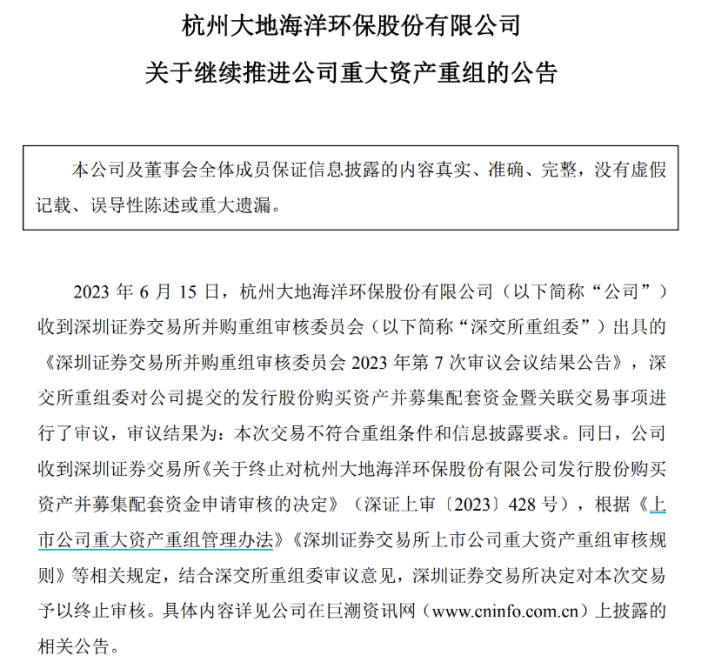 这也令该交易大有戛然而止之势。次日二级市场出现“踩踏”,大地海洋股价应声跌停。而后市场恐慌情绪继续蔓延,在6月19日,大地海洋仍大幅低开近10%。 一般而言,重组收购一旦被监管层叫停,意味着存在一定“硬伤”,后期一般就此作罢。不过,在短短十天后,大地海洋展现了自身的“倔强”。 根据其25日晚间的公告显示,该公司称,鉴于收购虎哥环境符合公司战略发展方向,有利于公司延展产业链和完善体系布局,有利于公司减少关联交易,有利于提高公司的资产质量、改善财务状况、增强持续盈利能力,符合公司和全体股东的利益。经审慎研究,公司董事会决定继续推进该重大资产重组。 该公司称,将根据深交所重组委审核意见并结合公司实际情况,协调各方及中介机构,进一步修改、补充和完善收购标的公司的方案及相关申请材料,待相关工作完成后重新提交深交所审核。 很显然,大地海洋并不甘心,计划将此收购案进行二度闯关。 2021年9月28日,大地海洋通过IPO登陆A股市场。刚过3个多月,在2022年1月9日晚间,该公司发布因筹划重大资产重组停牌公告。而在去年8月16日,大地海洋进一步披露重组草案,披露了关于交易的更多细节。 在一年多时间内,大地海洋甚至历经了三轮问询,对重组草案进行了多次调整、优化。根据方案,大地海洋计划以发行股份的方式向唐伟忠、九寅合伙、张杰来和唐宇阳购买其合计持有的虎哥环境93.50%的股权。同时,以发行股份及支付现金的方式向蓝贝星悦、金晓铮、城田创业和城卓创业购买其合计持有的虎哥环境6.50%股权。 由于交易对方唐伟忠、张杰来夫妇为上市公司控股股东、实际控制人,唐宇阳为唐伟忠、张杰来夫妇之女,为上市公司实际控制人之一致行动人,九寅合伙则为唐伟忠、张杰来夫妇控制的企业,为上市公司关联法人,所以该交易构成关联交易。而蓝贝星悦股东蓝山投资有限公司副总裁张杨慕为上市公司现任监事。 也就是说,虎哥环境与大地海洋有着密切的关联关系。至于交易作价,虎哥环境采用收益法评估作价,截至评估基准日2022年4月30日,其净资产仅为1.07亿,而交易价款9.1亿较这一数据溢价743.13%。如果此次交易完成,9.1亿元中的绝大部分款项将进入关联方、尤其是实控人口袋。 实际上,面对如此激进的关联收购,深交所也予以了高度关注。 2022年8月30日、2022年9月19日交易所连续两次向大地海洋下发关注函,要求说明溢价收购和关联收购的合理性,几轮问询和回复下来,虽然深交所在2022年11月21日受理公司的申请文件,但今年2月28日因文件记载的财务资料过期而被交易所中止,4月11日公司完成财务资料的更新并申请恢复审核。 而在6月15日重组委会议现场,大地海洋主要被问到两个问题。 一是关于资产定价公允性。重组委指出,根据申报材料,标的资产采用收益法评估作价,以2022年4月30日和12月31日为评估基准日,增值率分别为743.13%和508.64%。评估预测服务合同到期后均能如期续约,且服务单价基本保持稳定。报告期内,杭州市余杭区(含临平区)、湖州市安吉县新签订合同的服务价格较先前有较大幅度下降。 重组委要求大地海洋说明,预测标的资产现有服务合同均能如期续约、垃圾回收服务单价保持稳定的依据,标的资产评估参数取值与盈利预测的合理性,资产定价是否公允,高溢价收购的必要性。 二是关于信息披露合规性。重组委指出,根据申报材料,大地海洋未及时披露标的资产报告期内存在资金占用、第三方代收货款、转贷等情形。重组委要求公司说明是否存在其他应披露未披露事项,相关信息披露是否及时、真实、准确、完整。 对于此次收购,大地海洋的确也寄予厚望。大地海洋方面此前称,其主要从事危险废物的资源化利用、危险废物的无害化处置与电子废物的拆解处理业务,在废弃资源综合利用行业深耕多年,是“无废城市”的先行者和探路者。而虎哥环境,将互联网、物联网、大数据等技术与居民生活垃圾分类回收相结合,建立了“前端收集一站式,循环利用一条链,智慧监管一张网”的“互联网+”生活垃圾分类回收体系。 大地海洋称,通过本次交易,公司可以迅速切入居民生活垃圾分类回收和资源化利用这一快速增长的蓝海市场,产业布局将更加完善。 公司方面还表示,虎哥环境业绩增长迅速,盈利能力良好,现金流量稳定。本次交易完成后,公司资产规模、净资产规模、收入规模、利润水平将有所增加,居民生活垃圾分类回收和资源化利用业务将成为公司新的业务增长点。 2020年至2022年,虎哥环境营收分别为2.64亿元、3.65亿元、4.31亿元,净利润为0.42亿元、0.33亿元、0.72亿元,扣非净利润分别为0.38亿元、0.69亿元、0.72亿元。 不过,大地海洋急于收购或与其面临的经营压力有关。根据其上市后首份年报显示,2021年公司营收5.27亿元,同比增长10.32%;归母净利润0.52亿元,同比减少34.82%。而在2022年,大地海洋实现的营收为8亿元,同比增长51.67%,净利润为0.55亿元,同比增长7.09%。 上述数据显示,2018年至2022年,公司营业收入累计增长约1.44倍,净利润波动明显,2022年的净利润较2018年,不仅没有增长,反而减少约0.10亿元。此外,2018年至2022年,大地海洋的扣非净利润分别为0.61亿元、0.57亿元、0.64亿元、0.49亿元、0.45亿元,也有着明显波动。 而此番大地海洋激进收购案将二度闯关,后期进展本报也将持续关注。
四、国家税务总局石嘴山市税务局稽查局依法查处一起虚开增值税专用发票案件
近日,国家税务总局石嘴山市税务局稽查局根据相关线索依法对石嘴山市某机械设备有限公司2017年至2018年虚开增值税专用发票及其他涉税情况进行立案检查。
经查,2017年至2018年,石嘴山市某机械设备有限公司在没有真实业务的情况下,采取伪造结算和运输资料等手段,购买洛阳某金属材料公司、运城某贸易公司、运城某建材销售公司虚开的增值税专用发票共计105份,价税合计1178.26万元,少申报缴纳税款合计292万元。国家税务总局石嘴山市税务局稽查局依据《中华人民共和国行政处罚法》《中华人民共和国税收征收管理法》等相关规定,对该公司的上述违法行为进行处理处罚。
国家税务总局石嘴山市税务局有关负责人表示,税务部门将深入贯彻落实常态化打击虚开骗税违法犯罪工作部署,严厉打击虚开犯罪行为,全力服务地方经济社会平稳健康发展。
端午假期位置尴尬,过去常常被人忽视,但今年,有1.06亿人选择在端午出游,“报复式旅游”的热度还在继续 五一假期过后,“报复式旅游”仍在继续。端午期间连日40度高温和梅雨季节,也没能阻挡人们的出游热情。
据文化和旅游部数据中心测算,2023年端午节假期全国国内旅游出游1.06亿人次,同比增长32.3%,恢复至2019年同期的112.8%。在收入方面,国内旅游收入373.10亿元,同比增长44.5%,恢复至2019年同期的94.9%。
了解到,中短途出游成为主流,高铁、自驾受到追捧,带火大城市的“朋友圈”,如北京周边的天津、秦皇岛、济南;上海-杭州-南京周边的湖州、宁波、嘉兴、无锡等。
也有“叛逆”打工人“请三休八”,凑出一个长假,实现长途甚至出境游,西南和西北地区是热门之选。
今年端午是属于年轻人的“旅游节”,去哪儿数据显示,18-33岁的旅客群体占比超过四成。其中,音乐节、演唱会等文艺活动成为疫情后新晋的娱乐形式。
“一场音乐节,带动一座城”。各类音乐节除了在各大城市举办,如今选址更倾向于青岛、阜阳、安吉、常州、湖州、南通、玉溪等中小城市。据同程旅游数据,2023年端午假期演唱会、音乐节周边商圈酒店订单同比增长超过300%。
短途游带动大城市“朋友圈”,西南西北长途也未尝不可
受到假期天数限制,短途游、周边游成为人们的第一选择。
“做攻略的时候就想好了,要么自驾游,要么坐一两个小时的高铁出去玩,这样最舒服。”来自镇江的柳女士说。
飞驰的高铁带火了省会城市的“2小时朋友圈”。飞猪数据显示,今年端午高铁票预订量同比增长2倍。去哪儿大数据也表明,中心城市周边也十分火爆,如北京周边的天津、秦皇岛、济南;上海-杭州-南京周边的湖州、宁波、嘉兴、无锡;广州-深圳周边的汕头、惠州;武汉-长沙周边的南昌、九江、荆州、岳阳;成都-重庆周边的乐山、遵义等。
随走随停的自驾游带动了租车业务的上涨,飞猪数据显示,国内租车服务成交额同比增长超3倍,周边游预订量同比增长超4.6倍。
端午三天玩不够,拼拼凑凑再三天。许多打工人不想放过难得的三天假期,开始“请三休八”式“拼假”。
所谓“请三休八”,就是在6月19日(周一)到21日(周三)请假,连通上周周末和原有的6月22日(周四)到24日(周六)的假期,形成八天长假。
去哪儿大数据显示,西北和西南成为长途旅行的终点,如成都、昆明、北海等西南地区,西安、乌鲁木齐、伊犁等西北地区较受欢迎,长线游旅游时长通常为6-8天。
飞猪平台上,端午国内中长线路游套餐的预订量同样超越了2019年同期。成都、上海、杭州、北京、广州是首选目的地,而在非省会城市中,西宁、桂林、丽江、西双版纳、金华、扬州、珠海、南通、烟台的长途旅客数同比增长最多。
八天长假不仅能满足在国内长途,还可以来一场出境游。
“三天假期去长途旅行太赶了,所以和家里人商量了一下,一起在节前请了三天假,刚好拼出一个八天的长假出国旅游。”来自杭州的李先生表示。
泰国、日本、韩国、马来西亚、新加坡是热度高的海外旅行目的地。飞猪数据显示,国际机票预订量和2023年元旦相比增长超4.1倍、国际酒店预订量增长超3.4倍。
据飞常准大数据统计,端午期间国际及地区航线实际执行客运航班量3600班次,同比2022年端午国际及地区航班量增长1835%,同比2019年恢复4成以上。
过去,卡在五一和暑假之间的端午小假期不足为道,但如今,旅游市场的井喷让许多年轻人不放过每一次休假。数万人奔赴一座城市,音乐节、演唱会成为新的出游方式。
据不完全统计,今年端午假期期间,全国演唱会、音乐节等活动多达数十场,各类音乐表演活动达到数百场,其中包括青岛凤凰音乐节、华晨宇演唱会长沙站、五月天演唱会武汉站、国潮音乐节、长江森林音乐节等。
各类音乐节除了在北京、广州、长沙、武汉等省会城市举办,如今选址更倾向于青岛、阜阳、安吉、常州、湖州、南通、玉溪等中小城市,拉动当地经济。
“22日到登封,23日早上六点开始排队,中午进场,晚上赶大巴回城,24日凌晨赶火车。”从北京前去参加河南登封嵩山音乐节的李女士对出行一客(ID:caijingqiche) 说。
今年端午假期,18-23岁大学生群体机票预订量明显增长,去哪儿数据显示,90后(24-33岁)旅客群体占比最高,达到32%,两者相加占比超过四成。
一场大型户外音乐节能拉动周边商圈甚至整座城市的消费。据同程旅游数据,2023年端午假期国内演唱会、音乐节周边商圈酒店订单同比增长超过300%。
青岛金沙滩景区、长沙五一广场、武汉吴家山以及上海虹口足球场、太原山西体育中心成为热门的演出住宿商圈,部分地区甚至出现“一房难求”的情况。
以青岛凤凰音乐节为例,它是由青岛西海岸新区打造的城市名片重要内容。在音乐节的加持下,青岛西海岸新区11家景区在端午期间共计接待游客45.36万人次,同比增长206%;实现营收289.2万元,同比增长162%。30家重点星级酒店和品牌酒店共接待入住游客3.45万人,平均客房出租率76.6%,同比增长27.1%,实现营收1911.7万元,同比增长97.6%。
除此之外,作为新兴文旅地产“神盘”,位于河北秦皇岛的阿那亚戏剧节在端午期间仍有海边戏剧演出排片;成都麓湖、杭州天目里等文旅地产也在端午期间推出新玩法,拉动区域文旅经济。
(来源:出行一客)