政府和社会资本合作项目合同应用案例 ——关于某轨道交通PPP项目合同的会计处理
一、案例材料
(一)项目基本情况。
XX 市某轨道交通PPP 项目采用“租赁+BOT”方式运作,项目实施机构为该市交通主管部门(以下简称交通部门),项目公司为乙公司,项目回报机制为可行性缺口补助。项目合同为A、B 两部分,A 部分采用租赁方式运作,交通部门委托丙公司代建,资金由政府财政预算安排,建成后交通部门将A 部分资产租赁给乙公司使用;B 部分采用BOT 模式运作,由乙公司负责融资、投资、建设、运营和维护,项目合同期35 年,其中建设期5 年,运营期30 年。乙公司在运营期使用B 部分资产向社会公众提供公共交通服务,并按照合同约定收费,合作期满后乙公司将B 部分资产无偿移交给交通部门。(为简化处理,本案例不考虑税费等其他因素)
(二)项目建设情况。
项目自2014 年1 月1 日开工建设,至2019 年1 月1 日验收合格、完成竣工决算并交付使用。
根据竣工验收报告,A 部分投资总额350 亿元,其中,建筑安装工程投资支出300 亿元,待摊投资支出30 亿元,其他投资支出20 亿元,待摊投资支出按规定分配计入A 部分建筑安装工程投资支出。B 部分投资总额150 亿元,均由乙公司从第三方购买、安装后投入使用,其投资额分别为:车辆90 亿元、通信7 亿元、信号4 亿元、供电14 亿元、通风空调与采暖4 亿元、防灾报警3 亿元、综合监控2 亿元、自动检售票系统15 亿元、运营控制中心8 亿元和车站其它设备系统3 亿元。
1. 本应用案例涉及具体案例均由已纳入全国PPP 综合信息平台管理库项目合同改编形成,仅供政府方会计处理参考。 2. 根据《<政府会计准则第10 号——政府和社会资本合作合同>应用指南》相关规定,在国务院财政部门对PPP 项目资产折旧(摊销)年限作出规定之前,政府方对PPP 项目资产暂不计提折旧(摊销)。本案例中PPP 项目资产折旧(摊销)业务基于特定项目实际情况确定折旧(摊销)方法和使用年限,不具有普适性,仅作为折旧(摊销)会计处理示例。 (三)项目运营期内相关业务。
1.政府方按绩效考核支付款项。
运营期内,2019 年第1 季度,交通部门根据合同约定以及绩效考核结果,对使用者付费未完全弥补的乙公司人员经费、动力消耗、车辆日常检修等经常性支出进行缺口补助,本季度应支付乙公司款项5 000 万元。
2.相关资产折旧(摊销)。
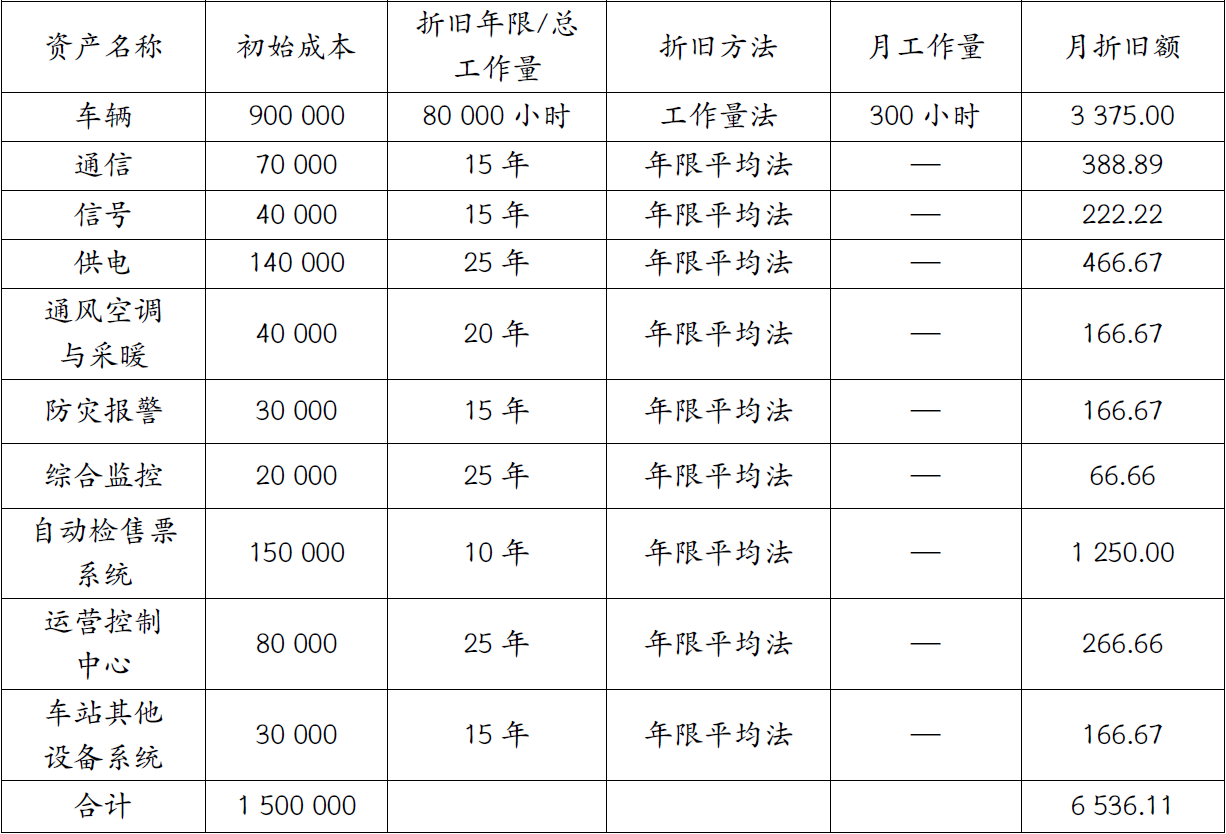
PPP 项目资产按各组成部分入账,运营期内,交通部门每月计提PPP 项目资产累计折旧(摊销),车辆采用工作量法、其余资产采用年限平均法计提折旧(摊销)。2019 年某月,各组成部分资产计提的折旧(摊销)额如表1 所示,其中车辆的预计总工作量为80 000 小时,当月工作量为300小时。
表1 PPP 项目资产各组成部分的月度折旧(摊销)额计算表 单位(万元)
3.PPP 项目的后续支出。
项目进入运营期后,2024 年1 月份,乙公司支出车辆保养等日常维护费60 万元,支出为延长车辆使用年限发生的大修费用1 100万元,被替换资产部分的账面价值100 万元。2024 年1 月31 日,车辆验收合格并交付使用。
在项目运营期内,车辆实际使用达到设计总工作量80 000 小时后需更新设备。2041 年1 月1 日,车辆设备完成更新并投入使用,共投资100 亿元,被替换车辆资产的账面余额90.1 亿元(包括后续资本化支出1 000 万元),已计提折旧(摊销)90.1 亿元。
(四)项目合同终止时的情况。
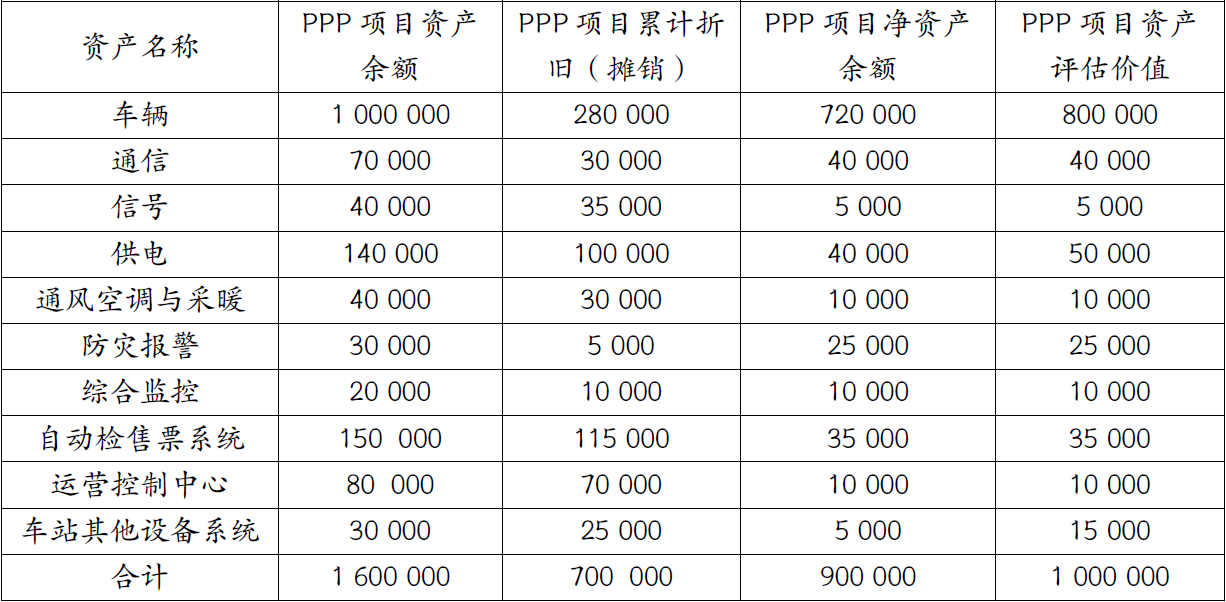
PPP 项目合同约定,合作期于2048 年12 月31 日届满,乙公司按合同约定向交通部门无偿移交B 部分PPP 项目资产,同时按规定移交A 部分资产。运营期内,乙公司根据各项设施设备的使用寿命和实际使用情况进行资产更新,除车辆更新价格发生变动外,其他设施设备更新价格不变。2048年12 月31 日,PPP 项目资产余额160 亿元,累计折旧(摊销)70 亿元,账面价值90 亿元,按照相关规定聘请评估机构对B 部分资产进行评估,评估价值为100 亿元,各组成部分的明细资料见表2。
表2 移交日PPP 项目资产各组成部分明细 单位(万元)
二、案例分析及账务处理
(一)适用范围判断。
A 部分的资产由政府投资,资产权属归属于政府,建成后交通部门将资产租赁给乙公司,属于租赁合同。根据《政府会计准则第10 号——政府和社会资本合作项目合同》(以下简称《10 号准则》)第四条的相关规定,租赁合同不适用《10 号准则》,政府方应当按照《政府会计制度——行政事业单位会计科目和报表》和《政府会计准则第5 号——公共基础设施》等相关规定对A 部分进行会计处理。
B 部分为BOT 方式运作的合同,乙公司在合同约定的运营期间内代表交通部门使用B 部分资产提供公共交通服务,并收取费用,获得补偿,符合《10 号准则》第二条,《<政府会计准则第10 号——政府和社会资本合作项目合同>应用指南》(以下简称《应用指南》)“二、关于本准则第二条‘双特征’的说明”对“双特征”的相关规定。合同中约定了乙公司向社会公众提供公共交通服务,并按照合同约定收费,即交通部门能够控制乙公司提供的公共服务的类型、对象和价格;期满后项目资产将完整移交给交通部门,满足交通部门能够控制B 部分资产重大剩余权益的条件,符合《10号准则》第三条,以及《应用指南》“三、关于本准则第三条‘双控制’标准的说明”对“双控制”标准的相关规定。
综上,交通部门对B 部分的会计处理适用《10 号准则》和《应用指南》。
(二)相关资产取得时的会计处理。
A 部分会计处理略。
B 部分资产适用《10 号准则》第七条、第十二条、第十八条,以及《应用指南》“五(二)1.PPP 项目资产取得时的账务处理”的相关规定,即社会资本方从第三方购买形成的PPP 项目资产,政府方应当在资产验收合格交付使用时,按照确定的成本(包括该项资产的购买价款、相关税费以及验收合格交付使用前发生的可归属于该项资产的运输费、装卸费、安装费和专业人员服务费等)确认PPP 项目资产和PPP项目净资产。
2019 年1 月1 日,交通部门账务处理如下:(单位:万元)
借:PPP 项目资产——车辆 900 000
——通信 70 000
——信号 40 000
——供电 140 000
——通风空调与采暖 40 000
——防灾报警 30 000
——综合监控 20 000
——自动售检票系统 150 000
——运营控制中心 80 000
——车站其他设备系统 30 000
贷:PPP 项目净资产 1 500 000
(三)PPP 项目运营期间的会计处理。
1.政府方支付款项的会计处理。
分析:根据《10 号准则》第二十条,《应用指南》“四、关于本准则第二十条……的说明”相关规定,在项目运营期的每一个会计期间内,当社会资本方提供的公共产品或服务满足合同约定的绩效考核要求时,政府方根据合同约定按期向社会资本方进行补偿。政府方在义务发生的当期未及时向社会资本方支付款项的,应当按照应付未付的金额确认当期费用和负债;在后续实际支付款项时冲减负债的账面余额,同时在预算会计中确认预算支出。
2019 年第1 季度交通部门账务处理如下:(单位:万元)
相关服务满足绩效考核要求时。
财务会计:
借:业务活动费用 5 000
贷:其他应付款 5 000
实际支付款项时。
预算会计:
借:行政支出 5 000
贷:财政拨款预算收入 5 000
财务会计:
借:其他应付款 5 000
贷:财政拨款收入 5 000
2.PPP 项目资产折旧(摊销)会计处理。
分析:根据《10 号准则》第二十三条,《应用指南》“五(二)2.PPP 项目资产在项目运营期间的账务处理”的相关规定,政府方初始确认的PPP 项目净资产金额等于PPP 项目资产初始入账金额的,按月计提PPP 项目资产折旧(摊销)时,应当按照计提的PPP 项目资产折旧(摊销)金额,冲减PPP 项目净资产的账面余额。
2019 年某月,交通部门计提折旧(摊销)账务处理如下:(单位:万元)
借:PPP 项目净资产 6 536.11
贷:PPP 项目资产累计折旧(摊销)——车辆 3 375
——通信 388.89
——信号 222.22
——供电 466.67
——通风空调与采暖 166.67
——防灾报警 166.67
——综合监控 66.66
——自动售检票系统 1 250
——运营控制中心 266.66
——车站其他设备系统 166.67
3.PPP 项目运营期后续支出。
分析:根据《10 号准则》第八条,《应用指南》“五(二)2.PPP 项目资产在项目运营期间的账务处理”的相关规定,对于为维护PPP 项目资产的正常使用而发生的日常维修、养护等后续支出,不计入PPP 项目资产的成本。对于为增加PPP 项目资产的使用效能或延长其使用年限而发生的大修、改建、扩建等后续支出,政府方应当在资产验收合格交付使用时,按照相关支出扣除资产被替换部分账面价值的金额,同时增加PPP 项目资产和PPP 项目净资产的账面余额。
乙公司发生的车辆保养维护费属于日常维修、养护后续支出,交通部门不确认PPP 项目资产。乙公司发生的车辆大修费用、车辆更新发生的后续支出,交通部门应当在资产验收合格交付使用时,确认PPP 项目资产和PPP 项目净资产。
交通部门账务处理如下:(单位:万元)
2024 年1 月31 日
借:PPP 项目资产——车辆 1 000
贷:PPP 项目净资产——车辆 1 000
2041 年1 月1 日
借:PPP 项目资产——车辆 1 000 000
贷:PPP 项目净资产——车辆 1 000 000
借:PPP 项目资产累计折旧(摊销)——车辆 901 000
贷:PPP 项目资产——车辆 901 000
(四)PPP 项目合同终止时的会计处理。
分析:根据《10 号准则》第九条、第十七条、第二十三条,《应用指南》“五(二)3.PPP 项目合同终止时的账务处理”的相关规定,PPP 项目合同终止时,PPP 项目资产(B部分)按规定移交至政府方的,政府方应当根据PPP 项目资产的性质和用途,将其重分类为公共基础设施等资产。按规定需要对所移交的PPP 项目资产进行资产评估的,政府方应当按照资产评估价值作为重分类后为公共基础设施等资产,评估价值与PPP 项目资产账面价值的差额计入当期收入或当期费用,同时应当将尚未冲减完的PPP 项目净资产账面余额转入累计盈余。
2048 年12 月31 日,交通部门账务处理如下:(单位:万元)
借:公共基础设施——车辆 800 000
——通信 40 000
——信号 5 000
——供电 50 000
——通风空调与采暖 10 000
——防灾报警 25 000
——综合监控 10 000
——自动售检票系统 35 000
——运营控制中心 10 000
——车站其他设备系统 15 000
PPP 项目资产累计折旧(摊销) 700 000
贷:PPP 项目资产 1 600 000
其他收入 100 000
借:PPP 项目净资产 900 000
贷:累计盈余 900 000
评论(0)