出口货物劳务免退税申报
【事项名称】
出口货物劳务免退税申报
【申请条件】
出口货物劳务免退税申报事项包括出口货物免退税申报、视同出口货物免退税申报、对外加工修理修配劳务免退税申报。
一般纳税人转登记为小规模纳税人(以下称转登记纳税人)的,其在一般纳税人期间出口适用增值税退(免)税政策的货物劳务,继续按照现行规定申报和办理出口退(免)税相关事项。
实行免退税办法的出口企业出口货物劳务后,应在货物报关出口之日次月起至次年4 月 30 日前的各增值税纳税申报期内收齐有关凭证,向主管税务机关办理出口货物增值税、消费税免退税申报。
纳税人出口货物劳务、发生跨境应税行为,未在规定期限内申报出口退(免)税或者开具《代理出口货物证明》的,在收齐退(免)税凭证及相关电子信息后,即可申报办理出口退(免)税;未在规定期限内收汇或者办理不能收汇手续的,在收汇或者办理不能收汇手续后,即可申报办理退(免)税。
出口货物劳务的出口日期,按以下原则确定:属于向海关报关出口的货物劳务,以出口货物报关单信息上注明的出口日期为准;属于非报关出口销售的货物以出口发票或普通发票的开具时间为准;属于保税区内出口企业或其他单位出口的货物以及经保税区出口的货物,以货物离境时海关出具的出境货物备案清单上注明的出口日期为准。
1.出口货物免退税申报
出口货物免退税申报核准是指外贸企业以自营出口或委托出口方式销售给境外单位或个人的货物,在海关报关并实际离境后于规定申报期限内向主管税务机关提交免退税申报,税务机关按规定办理核准手续。
出口货物免退税申报核准业务中的出口货物除出口企业常规性出口货物外,还包括经保税区仓储企业出口货物、适用启运港退税政策出口货物、边境贸易人民币结算出口货物、跨境贸易人民币结算出口货物。
2.视同出口货物免退税申报
视同出口货物免退税申报核准的货物范围包括:对外承包工程出口货物、销售给外轮、远洋国轮货物、境外实物投资出口货物、对外援助出口货物、中标机电产品、销售给特殊区域货物、进入列名出口监管仓库的国内货物、免税品经营企业运入海关监管仓库货物、上海虹桥、浦东机场海关隔离区内免税店销售货物、融资租赁货物、销售横琴、平潭企业的货物、境外带料加工装配业务的出口货物等。
3.对外提供加工修理修配劳务免退税申报
对外提供加工修理修配劳务免退税申报是指出口企业对进境复出口货物或从事国际运输的运输工具进行的加工修理修配业务在规定申报期限内向主管税务机关提交免退税申报。对外提供加工修理修配劳务业务类型包括:修理修配船舶、其他进境复出口货物以及航线维护(航次维修)。
【设定依据】
《国家税务总局关于发布<出口货物劳务增值税和消费税管理办法>的公告》 (国家税务总局公告 2012 年第 24 号)第五条、第六条、第七条
《国家税务总局关于发布〈横琴、平潭开发有关增值税和消费税退税管理办法(试行)〉的公告》(国家税务总局 2014 年第 70 号公告)第五条、第六条
《国家税务总局关于优化整合出口退税信息系统更好服务纳税人有关事项的公告》(国家税务总局公告 2021 年第 15 号)第二条
【办理材料】
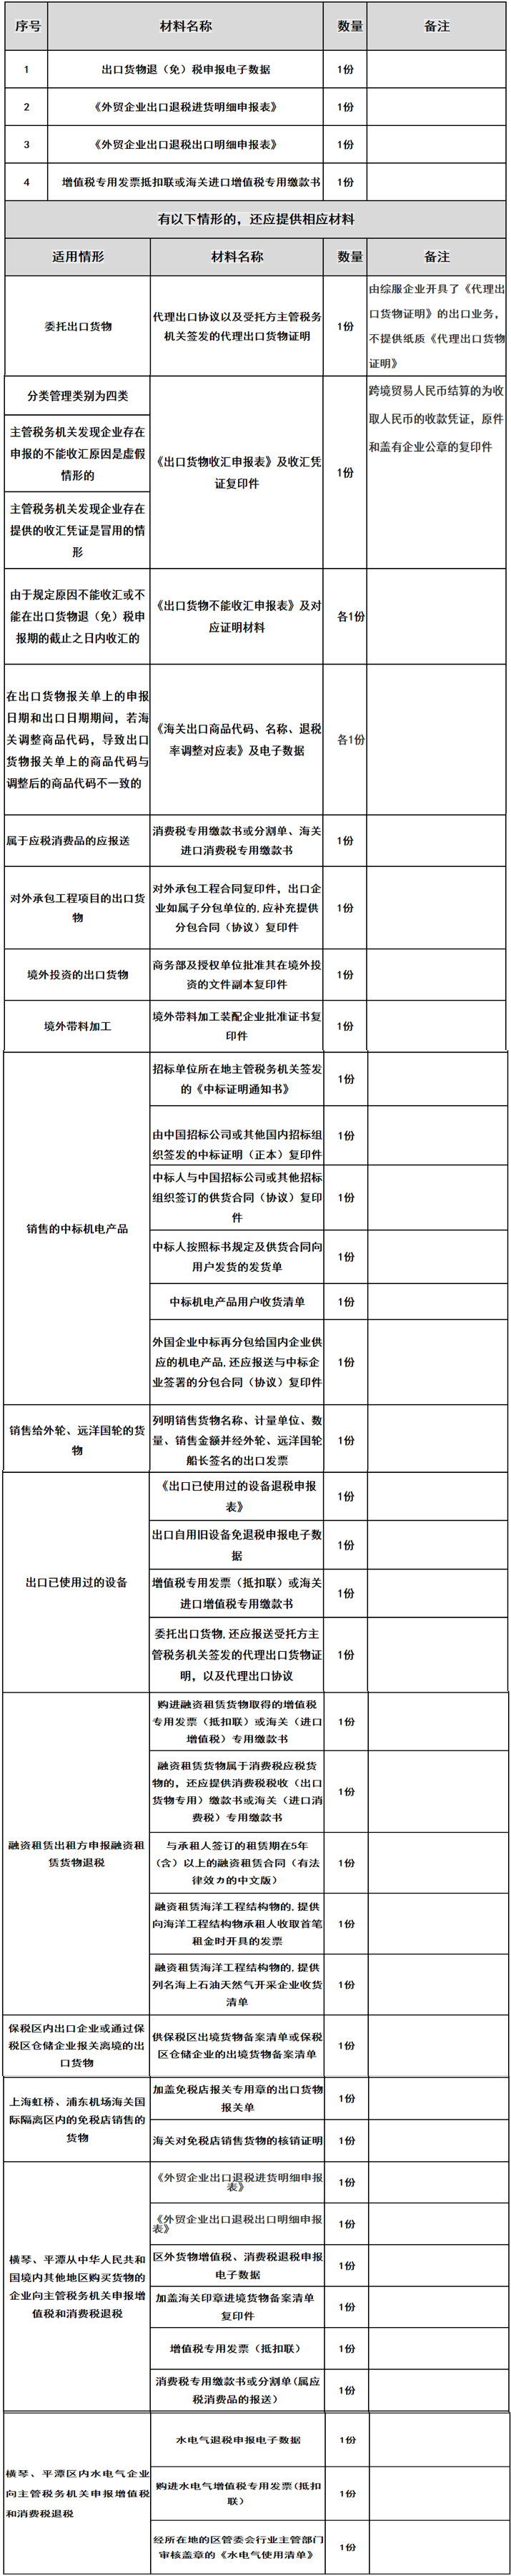
注意事项:
1.纳税人对报送材料的真实性和合法性承担责任。
2.纳税人经电子税务局生成申报表格及电子数据后,电子数据可经电子税务局在线申报,纸质申报表格及其他纸质资料可经电子税务局报送电子扫描件或拍照件。
3.办理材料里未注明原件、复印件的均为原件;仅注明复印件的只需提供复印件;注明原件及复印件的,收取复印件,原件查验后退回。
4. 办理材料如为复印件,须注明与原件一致,并加盖公章。
5.纳税人使用符合电子签名规定条件的电子签名,与手写签名或盖章具有等同法律效力。
【办理地点】
1.办税服务厅(点击查看办理地点、办理时间、联系方式)
全城通办,第二税务分局除外:是()否(√)
2.自助办税终端:是()否(√)
3.网上办理
电子税务局:是(√)否()电子税务局
移动终端(税务局):是()否(√)
微信(税务局):是()否(√)
【办理机构】
外贸企业一般纳税人到第二税务分局。
【办理时间】
1.纳税人办理时限
应在货物报关出口之日次月起至次年 4 月 30 日前的各增值税纳税申报期内收齐有关凭证,向主管税务机关办理出口货物增值税、消费税免退税申报。
纳税人出口货物劳务、发生跨境应税行为,未在规定期限内申报出口退(免)税或者开具《代理出口货物证明》的,在收齐退(免)税凭证及相关电子信息后,即可申报办理出口退(免)税;未在规定期限内收汇或者办理不能收汇手续的,在收汇或者办理不能收汇手续后,即可申报办理退(免)税。
2.税务机关办结时限
(1)管理类别为一类的出口企业在 5 个工作日内办结退(免)税手续。
(2)管理类别为二类的出口企业在 10 个工作日内办结退(免)税手续。
(3)管理类别为三类的出口企业在 15 个工作日内办结退(免)税手续。
(4)管理类别为四类的出口企业在 20 个工作日内办结退(免)税手续。
(5)对需要排除相关疑点及其他按规定暂缓退税的业务不受办结手续时限的限制。
【联系电话】
各办税服务厅联系电话请见办税地图
【办理流程】

【办理结果】
税务机关将办理结果通过电子税务局反馈给纳税人。
【纳税人注意事项】
1.出口企业应在申报出口退(免)税后 15 日内,将所申报退(免)税货物的下列单证,按申报退(免)税的出口货物顺序,填写《出口货物备案单证目录》,注明备案单证存放地点,以备主管税务机关核查。
(1)外贸企业购货合同、生产企业收购非自产货物出口的购货合同,包括一笔购销合同下签订的补充合同等;
(2)出口货物装货单;
(3)出口货物运输单据(包括:海运提单、航空运单、铁路运单、货物承运单据、邮政收据等承运人出具的货物单据,以及出口企业承付运费的国内运输单证)。
若有无法取得上述原始单证情况的,出口企业可用具有相似内容或作用的其他单证进行单证备案。除另有规定外,备案单证由出口企业存放和保管,不得擅自损毁,保存期为 5 年。 视同出口货物及对外提供修理修配劳务不实行备案单证管理。
2.出口企业出口货物因下列原因导致不能收汇的,属于应报送《出口货物不能收汇申报表》时的规定原因。
(1)因国外商品市场行情变动的,提供有关商会出具的证明或有关交易所行情报价资料。
(2)因出口商品质量原因的,提供进口商的有关函件和进口国商检机构的证明;由于客观原因无法提供进口国商检机构证明的,提供进口商的检验报告、相关证明材料和出口单位书面保证函。
(3)因动物及鲜活产品变质、腐烂、非正常死亡或损耗的,提供进口商的有关函件和进口国商检机构的证明;由于客观原因确实无法提供商检证明的,提供进口商有关函件、相关证明材料和出口单位书面保证函。
(4)因自然灾害、战争等不可抗力因素的,提供报刊等新闻媒体的报道材料或中国驻进口国使领馆商务处出具的证明。
(5)因进口商破产、关闭、解散的,提供报刊等新闻媒体的报道材料或中国驻进口国使领馆商务处出具的证明。
(6)因进口国货币汇率变动的,提供报刊等新闻媒体刊登或外汇局公布的汇率资料。
(7)因溢短装的,提供提单或其他正式货运单证等商业单证。
(8)因出口合同约定全部收汇最终日期在申报退(免)税截止期限以后的,提供出口合同。
(9)因其他原因的,提供主管税务机关认可的有效凭证
3.纳税人经出口退税申报系统生成申报表格及电子数据后,电子数据可经电子税务局报送,纸质版申报表格及其他资料需上门报送。
4.无纸化企业使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。
5.无纸化企业只应报送通过税控数字证书签名后的申报电子数据,相关纸质申报资料留存备查。
6 .文书表单(申报表格)可在申报系统填写并打印。
【收费标准】
不收费
【申请表格】
《外贸企业出口退税进货明细申报表》
《外贸企业出口退税出口明细申报表》
《出口货物收汇申报表》
《出口货物不能收汇申报表》
《出口已使用过的设备退税申报表》
《出口已使用过的设备折旧情况确认表》
文书表单可在国家税务总局深圳市税务局网站“纳税服务”-“下载中心”-“表格下载”栏目(具体下载地址)下载,或到办税服务厅领取。
【填表说明】
见相关文书表单中列示的填报说明。
相关附件:
-
A08005《外贸企业出口退税进货明细申报表》
-
A08006《外贸企业出口退税出口明细申报表》
-
A06342《出口货物收汇申报表》
-
A06343《出口货物不能收汇申报表》
-
A06314《出口已使用过的设备退税申报表》
-
A06173出口已使用过的设备折旧情况确认表