关于地价测算工作的通知
各分局、各处室、局直属各有关单位:
我市 2004 年度公告基准地价标准已以《深圳市规划与国土资源局关于发布深圳市 2004 年度公告基准地价的通告》 (深规土[2003]627号) 发布,并以市政府公报形式通告执行。为规范我局地价测算工作,现就有 关事宜通知如下:
一、具体宗地地价(含补地价项目)测算原则见附件《关于地价测算的说明》。
二、原特区、宝安及龙岗区执行的地价测算原则与本通知不一致的, 以本通知规定为准。
三、本通知下发之日前已测算地价并签订了土地使用权出让合同的, 其相应的地价方案不再调整。
特此通知。
附件:关于地价测算的说明
深圳市国土资源和房产管理局
二 O O 四年六月九日
附件:
关于地价测算的说明
一、具体宗地地价(含补地价项目)按以下原则测算:
1 、按公告基准地价经修正系数修正并结合土地开发程度确定。
2、按建筑面积计算,容积率小于1 的(含种养用地)按容积率为1的建筑面积计算。
3、含有两种或两种以上用途时,分别按不同用途的建筑面积计算后合计。
二、修正系数包括用地类型(见表 1)、年期(见表 2)、容积率等(见 表 3 、4)。宗地的使用年限确定后,各类用途房地产的年限与对应法定最 高使用年限不同时,需分别对这些房地产的地价进行年期修正。
三、土地开发程度修正的原则:毛地(指由用地单位自行征地拆迁和 自行平整的土地) 出让时按土地面积 100 元/平方米核减土地开发金; 用地 单位支付征地拆迁补偿费用的, 按土地面积 60 元/平方米核减土地开发金; 用地单位自行平整土地的,按土地面积 40 元/平方米核减土地开发金。
四、宗地出让的地价分为土地使用权出让金、土地开发金及市政配套 设施金三部分。土地使用权出让金占地价的 15%,土地开发金和市政配套 设施金占地价的 85% (其中土地开发金为土地面积 100 元/平方米)。
对于自行支付征地款和自行平整的项目用地, 其地价不包含土地开发 金。
五、已建成的合法的行政划拨性质房地产,经核准进入市场的,应按 规定补交地价。
行政划拨性质房地产经批准改变用途的, 按现行地价标准计收地价并 办理相关手续。
六、 协议出让的非商品性质房地产, 经批准进入市场或改变用途的按 现行地价标准计算地价,原缴交的地价可抵作地价款。
已与宝安县(或宝安区于 1993 年)签订土地使用权出让合同(已付 清合同地价款),但未缴交市政配套费的用地,经批准完善用地手续的, 在年期、 用途、 性质不变的情况下, 其配套费按现行地价标准的 50%补交; 其中,原按协议地价标准缴交了出让金、开发金的工业用地,转为商品性 质。
对特区外原协议地价标准或基准地价标准缴交了全地价(即出让金、 开发费、市政费)且未作优惠减免的工业厂房及生产配套设施,视为已缴 交了相应的市场地价。
七、 商品性质房地产改变用途的, 按改用途前后的现行地价差额计收 地价。
八、城市更新项目的地价确定原则:
1 、1992 年市政府按一定程序划定的旧城旧村改造范围内的用地, 以 及原农村征用时留用的工商发展用地,按市政府《关于加强土地市场化管 理 进一步搞活和规范房地产市场的决定》 (深府【2001】94 号文)的规定 计收地价, 拆迁补偿费由改造单位自行负责;今后市政府根据需要批准确 定的改造范围 (如城中村等) 内的用地,按市政府相关规定计收地价。
2、原行政划拨用地改造经批准采取协议方式出让的,在建筑物及附 着物符合规定条件的情况下,改造单位可申请在地价中抵扣拆迁补偿费。
被拆迁的非商品性质房地产的拆迁安补偿费采用市场评估,即相应商品房 的评估市场价值减去相应土地部分的评估市场价值。对于房改房项目,其 减去的相应土地部分价值按市政府规定的补地价标准计算。
3、已签订土地使用权出让合同的用地,经批准改造的,按批准的改 变条件(如增加建筑面积、改变功能或延长年期等)计收地价,原土地使 用权出让合同约定的建筑面积和功能不再计收地价,拆迁补偿费不再抵 扣。
九、经批准自行推山、填海造地等开发土地的,以及其他公告基准地 价未涵盖的用地类型、国土部门划定的特殊海滨用地以及其他特殊用地项
目,由市国土管理部门委托专业土地评估机构评估,市国土管理部门按程 序审定后确定其公告基准地价或具体地价。
十、享受地价优惠政策的用地,不再扣减土地开发成本; 对于符合多 项地价优惠政策的用地,用地单位只能选择享受其中一项优惠政策。
十一、高新技术项目用地, 其政府土地收益部分均按毛地出让市场地 价的 25%计收。其中,属于非自行支付征地款和非自行平整的,其土地开 发成本由用地单位向有关土地开发单位支付; 由国土部门征用和平整的, 用地单位还应按土地开发金的标准(即 100 元/平方米土地面积) 支付。
十二、现代物流园区内的项目用地按规划用途的现行地价标准计收地 价,如规划未明确土地用途或直接明确为物流项目用地的,按商业、 仓储 各占一定比例计收地价。
十三、地价缴款通知单有效期为 2 个月,有效期内未缴纳地价款的, 原缴款通知单无效。
表 、用地类型修正系数表
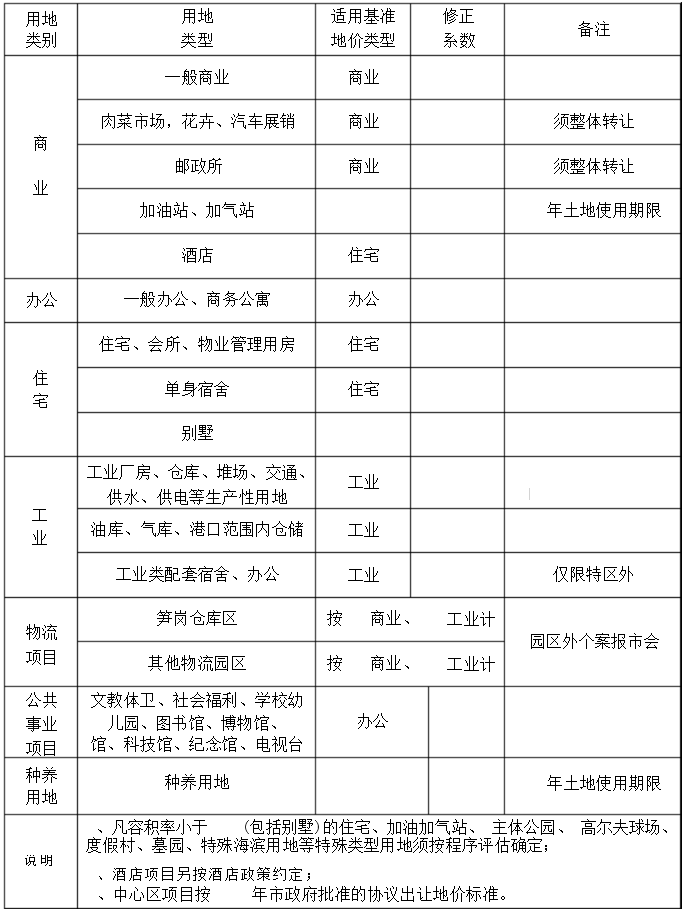
表 、分用途土地年期修正系数
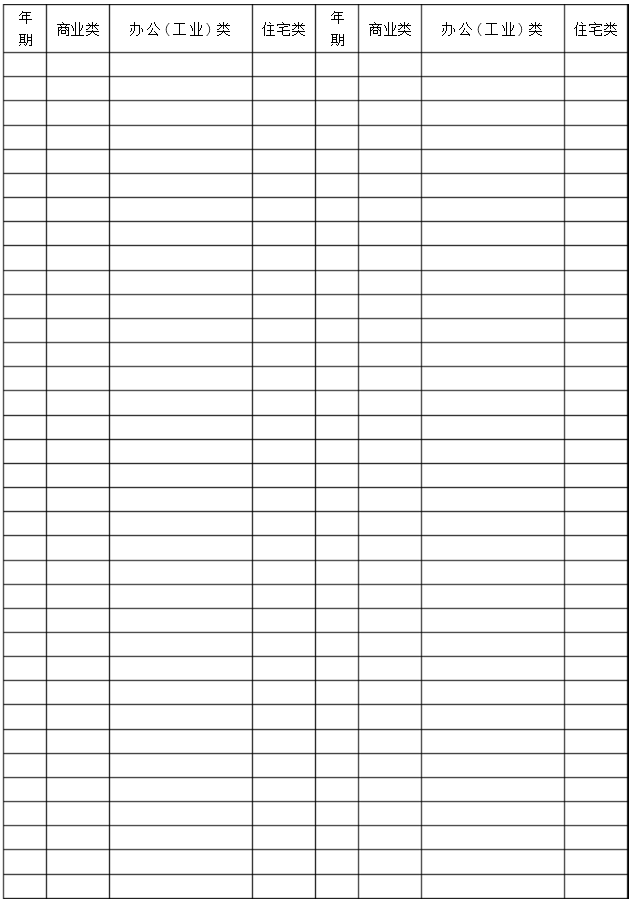
说明 本表解决不同年限的地价计算问题,此表中的修正系数视土地市场及经济状况定期调整。
表 、住宅容积率修正系数表