关于免抵退的问答
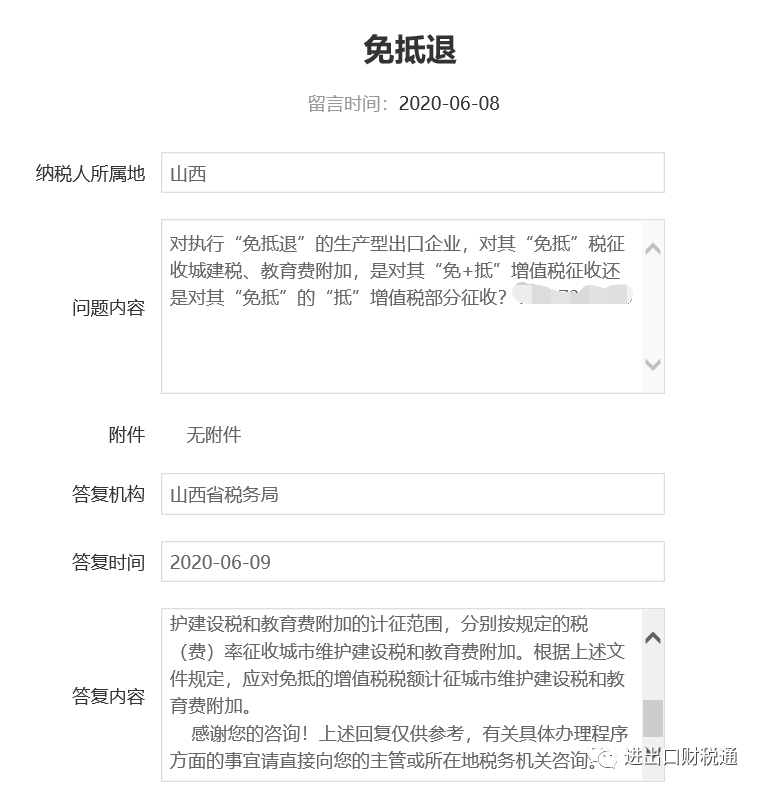
问题:
对执行“免抵退”的生产型出口企业,对其“免抵”税征收城建税、教育费附加,是对其“免+抵”增值税征收还是对其“免抵”的“抵”增值税部分征收?
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
根据《财政部 国家税务总局关于生产企业出口货物实行免抵退税办法后有关城市维护建设税、教育费附加政策的通知》(财税〔2005〕25号)文件规定:一、经国家税务局正式审核批准的当期免抵的增值税税额应纳入城市维护建设税和教育费附加的计征范围,分别按规定的税(费)率征收城市维护建设税和教育费附加。根据上述文件规定,应对免抵的增值税税额计征城市维护建设税和教育费附加。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询。
问答2
问题:
1、对执行“免抵退”的生产型出口企业,对其“免抵”税征收城建税、教育费附加,是对其“免+抵”增值税征收还是对其“免抵”的“抵”增值税部分征收?
2、这是个特别重大的政策问题,我提的问题很清楚很直接,请明确答复吧?是对其“免+抵”增值税征收还是对其“免抵”的“抵”内销增值税部分征收?
3、迫切迫切希望你局提请总局对此政策做出解释,避免全国个别省市县对此政策理解错误,导致误征——该征的部分没有征、不该征的部分误征了!4、笔者可以给出正确答案:是对其“免抵”的“抵”增值税部分征收!
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
根据《国务院关于对生产企业自营出口或委托代理出口货物实行“免、抵、退”税办法的通知》(国发〔1997〕8号)规定:“二、实行“免、抵、退”税办法的“免”税,是指对生产企业自营出口或委托外贸企业代理出口的货物,免征本企业生产销售环节增值税;“抵”税,是指生产企业自营出口或委托外贸企业代理出口的货物应予免征或退还的所耗用原材料、零部件等已纳税款抵顶内销货物的应纳税款;“退”税,是指生产企业自营出口或委托外贸企业代理出口货物占本企业当期全部货物销售额50%以上的,在一个季度内,因应抵顶的税额大于应纳税额而未抵顶完时,经主管出口退税的税务机关批准,对未抵顶完的税额部分予以退税。”根据《财政部 国家税务总局关于生产企业出口货物实行免抵退税办法后有关城市维护建设税、教育费附加政策的通知》(财税〔2005〕25号)规定:“一、经国家税务局正式审核批准的当期免抵的增值税税额应纳入城市维护建设税和教育费附加的计征范围,分别按规定的税(费)率征收城市维护建设税和教育费附加。二、2005年1月1日前,已按免抵的增值税税额征收的城市维护建设税和教育费附加不再退还,未征的不再补征。三、本通知自2005年1月1日起执行。”
文件明确规定经国家税务局正式审核批准的当期免抵的增值税税额应纳入城市维护建设税和教育费附加的计征范围。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询
问答3:
问题:
请你局认真思考此政策问题吧!!!
1、对执行“免抵退”的生产型出口企业,对其“免抵”税征收城建税、教育费附加,是对其“免+抵”增值税征收还是对其“免抵”的“抵”增值税部分征收?
2、这是个特别重大的政策问题,我提的问题很清楚很直接,请明确答复吧?是对其“免+抵”增值税征收还是对其“免抵”的“抵”内销增值税部分征收?
3、迫切迫切希望你局提请总局对此政策做出解释,避免全国个别省市县对此政策理解错误,导致误征——该征的部分没有征、不该征的部分误征了!4、笔者可以给出正确答案:是对其“免抵”的“抵”内销增值税部分征收!
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人),您好!您提交的网上留言咨询已收悉,现答复如下:
根据《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)第二条第一项规定,“免抵”包括“免”和“抵”两个步骤,在操作中,政策规定是按照纳税人当期期末留抵税额计算退税额后再计算免抵额的,这是一个计算结果,而不是按照定义中的“免”和“抵”两项来加计计算,因此实务上“免抵”是“抵”的那部分。在会计核算上,也是根据计算结果进行账务处理,无论税务局还是企业,都不是按照理论上的“免”和“抵”来加计做账。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询。
问答4:
问题:
你局解答错误,请认真对待吧!笔者可以给出正确答案:是对其“免抵”的“抵”内销增值税部分征收!请你局向总局反映,因总局文件表述不当,果然多数税务人员错误理解!
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
根据(财税〔2012〕39号)第二条第一项的规定,“免抵”包括“免”和“抵”两个步骤,在操作中,政策规定是按照纳税人当期期末留抵税额计算了退税额后再计算免抵额的,这是一个计算结果,而不是按照定义中的”免”和”抵”两项来加计计算,因此实务上“免抵”是“抵”的那部分。在会计核算上,也是根据计算结果进行账务处理,无论税局还是企业,都不是按照理论上的“免”和”抵”来加计做账。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询。
第五回合:
问题:
1、你局解答错误,请认真对待吧!笔者可以给出正确答案:是对其“免抵”的“抵”内销增值税部分征收!请你局向总局反映,因总局文件表述不当,果然多数税务人员错误理解!
2、根据总局有关文件计算的《生产企业出口退(免)税申报汇总表》中的“当期免抵税额”实际上是指“免抵”调数额,不是作为缴纳城市维护建设税和教育费附加的计税依据,
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
根据(财税〔2012〕39号)第二条第一项的规定,“免抵”包括“免”和“抵”两个步骤,在操作中,政策规定是按照纳税人当期期末留抵税额计算了退税额后再计算免抵额的,这是一个计算结果,而不是按照定义中的”免”和”抵”两项来加计计算,因此实务上“免抵”是“抵”的那部分。在会计核算上,也是根据计算结果进行账务处理,无论税局还是企业,都不是按照理论上的“免”和”抵”来加计做账。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询。
第六回合:
问题:
全国各地普遍存在对免抵退税企业误征城建税、教育费附加:有些省市县该征的没有征,有些省市县不该征的征收了!
笔者也是税收政策方面的顶尖级专家(包括对政策的理解+法理意识+实践经验),涉税法律、法规、规章及规范性文件一出台,笔者就会尽快认真阅读学习,只要一看但能理解政策,并认真执行。笔者写过很多针对具体实际的税收政策分析文章,涉税法律、法规、规章及重大的规范性文件一出台,笔者一阅读学习,便能发现其中存在的错误或漏洞或表述不妥之处,笔者不是对政策鸡蛋里挑骨头,是出于学习理解政策的意识!请贵局业务部门理解笔者!
你局的答复正确,是对免抵的“抵”增值税部分征收!
总局(2005)25号件表述欠妥,让很多人误解!笔者为这从二个角度写了2篇政策分析文章,想传给你局,但网上传不了!
答复:
山西省12366纳税服务中心答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
目前网站无法进行附件上传,为您带去的不便敬请谅解。我们会向相关部门反映优化系统,进一步完善服务。
感谢您的咨询!上述回复仅供参考,有关具体办理程序方面的事宜请直接向您的主管或所在地税务机关咨询。